猜你想问
这份报告主要分析了什么内容?
这份报告深入探讨了国资云与政务云行业的本质、增长曲线、集约化趋势、国资云特性、风险承担机制、人工智能影响、公共数据授权运营模式等核心观点。报告还分析了行业未来三年的关键变量,如回款情况、价值分布、现金流节奏、行业壁垒、历史镜鉴以及未来关键变量,并提示了主要不确定性,如利润分配、集成层财务样本、运营商云收入拆分、未来市场数据、国资云金额统计等。
政务云行业的发展趋势如何?
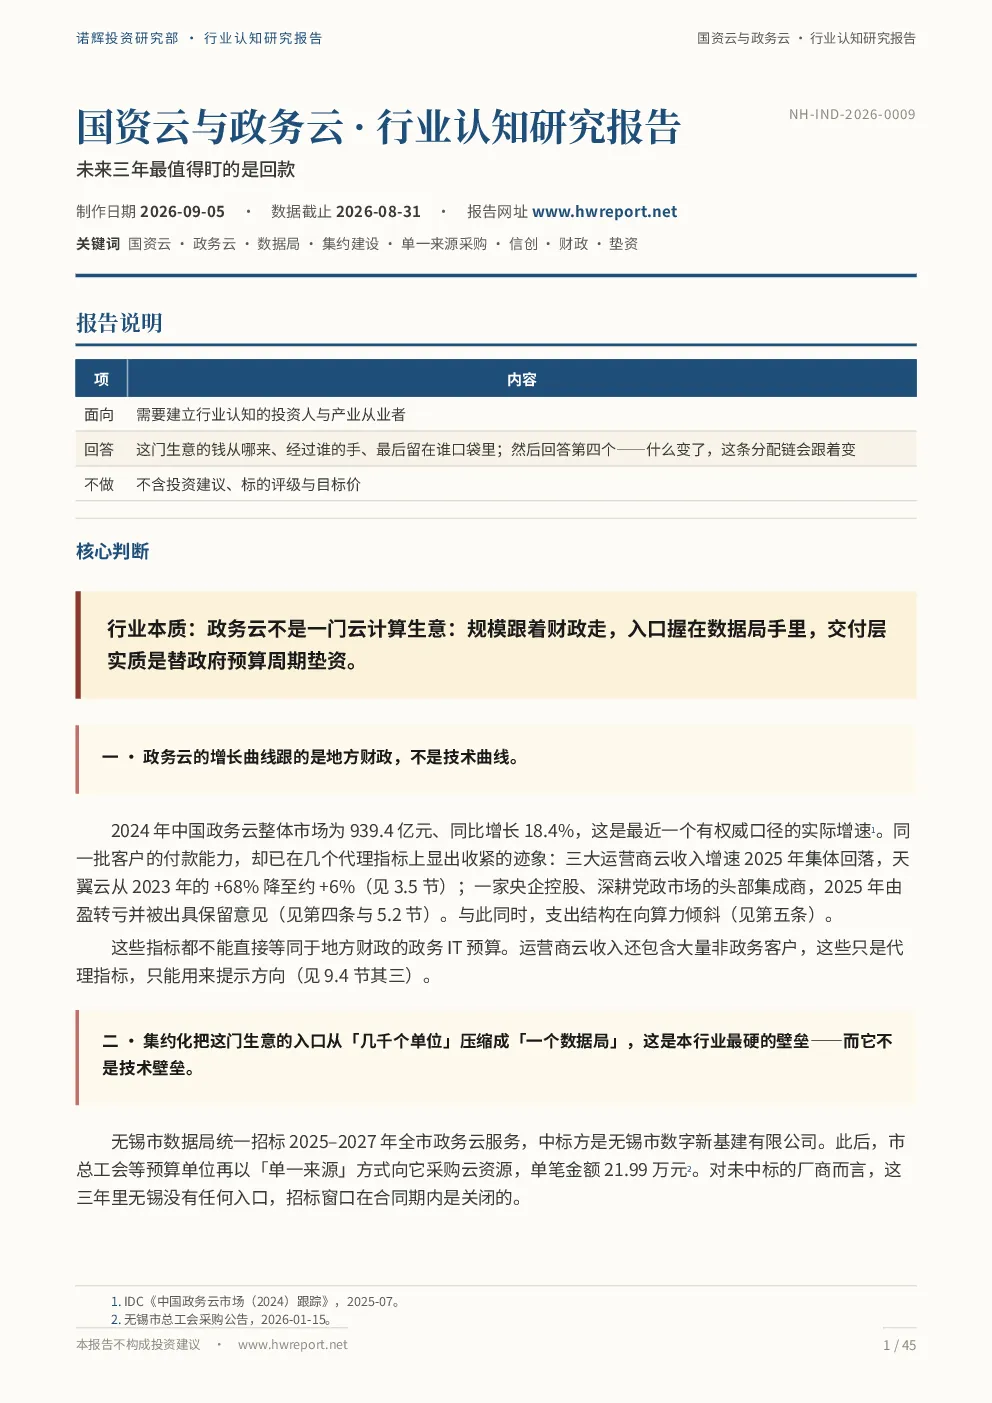
政务云行业的发展趋势主要受地方财政影响而非技术曲线,2024年市场规模达939.4亿元,同比增长18.4%。集约化改革将采购入口从数千个单位压缩至一个数据局,形成硬性壁垒。国资云为合规驱动的强制迁移,规模上限由行政边界锁死。人工智能改变行业叙事但短期未改变利润池,主要拉动算力采购。公共数据授权运营首次出现面向社会付费方的收入通道,但定价机制决定其为公用事业式回报。未来关键变量包括地方财政状况、国资云迁移完成度、公共数据授权运营成交规模、技术供给层竞争格局、运营商云业务转型等。
报告重点分析了哪些方向?
报告重点分析了政务云行业的核心本质,指出其并非典型云计算生意,规模受地方财政影响,入口由数据局掌控,交付层实质为替政府垫资。报告深入探讨了集约化改革对采购入口的影响,国资云的合规驱动特性,风险承担机制,特别是交付层承担垫资与回款风险,而平台运营层位置更稳。此外,报告还分析了人工智能对行业的影响,公共数据授权运营模式,以及行业未来三年的关键变量,如回款、价值分布、现金流节奏、行业壁垒、历史镜鉴等。
当前政务云市场的现状如何判断?
当前政务云市场现状表现为增长跟随地方财政,而非技术驱动,2024年市场规模达939.4亿元,同比增长18.4%。集约化改革已将采购入口从数千个单位压缩至一个数据局,形成硬性壁垒。国资云为合规驱动的强制迁移,规模上限由行政边界锁死。行业价值分配极不均衡,技术供给层与平台持有运营层拿走大部分利润,而交付集成层头部样本出现巨额减值与亏损。全年现金流接近平衡,掩盖了年内最高20.09亿元的资金缺口,真实商业模式为替政府预算周期做期限错配融资。行业面临回款危机,风险暴露晚于业务高峰一到四年,危机表现形式是利润塌陷,而非收入塌陷。
研报提示了哪些风险?
研报提示的主要风险包括:利润分配没有实测拆分,集成层财务样本只有两个,运营商云收入不能拆出政务与国资客户,2025年政务云市场数据尚未取得,国资云没有权威金额统计,无法判断2024年+18.4%是否高于政务云自身趋势。此外,报告指出行业真壁垒集中在运营权层,包括行政授权、机房位置、合同期内的在位地位与迁移风险,技术能力在技术供给层能决定份额,但无法替代这些条件。行业面临回款危机,风险暴露晚于业务高峰一到四年,危机表现形式是利润塌陷,而非收入塌陷。地方财政状况、国资云迁移完成度、公共数据授权运营成交规模、技术供给层竞争格局、运营商云业务转型等也是未来关键变量,不确定性较高。