猜你想问
电子纸产业链利润分配情况如何?
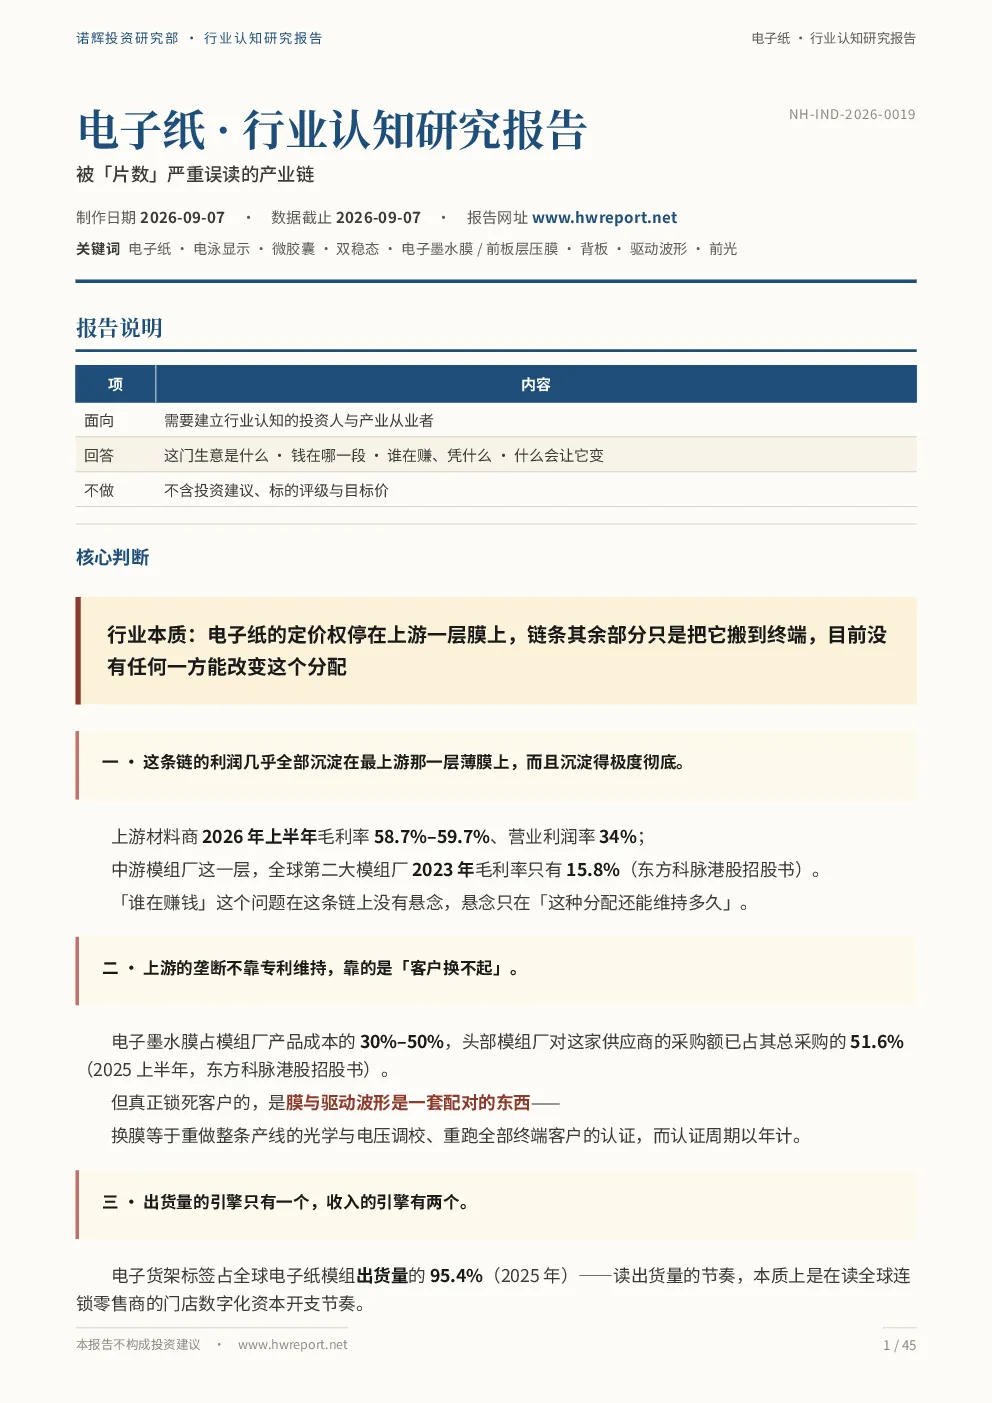
电子纸产业链的价值分配高度集中在上游电子墨水膜层,该层凭借技术壁垒和客户迁移成本优势,占据绝大部分利润,其余环节利润微薄。上游材料商毛利率在58.7%–59.7%,营业利润率达34%;中游模组厂毛利率仅为1.5%–16%;下游终端厂毛利率为31.02%。这种利润分配格局主要源于上游的技术垄断和客户转换成本,使得其在产业链中具有显著的话语权。
电子纸行业主要应用场景及市场趋势?
电子纸行业的主要应用场景集中在电子货架标签,该应用占全球电子纸模组出货量的95.4%。然而,尽管电子货架标签需求旺盛,但该应用仅占上游材料商营收约一半。未来市场趋势显示,全球电子纸模组出货量预计在2025年同比增长87.8%,但上游材料商营收增速仅为12.3%。这表明产业链的增长主要由下游需求驱动,而上游利润空间相对受限。此外,电子纸的物理特性决定了其更适合长期显示、极低更新频率且难供电的场景,市场规模受限于这些特定应用场景的拓展速度。
本报告重点分析了电子纸行业的哪些方面?
本报告重点分析了电子纸产业链的结构与利润分配机制,揭示了上游材料商凭借技术壁垒和客户迁移成本优势占据绝大部分利润的现象。报告还深入探讨了产业链下游需求的主要来源——电子货架标签,并分析了其市场占比与营收贡献。此外,报告强调了产业链呈现项目型节奏,受零售商资本开支和渠道库存影响,上下游营收增速呈现周期性背离的特点。通过对关键数据的分析,如毛利率、采购占比、出货量增速等,报告揭示了产业链各环节的盈利能力与增长动力差异。
当前电子纸市场处于什么发展阶段?
当前电子纸市场仍处于发展初期,产业链各环节的成熟度与市场渗透率存在显著差异。上游材料商凭借技术壁垒占据主导地位,利润率较高;中游模组厂面临较大的成本压力,毛利率较低;下游终端厂则受益于市场需求增长,但整体利润空间有限。从市场规模来看,全球电子纸模组出货量预计在2025年将实现87.8%的同比增长,显示出较强的增长潜力。但需要注意的是,电子纸的应用场景相对受限,主要集中在家电、电子货架标签等领域,市场规模受限于这些特定领域的拓展速度。
投资电子纸行业需关注哪些风险?
投资电子纸行业需关注多重风险。首先,产业链利润高度集中在上游材料商,下游企业议价能力较弱,可能导致供应链波动风险。其次,电子纸的应用场景相对受限,主要依赖电子货架标签等特定领域,市场拓展速度存在不确定性。此外,产业链呈现项目型节奏,受零售商资本开支和渠道库存影响较大,可能导致上下游营收增速周期性背离,增加投资风险。最后,技术迭代与竞争加剧也可能对行业格局产生冲击,投资者需密切关注技术发展趋势和市场竞争动态。