猜你想问
华测导航2026年三季报核心数据表现如何?
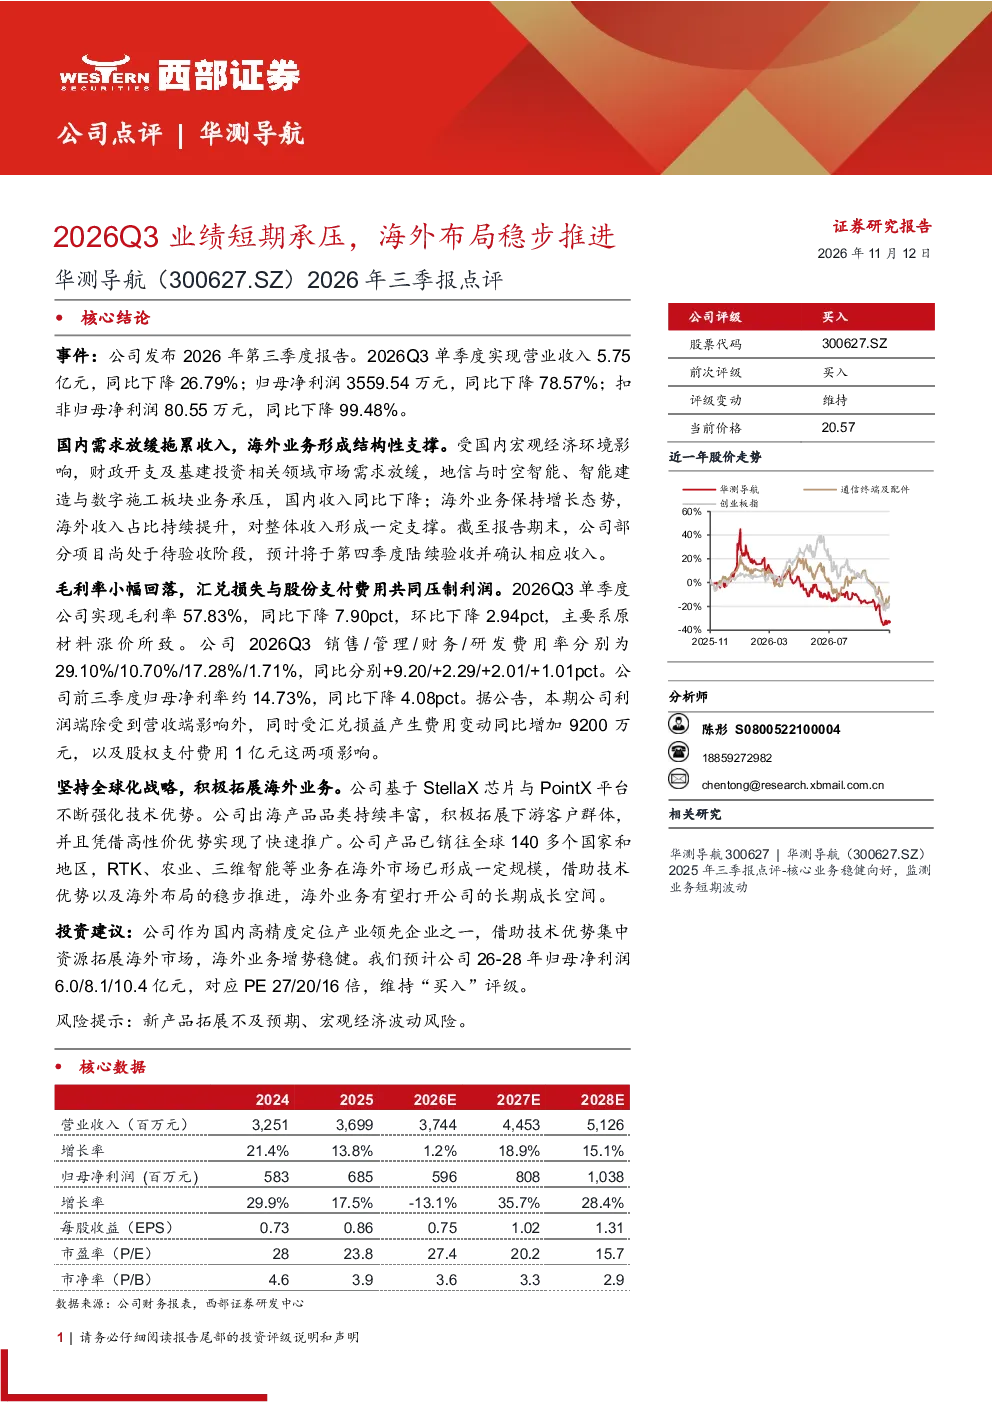
华测导航2026年三季报显示,单季度营业收入5.75亿元,同比下降26.79%;归母净利润3559.54万元,同比下降78.57%;扣非归母净利润80.55万元,同比下降99.48%。国内需求放缓拖累收入,海外业务保持增长态势,海外收入占比持续提升。毛利率小幅回落至57.83%,主要受原材料价格上涨影响;汇兑损失与股份支付费用共同压制利润。
高精度定位行业发展趋势如何?
高精度定位行业受宏观经济影响,财政开支及基建投资相关领域市场需求放缓,地信与时空智能、智能建造与数字施工板块业务承压。但海外业务保持增长,产品已销往全球140多个国家和地区,RTK、农业、三维智能等业务在海外市场已形成一定规模。行业整体呈现国内承压、海外扩张的态势。
华测导航报告重点分析了哪些业务方向?
报告重点分析了华测导航国内业务受宏观经济影响放缓,而海外业务保持增长的结构性支撑。公司基于StellaX芯片与PointX平台强化技术优势,出海产品品类持续丰富,积极拓展下游客户群体,凭借高性价优势实现快速推广。海外业务有望打开公司长期成长空间。
当前高精度定位市场现状如何?
当前高精度定位市场呈现国内需求放缓、海外市场扩张的现状。国内受宏观经济影响,财政开支及基建投资相关领域市场需求放缓,而海外业务保持增长,产品已销往全球140多个国家和地区,RTK、农业、三维智能等业务在海外市场已形成一定规模。市场竞争激烈,技术优势成为关键。
华测导航研报提示了哪些风险?
华测导航研报提示的主要风险包括新产品拓展不及预期和宏观经济波动风险。新产品拓展不及预期可能导致公司业绩增长不及预期,而宏观经济波动可能影响国内外市场需求,进而影响公司业绩表现。公司需密切关注市场变化,及时调整经营策略。
你可能感兴趣
2023年业绩快报:需求短期承压,产品迭代与海外布局稳步推进
机械设备国盛证券2024-02-26
受光伏周期影响业绩承压,产品及海外布局稳步推进
华安证券2025-05-09
疫情使短期业绩承压,“1+N”布局战略稳步推进
山西证券2022-11-08
业绩短期承压,“存储+控制”战略布局稳步推进
华创证券2023-05-04
业绩短期承压,海外布局持续推进
医药生物德邦证券2023-11-03
半年报点评:25Q2业绩短期承压,海外本土化布局持续推进
医药生物国盛证券2025-09-13
2024年半年报点评:业绩短期承压,氟化工及海外布局稳推进
建筑建材国联证券2024-08-21
年报点评:业绩短期承压,持续推进海外布局
基础化工中原证券2025-04-16
电解液业绩短期承压,海外布局稳健推进
建筑建材国联证券2024-04-29
盈利短期承压,全球化布局稳步推进
交通运输西南证券2025-03-31