猜你想问
这份研报的核心内容是什么?
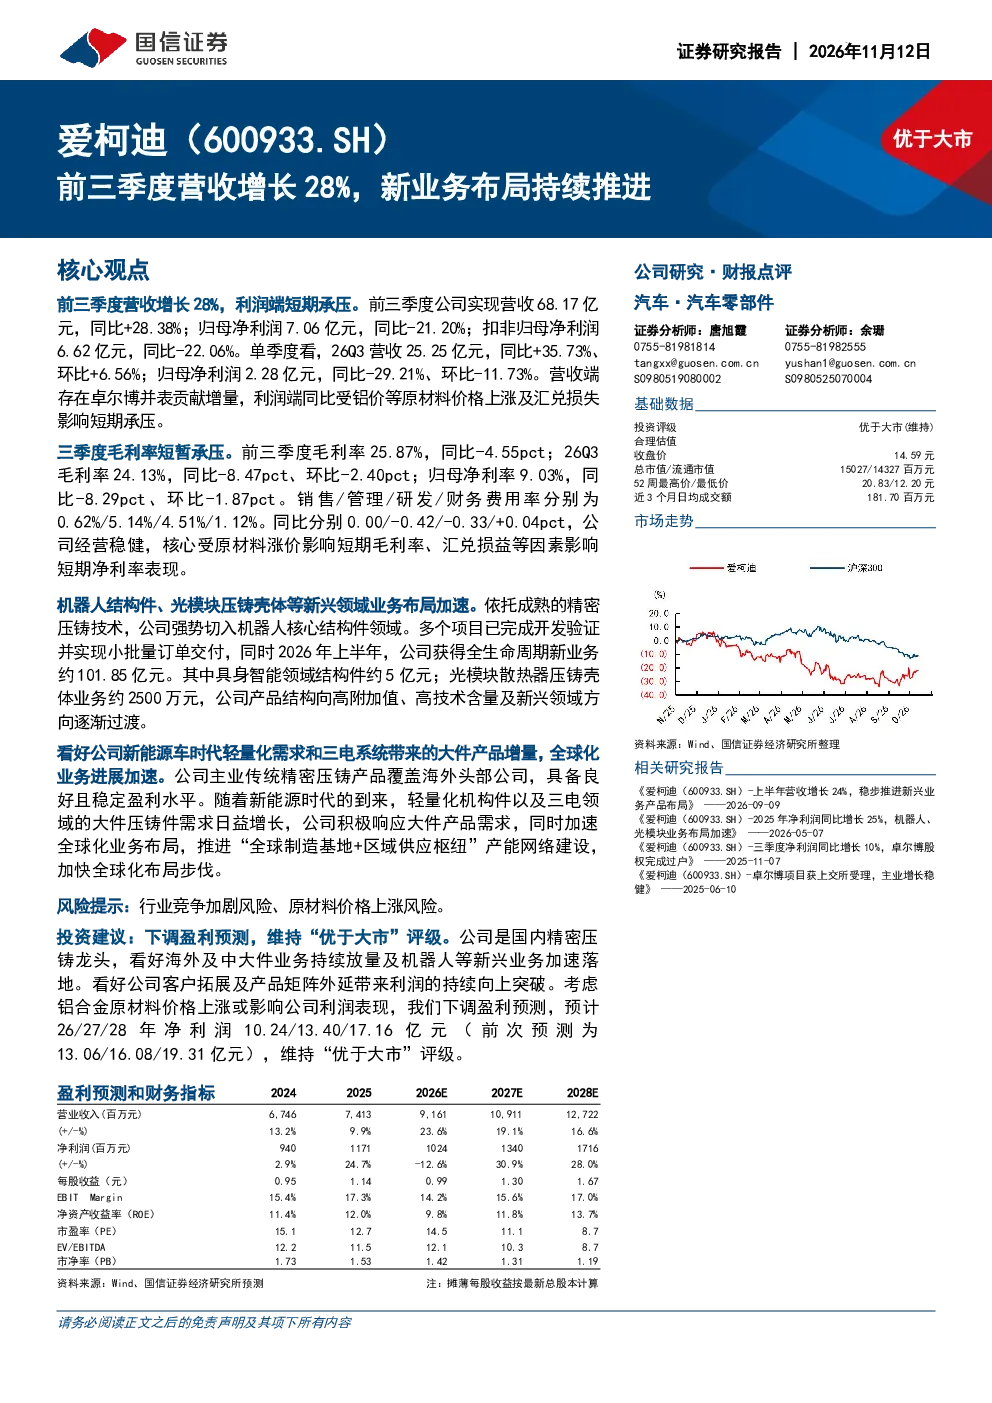
该研报指出,公司前三季度营收增长28%,但利润端受铝价上涨及汇兑损失影响短期承压。公司积极布局机器人结构件、光模块压铸壳体等新兴领域,并加速全球化业务拓展。具体数据显示,前三季度营收68.17亿元,同比+28.38%;归母净利润7.06亿元,同比-21.20%。公司看好海外及中大件业务持续放量及机器人等新兴业务加速落地,并维持“优于大市”评级。
交运设备行业的发展趋势如何?
报告显示,公司所处精密压铸行业正加速向新兴领域拓展,机器人结构件、光模块压铸壳体等业务增长潜力大。行业整体受益于制造业智能化升级和全球化布局,中大件精密压铸需求有望持续放量。同时,原材料价格波动和汇率风险是行业面临的主要挑战,企业需加强成本控制和供应链管理。
研报重点分析了哪些方向?
研报重点分析了公司新业务布局的进展和潜力,包括铝合金、锌合金、电机铁芯等领域的订单情况。报告特别关注了公司在全球化产能网络建设方面的投入,如墨西哥二期工厂投产和马来西亚生产基地的量产准备。此外,研报还评估了公司客户拓展和产品矩阵外延对利润提升的推动作用。
当前市场对该公司有何判断?
市场判断公司是国内精密压铸龙头,具备较强的技术实力和客户资源。公司新业务布局持续推进,未来增长可期。但短期内,铝价上涨和汇兑损失对公司利润造成压力,需关注成本控制效果。长期来看,公司全球化布局和产品多元化战略将增强其抗风险能力。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格波动,特别是铝价上涨可能侵蚀利润空间。此外,汇率波动对海外业务盈利能力产生影响。公司新业务尚处发展初期,市场接受度和盈利能力有待验证。同时,全球化产能扩张面临的地缘政治和运营风险需持续关注。
你可能感兴趣
爱柯迪前三季度营收增长28%,新业务布局持续推进
国信证券2026-11-11
前三季度营收增长23%,具身智能等新业务布局加速
交运设备国信证券2026-11-13
前三季度营收利润实现大幅增长,国内外业务加速布局
长城证券2024-11-05
三季度营收同比增长28%,同店表现持续改善
商贸零售国信证券2025-11-29
营收稳健增长,液冷新业务布局稳步推进
华安证券2026-05-11
爱柯迪2026年三季报点评:卓尔博并表助力营收增长,新业务布局稳步推进
西部证券2026-10-30
新亚电子:前三季度营收利润保持稳定增长,积极推进新产品研发生产
长城证券2025-11-07
浙数文化(600633.SH)2026H1营收增长22%,AI应用与新业务持续推进
国信证券2026-09-08
前三季度营收超去年全年,继续深入布局创新业务
文化传媒上海证券2021-10-29
聚氨酯耐磨管叠加海外业务带动营收增长,2026前三季度归母净利润+46.91%
开源证券2026-10-30