猜你想问
中裕科技2026年Q1-3业绩表现如何?
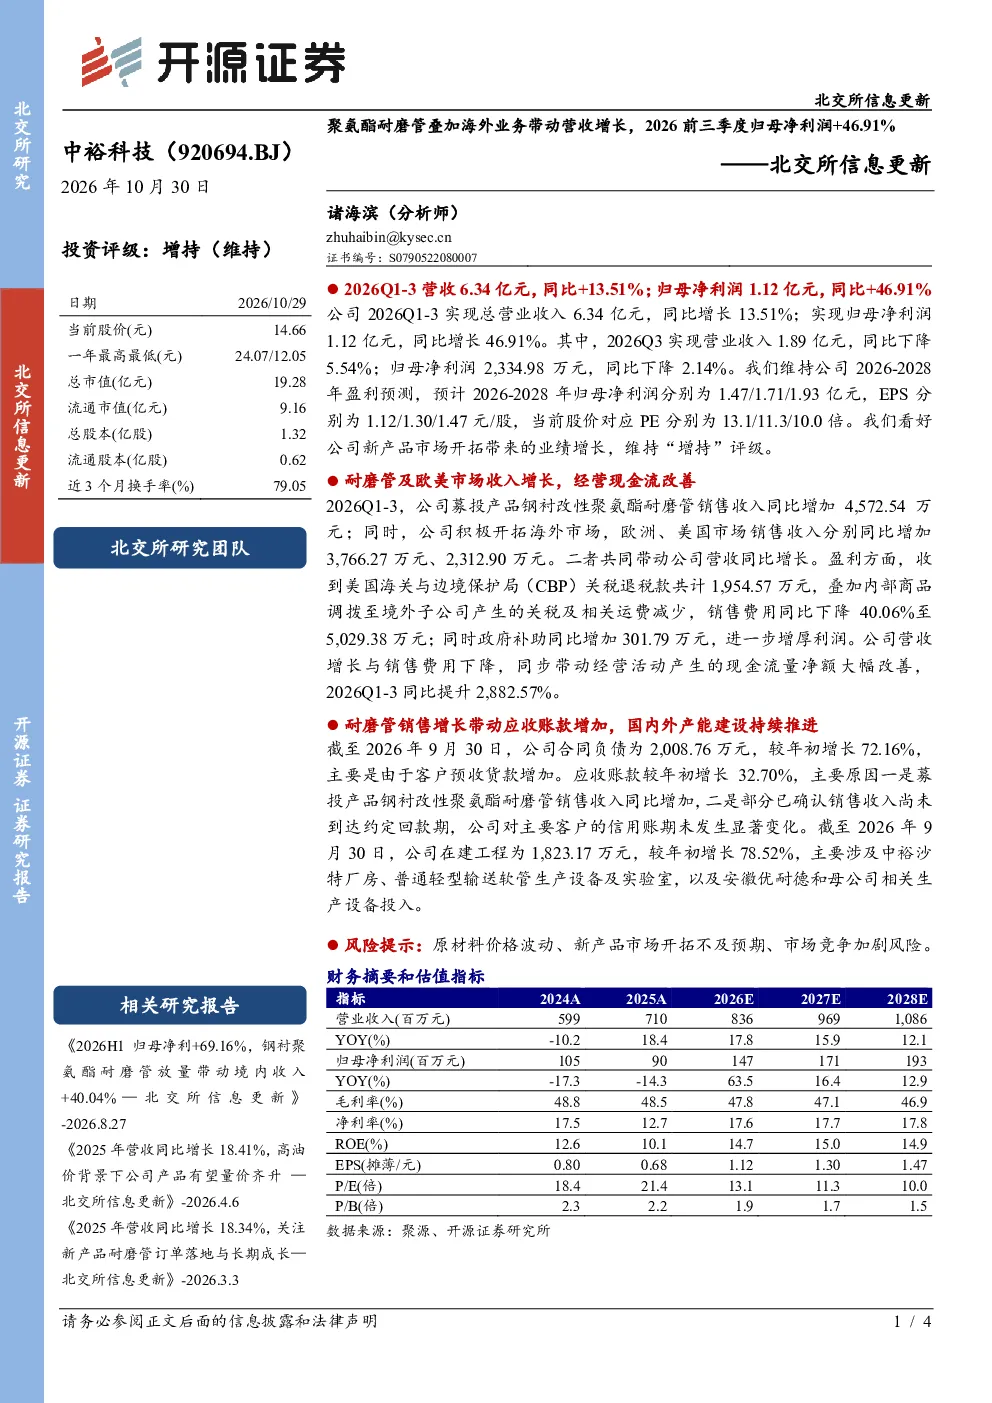
中裕科技2026年Q1-3业绩表现强劲,营收6.34亿元同比增长13.51%,归母净利润1.12亿元同比增长46.91%。主要得益于耐磨管销售增长和海外市场拓展,其中欧洲和美国市场销售收入分别同比增加3,766.27万元和2,312.90万元。收到美国海关关税退税款1,954.57万元,销售费用同比下降40.06%,政府补助同比增加301.79万元,增厚利润。经营活动产生的现金流量净额大幅改善,同比提升2,882.57%
聚氨酯耐磨管行业发展趋势如何?
聚氨酯耐磨管行业受益于工业自动化、能源化工等领域需求增长,市场空间广阔。中裕科技通过技术升级和海外市场拓展,产品竞争力增强。未来行业将向高端化、智能化方向发展,环保要求提高也将推动行业技术革新。企业需加强研发投入,拓展多元化市场以应对行业变化
研报重点分析了哪些方面?
研报重点分析了中裕科技2026年Q1-3业绩表现,包括营收、净利润增长情况,耐磨管销售及海外市场拓展贡献。同时分析了合同负债、应收账款、在建工程等财务数据,揭示了客户预收货款增加、耐磨管销售增长等因素对业绩的影响。此外,报告还关注了美国海关关税退税款、销售费用下降等对利润增厚的作用
当前市场现状如何判断?
当前聚氨酯耐磨管市场需求稳定增长,中裕科技凭借产品优势和海外市场布局,市场份额逐步提升。行业竞争激烈,原材料价格波动、环保政策变化等因素对行业影响较大。企业需加强成本控制、技术创新和品牌建设,以应对市场竞争和政策变化
研报提示了哪些风险?
研报提示的主要风险包括原材料价格波动,可能影响生产成本和利润水平;新产品市场开拓不及预期,可能导致业绩增长放缓;市场竞争加剧,可能压缩企业利润空间。此外,海外市场拓展也面临政策、汇率等风险因素,需谨慎应对
你可能感兴趣
前三季度营收及扣非后归母净利润增长强劲,基建、海外业务成绩斐然
建筑建材安信证券2017-10-29
北交所信息更新:2026H1归母净利+69.16%,钢衬聚氨酯耐磨管放量带动境内收入+40.04%
开源证券2026-08-26
北交所信息更新:2023前三季度营收/归母净利润增长47%/69%,第二曲线稳步兑现
开源证券2023-10-30
来水修复带动前三季度归母净利润同比增长27.6%,新型储能业务快速发展
国信证券2024-11-06
中材国际 2026年前三季度实现营收319.41亿元 同比-3.20 归母净利润12.88亿
未知机构2026-10-21
东华科技 2026年前三季度实现营收68.19亿元 同比 0.35 归母净利润4.15亿元
未知机构2026-10-27
前三季度归母净利润增长24.58%,研发大型矿车加紧海外布局
开源证券2023-11-02
2023年前三季度营收、归母净利润分别同比增长33%、31%
国防军工国盛证券2023-10-22
2023年前三季度营收、归母净利润分别同比增长9.28%、9.98%
国盛证券2023-10-26