猜你想问
爱柯迪前三季度营收增长28%的具体表现如何?
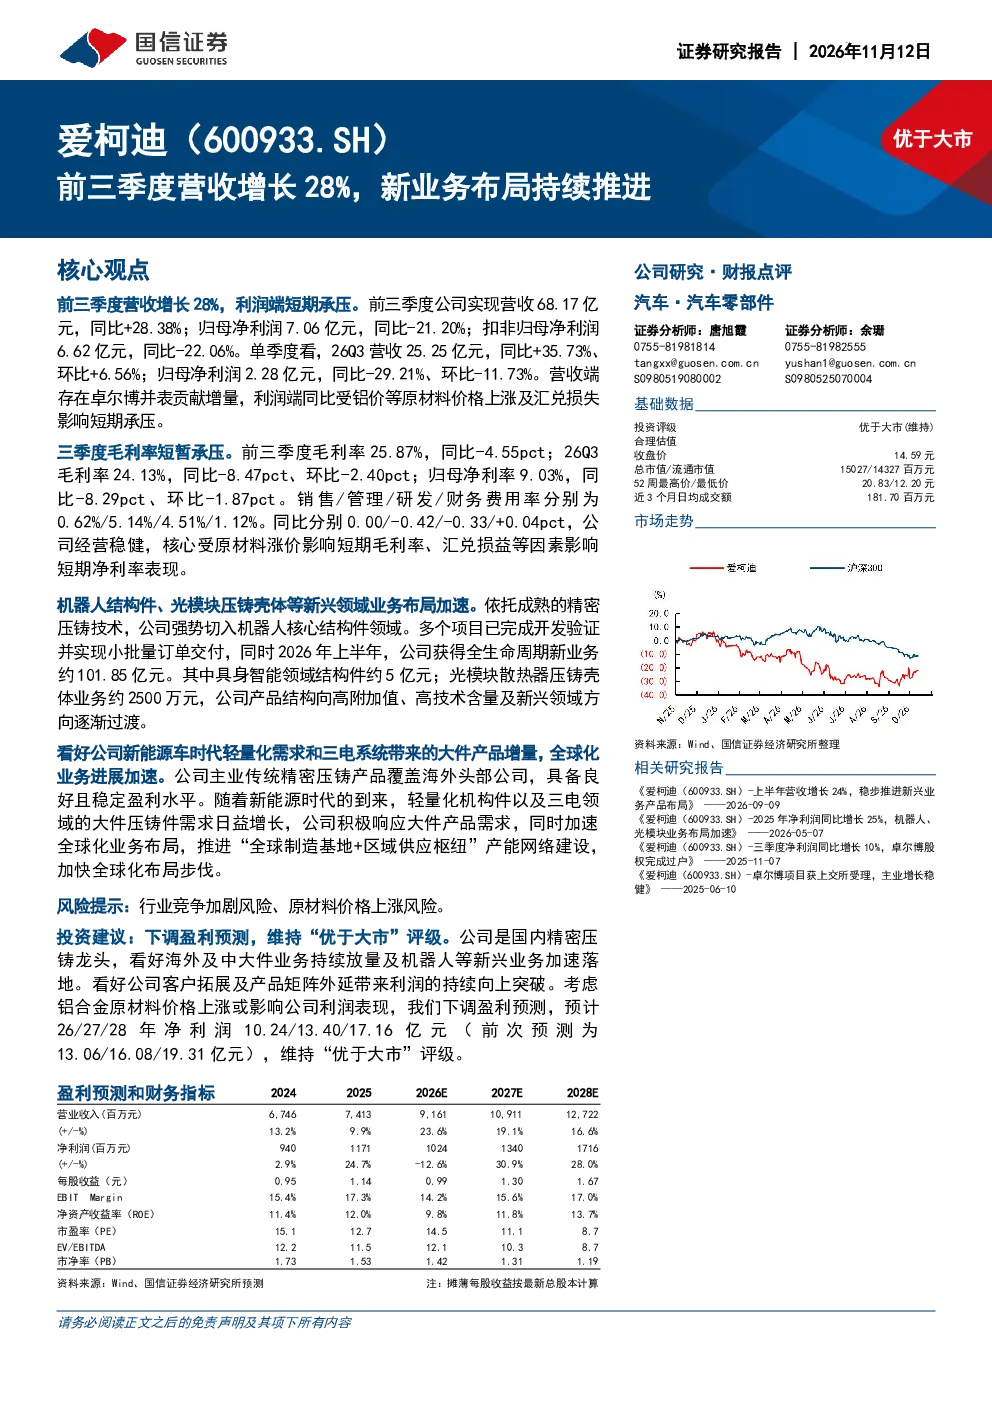
爱柯迪前三季度营收达68.17亿元,同比增28.38%,主要得益于业务规模扩大。但利润端承压,归母净利润同比降21.20%至7.06亿元,扣非归母净利润降22.06%至6.62亿元,主要受铝价上涨及汇兑损失影响。26Q3营收25.25亿元,同比增35.73%,环比增6.56%,但归母净利润同比降29.21%至2.28亿元,环比降11.73%。毛利率方面,前三季度为25.87%,同比降4.55pct,26Q3为24.13%,同比降8.47pct、环比降2.40pct。
爱柯迪的新业务布局有哪些亮点?
爱柯迪积极布局机器人结构件、光模块压铸壳体等新兴领域,2026年上半年获得全生命周期新业务约101.85亿元。其中铝合金业务约88亿元(具身智能领域结构件占比约6%),锌合金业务约4.19亿元(光模块散热器压铸壳体业务占比约6%),电机铁芯业务约9.66亿元(具身智能领域占比约1.47%)。公司通过拓展产品矩阵,推动业务多元化发展。
精密压铸行业的发展趋势如何?
精密压铸行业正朝着高端化、智能化、全球化方向发展。随着新能源汽车、机器人、光通信等产业的快速发展,对精密压铸件的需求持续增长。国内企业通过技术创新和产业链整合,逐步提升国际竞争力。未来,行业集中度有望进一步提升,头部企业将受益于规模效应和客户资源优势。
爱柯迪当前的市场表现如何?
爱柯迪作为国内精密压铸龙头,受益于下游应用领域需求增长,业务规模持续扩大。公司海外及中大件业务有望持续放量,机器人等新兴业务加速落地。但短期利润端受原材料成本上升及汇兑影响,存在一定压力。公司通过全球化布局,提升供应链抗风险能力。
投资爱柯迪需要注意哪些风险?
投资爱柯迪需关注原材料价格波动风险,尤其是铝价上涨可能影响公司利润表现。此外,汇率波动也可能带来汇兑损失。市场竞争加剧、技术迭代风险以及新业务拓展不确定性也是需关注的因素。公司盈利预测已下调,反映市场对原材料成本压力的担忧。