猜你想问
这份研报的核心内容是什么?
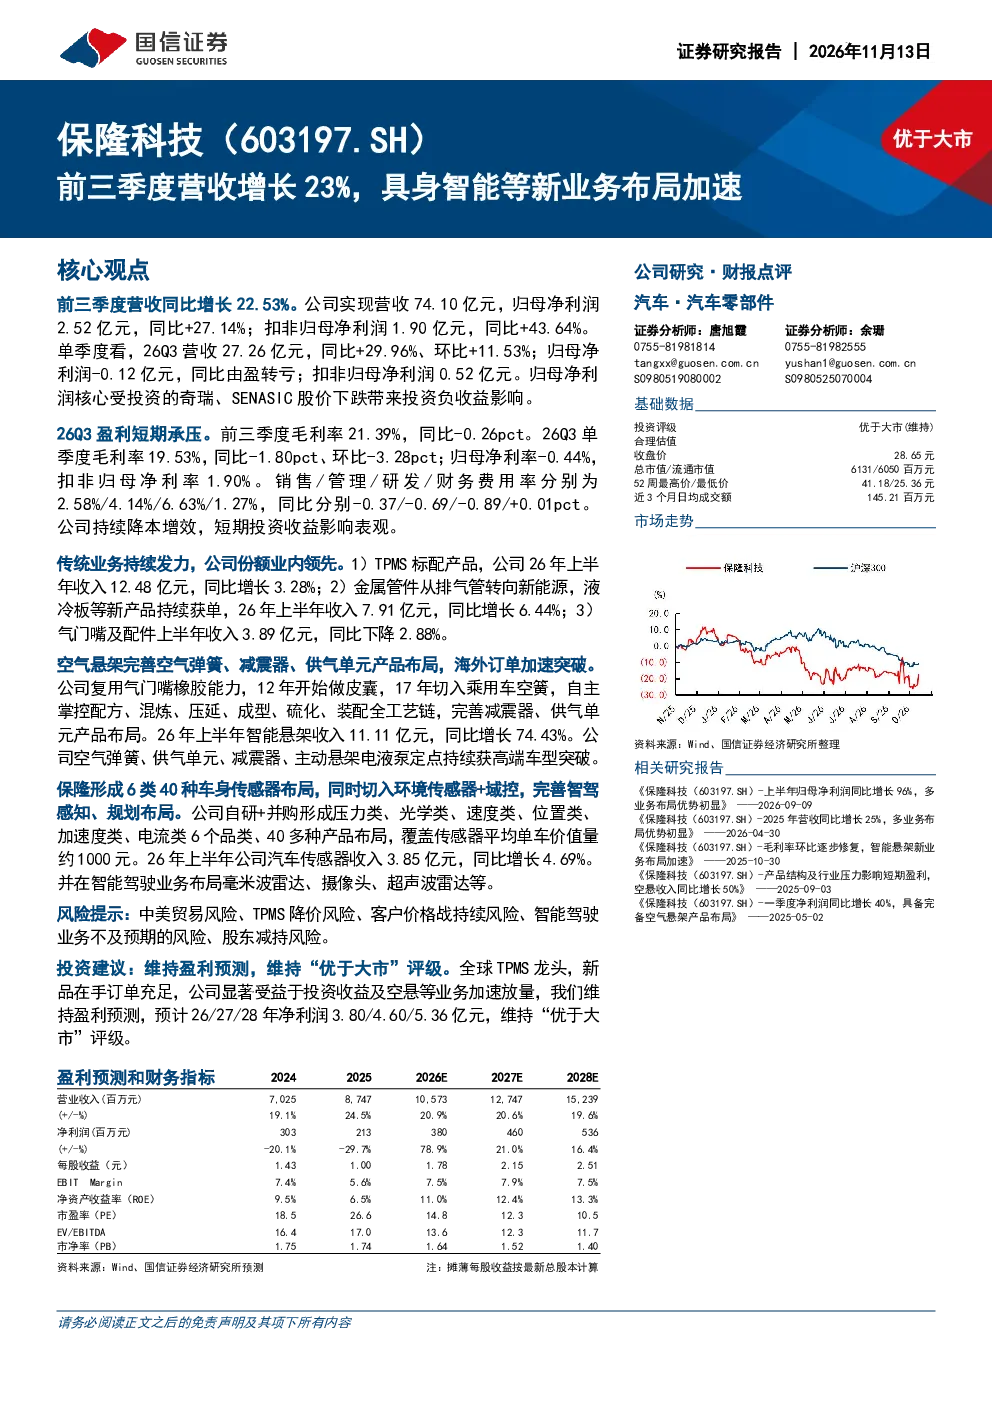
这份研报指出,保隆科技前三季度营收同比增长22.53%,归母净利润同比增长27.14%,扣非归母净利润同比增长43.64%。单季度来看,26Q3营收同比增长29.96%,环比增长11.53%,但归母净利润同比由盈转亏,主要受投资负收益影响。公司毛利率为21.39%,同比下滑0.26个百分点;26Q3单季度毛利率为19.53%,同比下滑1.8个百分点、环比下滑3.28个百分点。公司持续降本增效,销售、管理、研发、财务费用率同比分别下降0.37、0.69、0.89、0.01个百分点。
交运设备行业的发展趋势如何?
交运设备行业正经历智能化、轻量化转型。以保隆科技为例,其空气悬架业务增长迅猛,2025年渗透率达5.5%,预计2026年市场规模约240亿元。公司空气悬架系统主要面向高端新能源汽车市场,2025年配套智能悬架产品超281.75万支。同时,传统业务如TPMS、金属管件等也在向新能源市场拓展,例如金属管件业务正布局车顶架、金属支架、EGR管等新产品。全球市场方面,公司推进全球本地化生产布局,匈牙利园区二期已建成,泰国新厂2026年一季度投产,美国TPMS工厂预计2027年投产。
研报重点分析了保隆科技的哪些业务?
研报重点分析了保隆科技的五大业务板块。传统业务方面,TPMS标配产品收入12.48亿元,同比增长3.28%;金属管件收入7.91亿元,同比增长6.44%,转向新能源市场;气门嘴及配件收入3.89亿元,同比下降2.88%。新兴业务方面,智能悬架收入11.11亿元,同比增长74.43%,完善了空气弹簧、减震器、供气单元产品布局,海外订单加速突破,已获多家高端车型定点,首获外资车企定点,在手订单超140亿元,2026年预计出货316万支。传感器业务收入3.85亿元,同比增长4.69%,自研+并购形成6类40种产品布局,覆盖传感器平均单车价值量约1000元,独家量产三目800万像素摄像头模组。
当前交运设备市场的现状如何?
当前交运设备市场呈现高端化、智能化趋势。以空气悬架为例,2025年渗透率达5.5%,预计2026年市场规模约240亿元,公司空气悬架系统主要配套高端新能源汽车,2025年配套智能悬架产品超281.75万支。传统业务方面,TPMS市场竞争激烈,公司作为全球龙头仍面临降价压力;金属管件等业务正加速向新能源市场拓展。公司全球化布局逐步完善,匈牙利、泰国、美国等地工厂建设有序推进,但面临中美贸易风险、客户价格战等挑战。
研报提到了哪些风险提示?
研报提示了五项主要风险:一是中美贸易风险,可能影响公司海外业务;二是TPMS降价风险,市场竞争加剧可能导致产品价格下滑;三是客户价格战持续风险,可能压缩公司利润空间;四是智能驾驶业务不及预期的风险,公司在该领域布局尚处早期阶段;五是股东减持风险,大股东可能因市场情况减持股份,影响股价稳定性。此外,公司投资收益波动也可能对短期业绩产生影响。