猜你想问
这份研报主要分析了什么内容?
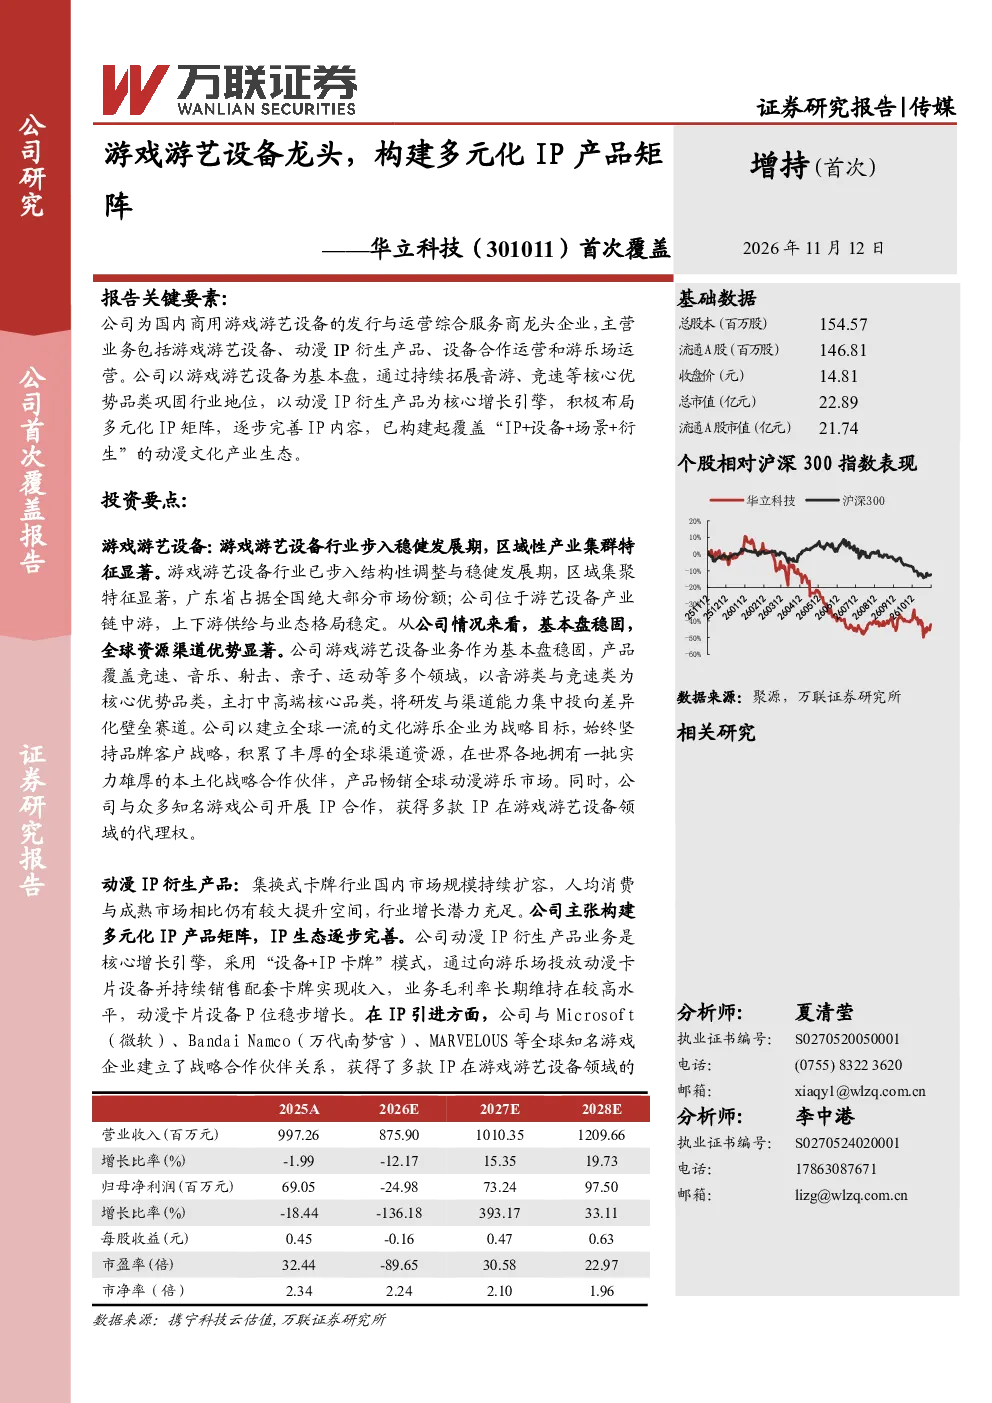
这份研报首次覆盖了广州华立科技股份有限公司,该公司是国内商用游戏游艺设备的发行与运营综合服务商龙头企业。报告重点分析了公司在游戏游艺设备业务、动漫IP衍生产品业务方面的布局与发展,以及其在产业链中的地位和竞争优势。此外,还探讨了公司的发展历程、股权结构、业绩预测和投资建议等内容。
游戏游艺设备行业的发展趋势如何?
游戏游艺设备行业目前正步入稳健发展期,呈现明显的区域性产业集群特征,广东省占据全国绝大部分市场份额。行业上下游供给与业态格局稳定,公司位于产业链中游,产品覆盖多个领域,以音游类与竞速类为核心优势品类,主打中高端市场。同时,行业重视VR等虚拟现实技术与游戏游艺设备的融合发展,未来增长潜力较大。
报告重点分析了公司的哪些方面?
报告重点分析了公司的游戏游艺设备业务和动漫IP衍生产品业务。在游戏游艺设备业务方面,公司产品覆盖竞速、音乐、射击、亲子、运动等多个领域,以音游类与竞速类为核心优势品类,并与众多知名游戏公司开展IP合作。在动漫IP衍生产品业务方面,公司采用“设备+IP卡牌”模式,通过向游乐场投放动漫卡片设备并持续销售配套卡牌实现收入,业务毛利率长期维持在较高水平。
当前市场对华立科技的评价如何?
当前市场对华立科技的评价较为积极。公司作为国内游艺设备龙头企业,动漫IP衍生产品业务具备差异化竞争力,新品矩阵持续丰富有望驱动业绩修复。预计公司2026年-2028年营收分别为8.76/10.10/12.10亿元,同比增速分别为-12.17%/15.35%/19.73%,归母净利润分别为-0.25/0.73/0.98亿元。尽管短期内业绩承压,但长期发展前景被看好。
研报提示了哪些风险?
研报提示了多项风险,包括线下消费复苏不及预期、行业竞争加剧、IP授权合作及IP内容热度下滑风险、单一IP依赖度较高、海外市场开拓不及预期、政策监管变化、商誉减值等风险。这些风险可能对公司未来的业绩和经营产生不利影响,投资者需密切关注。