猜你想问
美国通胀报告核心内容是什么?
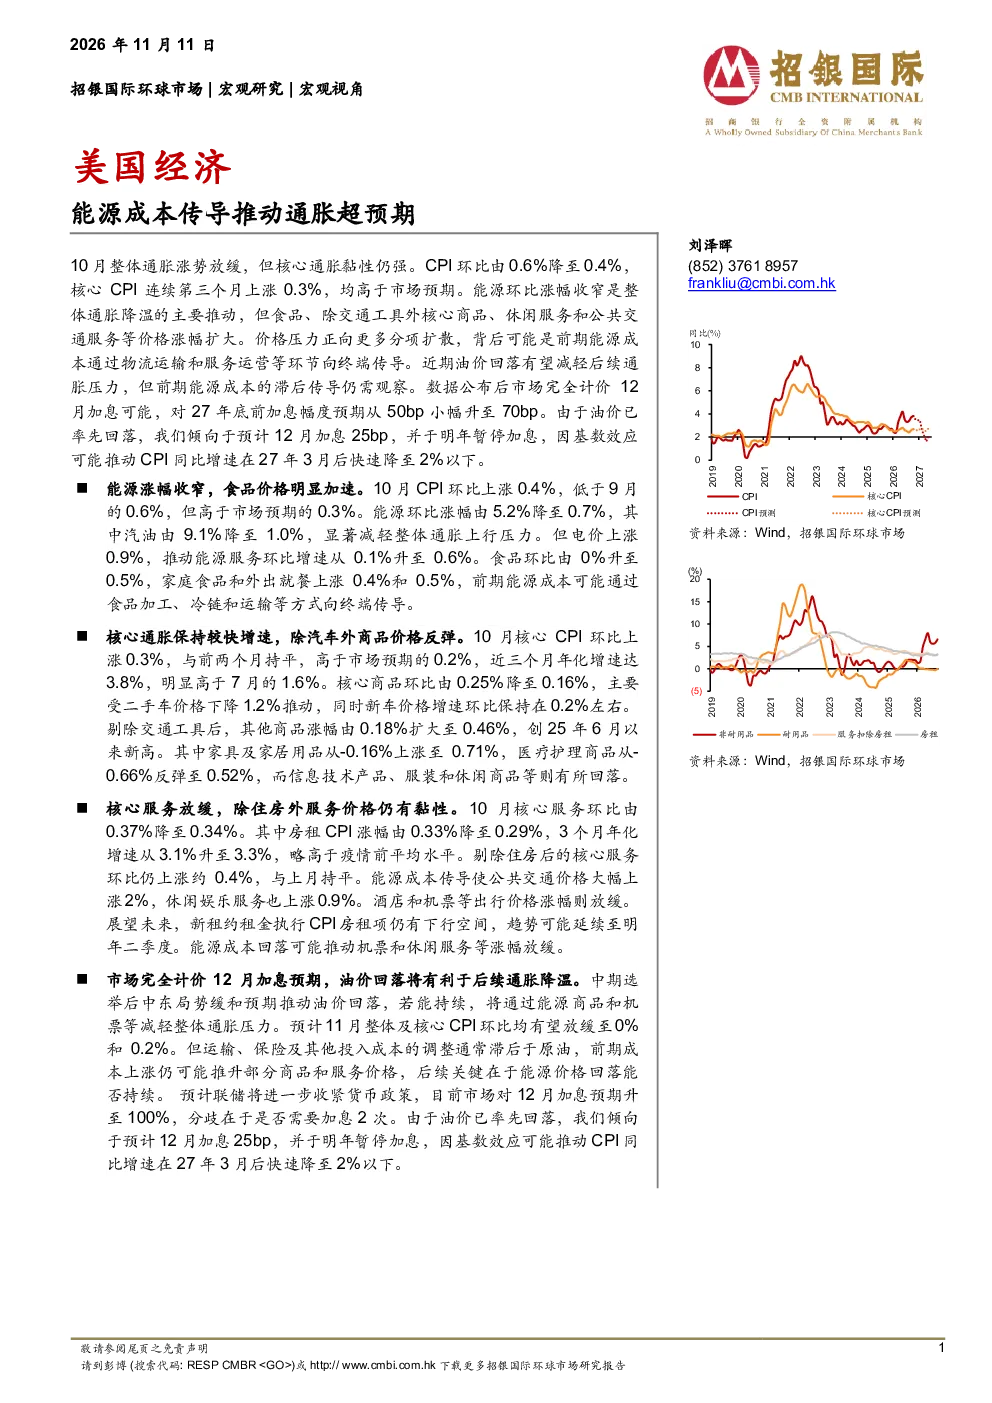
10月美国通胀报告显示整体通胀涨势放缓,CPI环比由0.6%降至0.4%,但核心CPI连续第三个月上涨0.3%,高于市场预期。能源环比涨幅收窄是整体通胀降温的主要推动,但食品、核心商品、休闲服务和公共交通等服务价格涨幅扩大。价格压力正向更多分项扩散,背后可能是前期能源成本通过物流运输和服务运营等环节向终端传导。
能源成本传导对通胀有何影响?
能源成本传导对通胀的影响体现在多个方面。10月报告显示能源环比涨幅由5.2%降至0.7%,其中汽油价格显著回落,减轻了通胀压力。但电价上涨0.9%,推动能源服务环比增速从0.1%升至0.6%。同时,食品环比由0%升至0.5%,家庭食品和外出就餐价格上涨,这可能与前期能源成本通过食品加工、冷链和运输等方式向终端传导有关。这种传导机制使得通胀压力从能源领域向更多分项扩散。
核心通胀的主要驱动因素有哪些?
10月核心通胀保持较快增速,环比上涨0.3%,与前两个月持平,高于市场预期的0.2%。主要驱动因素包括:剔除交通工具后,其他商品价格涨幅由0.18%扩大至0.46%,创25年6月以来新高,其中家具及家居用品、医疗护理商品价格上涨明显;核心服务价格仍有黏性,剔除住房后的核心服务环比仍上涨约0.4%,主要受公共交通价格大幅上涨2%、休闲娱乐服务上涨0.9%推动。这些因素共同支撑了核心通胀的较快增速。
当前通胀市场现状如何判断?
当前通胀市场现状显示,虽然整体通胀有所放缓,但核心通胀黏性仍强,价格压力正向更多分项扩散。能源成本传导是关键观察点,虽然近期油价回落有助于减轻后续通胀压力,但前期能源成本的滞后传导仍需关注。市场完全计价12月加息预期,预计联储将进一步收紧货币政策。但运输、保险及其他投入成本的调整通常滞后于原油,前期成本上涨仍可能推升部分商品和服务价格,因此后续通胀走势仍需持续观察。
研报提示的主要风险有哪些?
研报提示的主要风险在于能源成本传导的滞后效应。虽然近期油价回落有助于减轻通胀压力,但前期能源成本可能通过物流运输和服务运营等环节继续向终端传导,导致通胀压力在一段时间内仍可能存在。此外,市场对美联储加息路径存在分歧,加息进程可能对经济产生复杂影响。同时,基数效应也可能在未来几个月推动CPI同比增速快速下降,但这些变化的具体时间和幅度仍需持续跟踪。