猜你想问
这份研报的核心内容是什么?
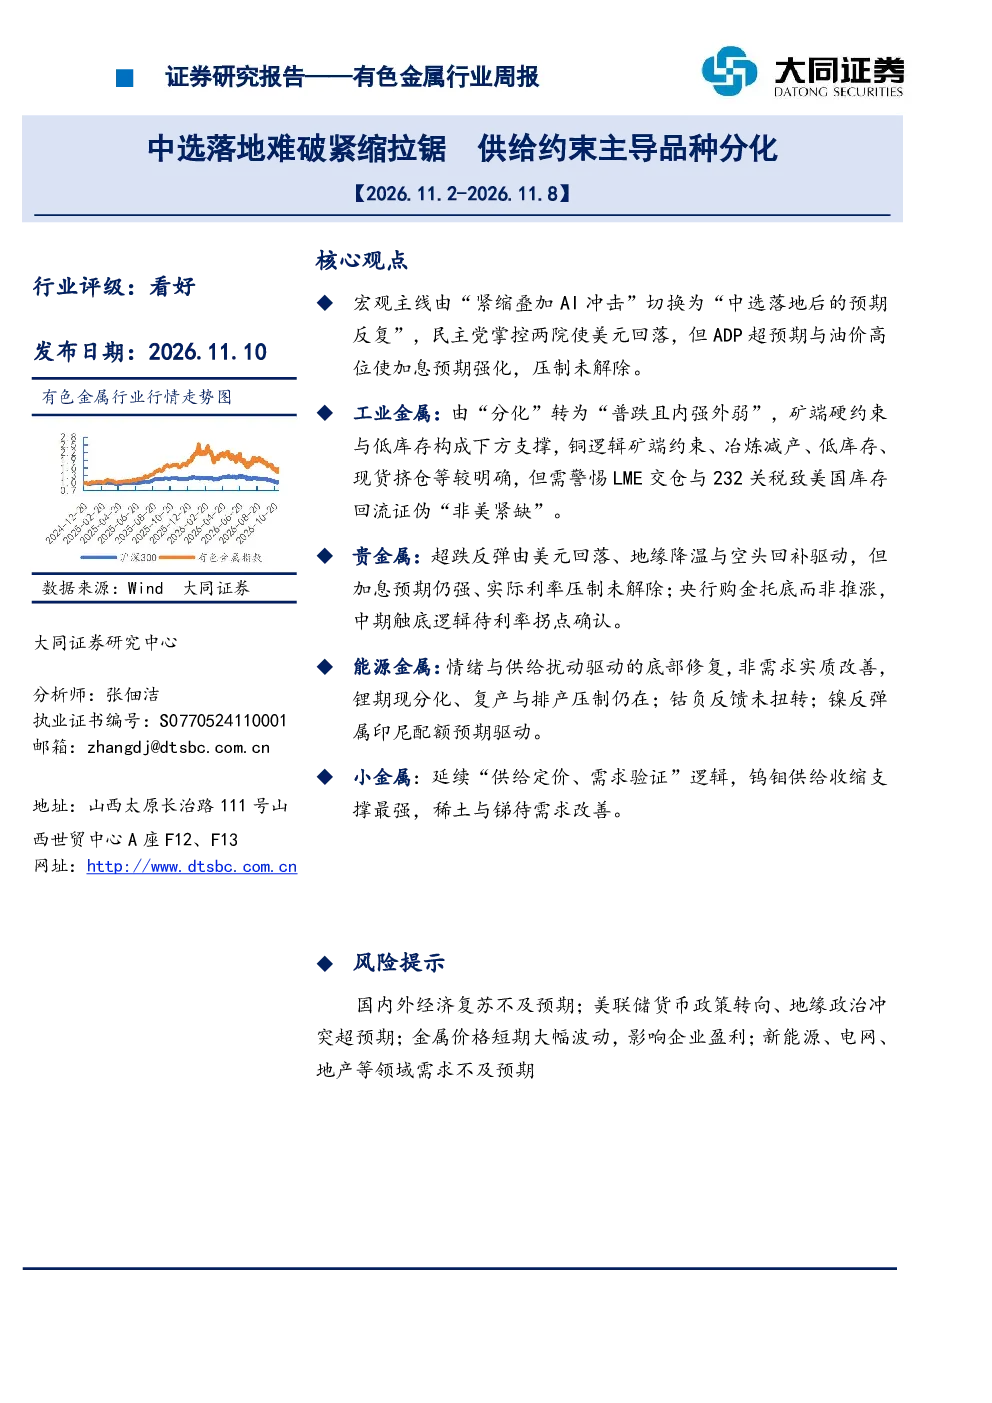
研报对有色金属行业进行了全面分析,指出宏观环境由紧缩叠加AI冲击转为中选落地后的预期反复,美元回落但加息预期仍强压制市场。工业金属整体由分化转为普跌,受矿端约束和低库存支撑;贵金属出现超跌反弹,但实际利率压制未解除;能源金属底部修复主要受情绪和供给扰动驱动;小金属中钨钼供给收缩支撑价格,稀土和锑等待需求改善。研报还分析了智利铜出口、刚果(金)查扣铜钴物料等事件,建议防守为主逢回调布局。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势受宏观经济和供需关系双重影响。工业金属价格短期承压,但矿端硬约束和低库存提供支撑;贵金属在美元回落和地缘降温下出现反弹,但加息预期仍是主要压制因素;能源金属底部修复依赖情绪和供给驱动,需求实质性改善尚不明确;小金属中钨钼供给收缩支撑价格,稀土和锑的价格走势则取决于下游需求恢复情况。行业整体需关注中期选举后政策走向和加息预期变化。
研报重点分析了哪些方向?
研报重点分析了工业金属、贵金属、能源金属和小金属四个子板块。工业金属方面,铜受矿端约束和现货挤仓压制,铝锌锡同步走弱,锡受AI需求担忧影响;贵金属中金银由单边下挫转为低位整固,但实际利率压制未解除;能源金属中锂钴镍受供给和预期驱动底部修复,但需求改善不明显;小金属中钨钼供给收缩支撑价格,稀土和锑的价格走势则取决于下游需求恢复情况。此外,研报还关注了智利铜出口、刚果(金)查扣铜钴物料等事件。
当前有色金属市场现状如何判断?
当前有色金属市场现状呈现分化态势。工业金属整体承压,但矿端硬约束和低库存提供支撑;贵金属在美元回落和地缘降温下出现超跌反弹,但加息预期仍是主要压制因素;能源金属底部修复主要受情绪和供给扰动驱动,需求实质性改善尚不明确;小金属中钨钼供给收缩支撑价格,稀土和锑的价格走势则取决于下游需求恢复情况。整体来看,市场情绪波动较大,行业需关注宏观经济和供需关系变化。
研报提示了哪些风险?
研报提示了国内外经济复苏不及预期、美联储货币政策转向、地缘政治冲突超预期、金属价格短期大幅波动影响企业盈利以及新能源、电网、地产等领域需求不及预期等风险。这些因素可能对有色金属行业产生不利影响,需密切关注。例如,美联储加息预期强化压制市场,国内外经济复苏不及预期可能导致需求改善不及预期,地缘政治冲突可能引发供应链风险,金属价格短期大幅波动可能影响企业盈利能力。此外,新能源、电网、地产等领域需求不及预期也可能对有色金属行业产生负面影响。