猜你想问
一心堂2026年三季报核心内容是什么?
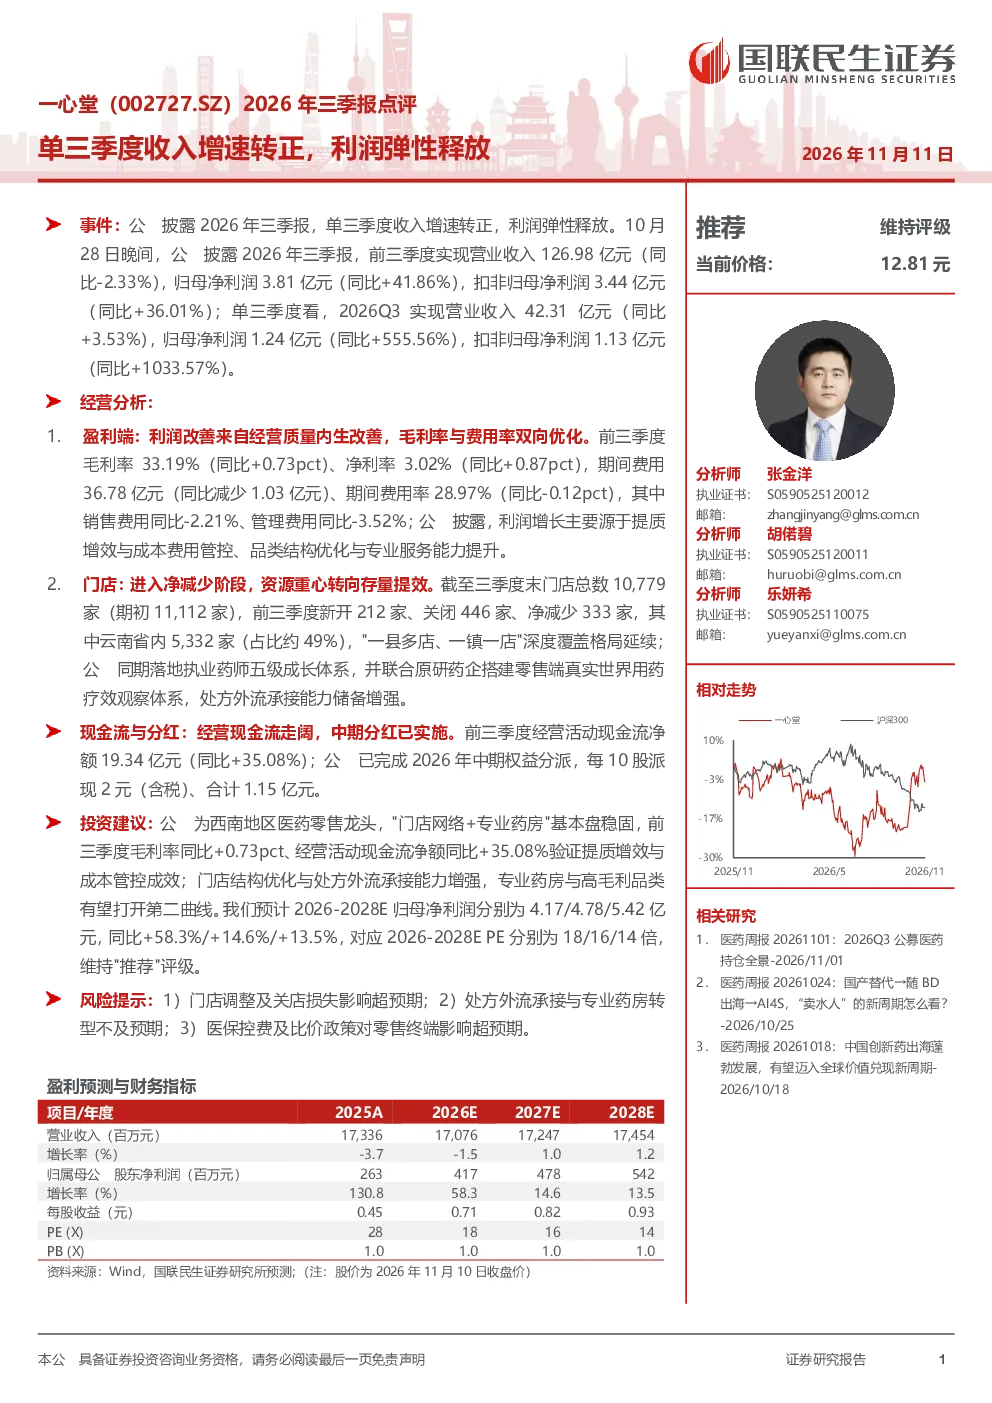
一心堂2026年三季报显示,单三季度收入增速转正,利润弹性释放。前三季度实现营业收入126.98亿元,同比-2.33%;归母净利润3.81亿元,同比+41.86%。单三季度营业收入42.31亿元,同比+3.53%;归母净利润1.24亿元,同比+555.56%。利润改善主要来自经营质量内生改善,毛利率与费用率双向优化。
医药零售行业发展趋势如何?
医药零售行业正经历转型升级,处方外流政策推动专业药房发展,同时数字化转型和品类结构优化成为关键。行业集中度提升,头部企业通过提升经营质量和专业服务能力增强竞争力。
研报对一心堂的重点分析方向有哪些?
研报重点分析了一心堂的盈利能力改善、门店结构优化及处方外流承接能力。公司通过提质增效、成本费用管控、品类结构优化提升了毛利率和净利率。同时,公司推进执业药师五级成长体系,增强处方外流承接能力。
当前医药零售市场现状如何判断?
当前医药零售市场呈现头部企业优势明显、专业药房需求增长、竞争加剧的特点。企业通过精细化运营和专业化服务提升竞争力,同时面临门店调整和医保政策变化等挑战。
研报提示的主要风险有哪些?
研报提示的主要风险包括门店调整及关店损失、处方外流承接与专业药房转型不及预期、医保控费及比价政策影响超预期。这些因素可能对公司未来经营和盈利能力产生影响。
你可能感兴趣
2026年三季报点评:工业AI收入环比加速,单季度营收增速转正
信息技术东吴证券2026-11-03
2026年三季报点评:收入转正,液冷业务持续推进,单季度扣非利润降幅收窄
机械设备国信证券2026-11-08
奕瑞科技(688301.SH)2026年三季报点评:Q3收入提速势头延续,费用改善释放利润弹性
国联民生证券2026-11-01
华厦眼科2026年三季报点评:单三季度利润增速明显回升
国联民生证券2026-11-10
国泰海通医药 智飞生物2026年三季报业绩 单三季度利润转正 期待业绩企稳复苏
未知机构2026-10-26
快递行业2025年三季报综述:25Q3单票收入、利润环比回升,反内卷下,看好快递企业利润弹性释放
交通运输华创证券2025-11-02
2024年业绩公告点评:雾化电子H2增速转正,HNB有望释放利润弹性
东吴证券2025-03-18
2024年三季度报点评:Q3单季度营收同比增速与利润转正,坚持提质增效
电气设备华创证券2024-11-04