猜你想问
2026年三季报显示大元泵业收入转正了吗?
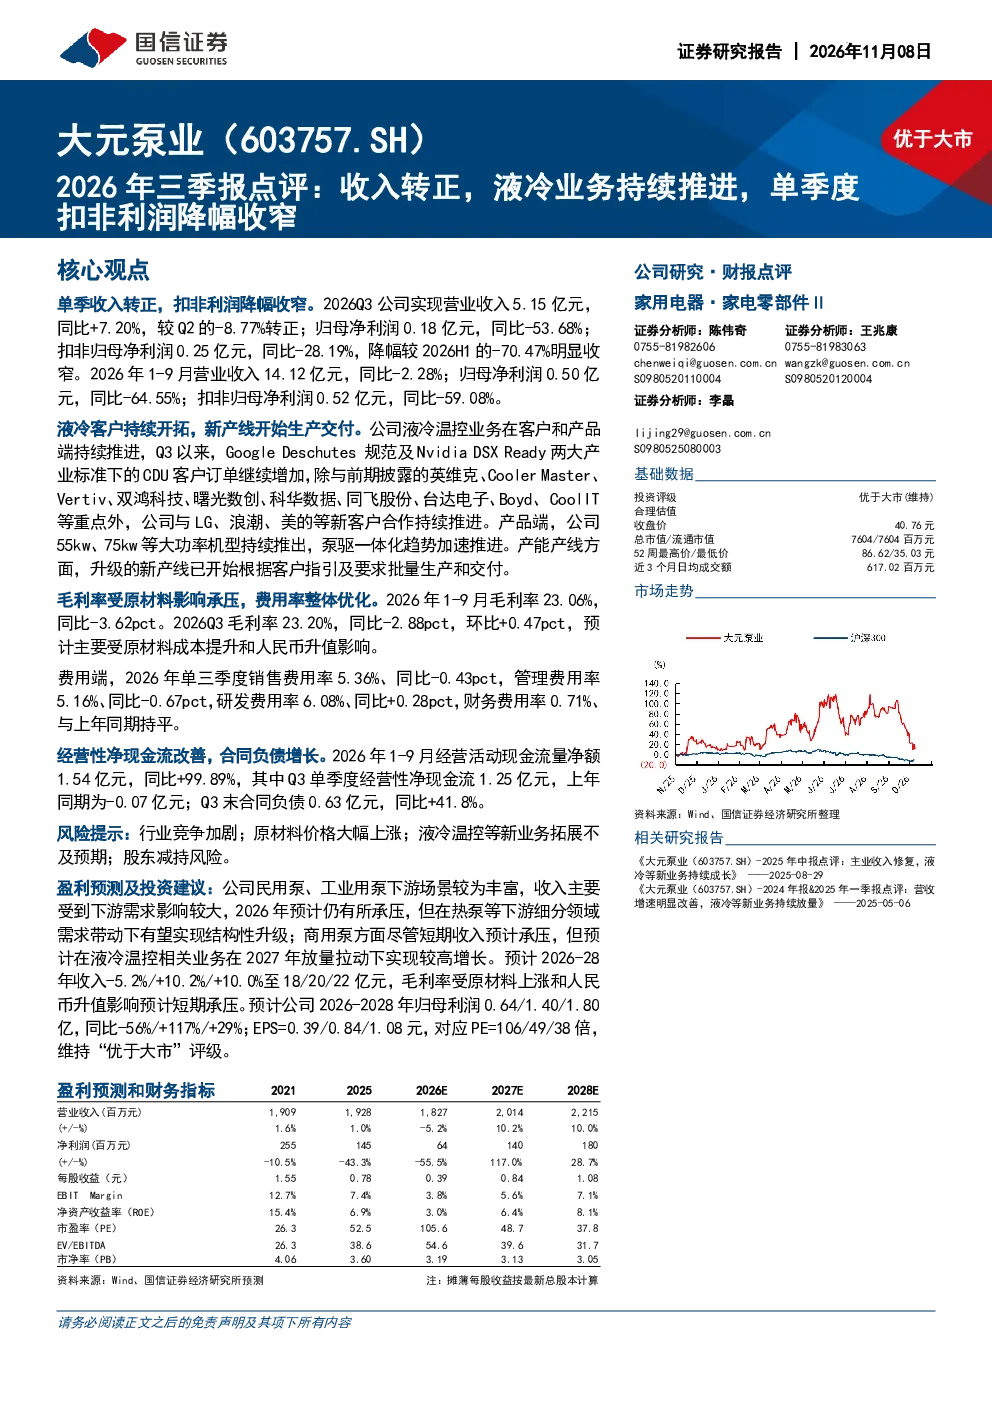
是的,2026年第三季度公司实现营业收入5.15亿元,同比增长7.20%,较第二季度实现转正。扣非归母净利润为0.25亿元,同比下降28.19%,但降幅较上半年明显收窄。这表明公司经营状况有所改善,收入增长对整体业绩起到支撑作用。
大元泵业的液冷业务发展情况如何?
液冷业务方面,公司持续推进客户和产品端拓展。Q3以来,公司在Google Deschutes规范及Nvidia DSX Ready两大产业标准下的CDU客户订单持续增加,并与LG、浪潮、美的等新客户合作。产品端,55kw、75kw大功率机型持续推出,泵驱一体化趋势加速。新产线已开始批量生产和交付,显示出公司产能和技术的提升。
报告对大元泵业未来几年的盈利预测如何?
报告预测2026-2028年公司收入将经历先降后升的过程,预计分别为18亿、20亿、22亿元,毛利率短期受原材料上涨和人民币升值影响承压。归母净利润预计2026年为0.64亿元,2027年大幅增长至1.40亿元,2028年进一步增至1.80亿元,EPS对应PE在38-106倍之间,显示出业绩的阶段性修复和长期增长潜力。
当前大元泵业的市场竞争状况怎样?
从报告来看,大元泵业在液冷温控领域正积极拓展市场,与多家新客户合作,并推出新产品机型。同时,行业竞争加剧是报告提示的风险之一,表明液冷市场参与者较多,技术迭代和客户争夺激烈。公司需要持续提升产品竞争力以应对市场变化。
投资大元泵业需要关注哪些风险?
报告提示的主要风险包括:行业竞争加剧可能导致市场份额下降;原材料价格大幅上涨会压缩利润空间;液冷温控等新业务拓展若不及预期,可能影响长期增长;此外,股东减持风险也可能对股价造成波动。投资者需密切关注这些风险因素。
你可能感兴趣
Q3收入增速转正、利润降幅收窄,海外扩张持续推进-2025年三季报点评
西部证券2025-10-30
2026年三季报点评归母同比正增长,单季度经营性利润降幅收窄
中泰证券2026-10-28
2026年三季报点评Q3收入环比降幅收窄,AI出海布局持续推进
华创证券2026-10-29
米奥会展2026年三季报点评:Q3收入环比降幅收窄,AI出海布局持续推进
华创证券2026-10-29
2024年报&2025年一季报点评:一季度收入降幅收窄,扣非利润表现稳健
国信证券2025-05-06
2026年三季报点评:工业AI收入环比加速,单季度营收增速转正
信息技术东吴证券2026-11-03
2026年三季报业绩点评报告:单季度营收正增长,持续推进业务结构优化
信息技术华龙证券2026-11-04
三季度收入稳健增长,扣非利润降幅收窄
国信证券2025-11-02
北新建材2026年三季报点评:量价调控稳收入,单季利润降幅收窄
华创证券2026-10-27
2026年三季报点评:收入降幅收窄,利润仍承压
国信证券2026-10-30