猜你想问
华厦眼科2026年三季报主要财务数据有哪些?
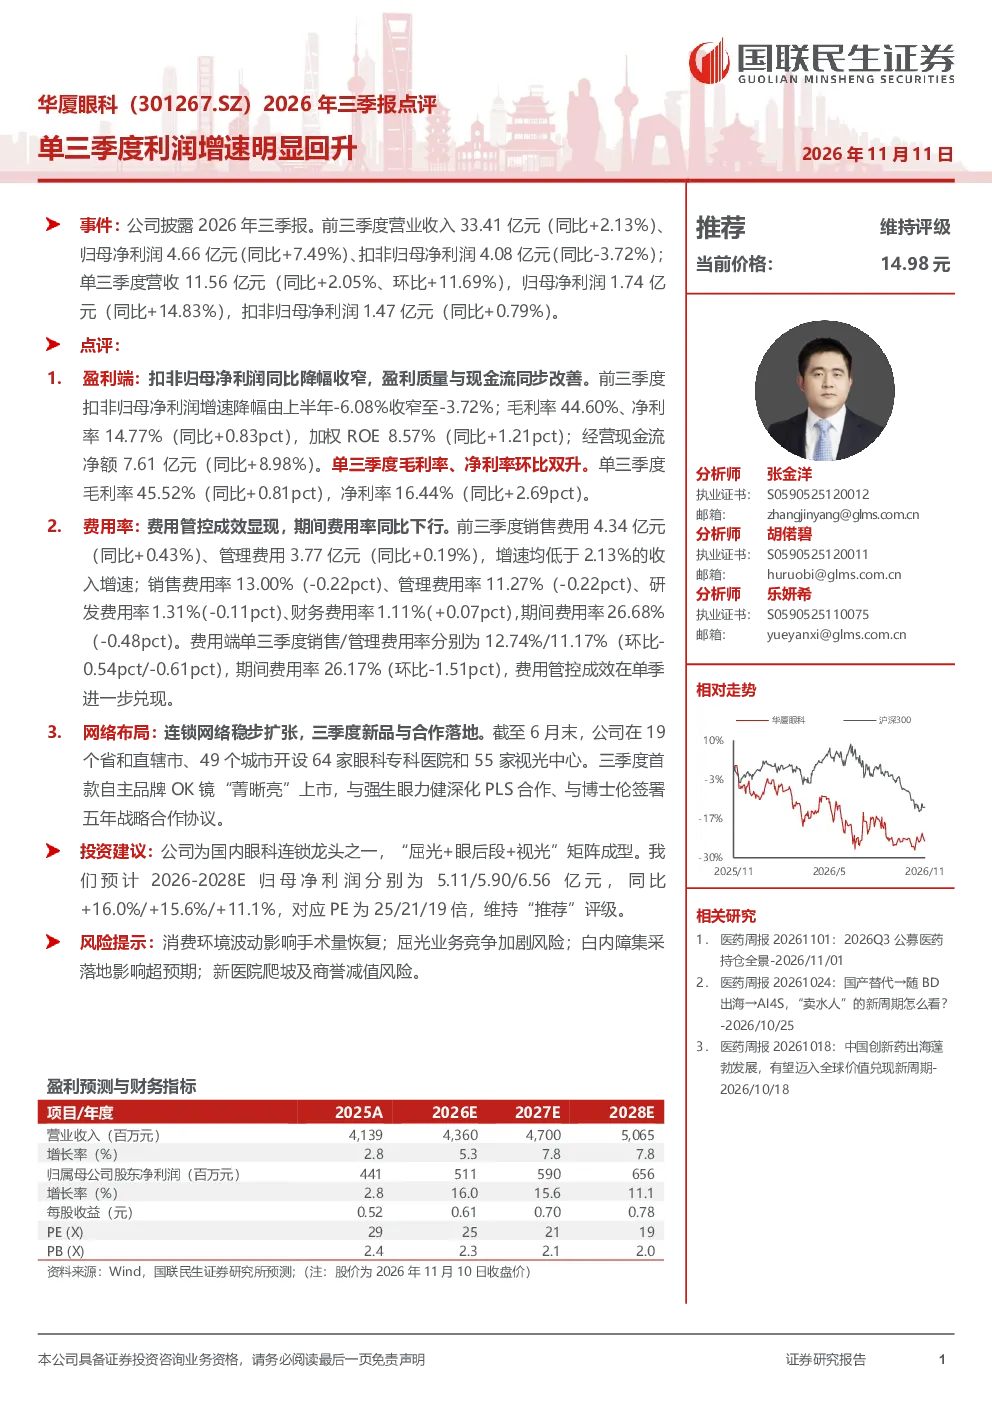
华厦眼科2026年三季报显示,公司前三季度营业收入33.41亿元,同比增长2.13%;归母净利润4.66亿元,同比增长7.49%。扣非归母净利润为4.08亿元,同比减少3.72%。单三季度营收11.56亿元,同比增长2.05%,环比增长11.69%;归母净利润1.74亿元,同比增长14.83%;扣非归母净利润1.47亿元,同比增长0.79%。毛利率为44.60%,净利率为14.77%,加权ROE为8.57%
眼科行业发展趋势如何?
眼科行业近年来呈现稳步增长态势,屈光手术需求持续提升,同时眼后段和视光服务市场也在不断拓展。随着人口老龄化和健康意识增强,白内障、青光眼等眼病治疗需求增加。技术创新和连锁化布局成为行业发展趋势,企业通过并购和自建方式扩大网络规模,提升服务能力。品牌建设和产品研发成为差异化竞争的关键,自主品牌和战略合作有助于增强市场竞争力
华厦眼科报告重点分析了哪些方面?
华厦眼科报告重点分析了公司盈利质量改善、费用率管控成效及网络布局扩张情况。报告显示,扣非归母净利润同比降幅收窄,毛利率和净利率环比提升,经营现金流净额增长。费用管控方面,销售、管理费用率同比下降,期间费用率降低。网络布局方面,公司连锁网络稳步扩张,三季度推出自主品牌OK镜,并与强生、博士伦等达成战略合作,拓展业务领域
当前眼科市场竞争情况如何?
当前眼科市场竞争激烈,屈光业务成为焦点,多家企业通过技术突破和价格策略争夺市场份额。眼后段市场集中度较高,龙头企业优势明显。视光服务市场潜力巨大,但竞争也日益加剧。连锁化扩张成为行业趋势,企业通过规模效应提升竞争力。品牌、技术和服务成为差异化竞争的关键,合作与并购频发,市场整合加速
华厦眼科报告提示了哪些风险?
华厦眼科报告提示了消费环境波动可能影响手术量恢复、屈光业务竞争加剧、白内障集采落地影响超预期、新医院爬坡及商誉减值等风险。消费环境变化可能影响患者就医意愿,屈光业务面临技术迭代和市场竞争压力。白内障集采可能压缩产品利润空间,新医院爬坡需要时间和资源投入,商誉减值风险需持续关注