猜你想问
徽商银行三季度利润增速回升的原因是什么?
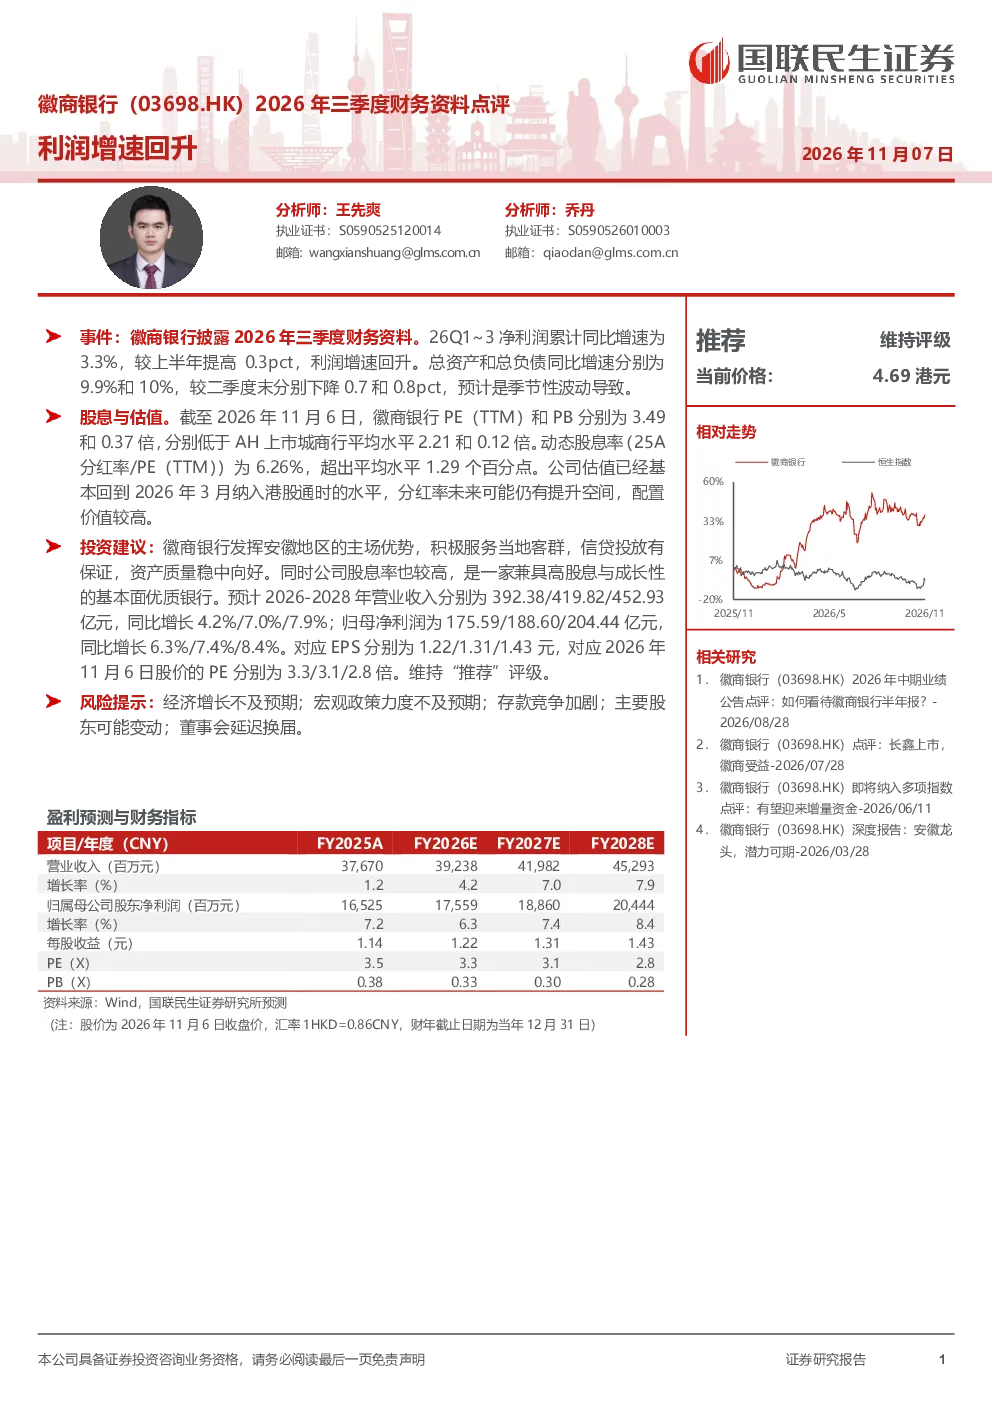
徽商银行2026年三季度财务数据显示,Q1~3净利润累计同比增速为3.3%,较上半年提高0.3个百分点,利润增速回升。这主要得益于季节性波动影响减弱,以及公司信贷投放有保障,资产质量稳中向好。总资产和总负债同比增速分别为9.9%和10%,较二季度末分别下降0.7和0.8个百分点,进一步印证了季节性因素影响。公司凭借安徽地区主场优势,业务发展稳健,为利润增长提供支撑。
徽商银行估值和股息情况如何?
截至2026年11月6日,徽商银行PE(TTM)和PB分别为3.49倍和0.37倍,均低于AH上市城商行平均水平,显示出较好的估值优势。动态股息率为6.26%,超出平均水平1.29个百分点,表明公司重视股东回报。估值已基本回到2026年3月纳入港股通时的水平,未来分红率可能仍有提升空间,配置价值较高。
徽商银行未来业绩预测如何?
分析师预计2026-2028年,徽商银行营业收入分别为392.38/419.82/452.93亿元,同比增长4.2%/7.0%/7.9%;归母净利润分别为175.59/188.60/204.44亿元,同比增长6.3%/7.4%/8.4%。EPS分别为1.22/1.31/1.43元,对应2026年11月6日股价的PE分别为3.3/3.1/2.8倍。公司凭借主场优势,信贷投放和资产质量均表现稳健,兼具高股息与成长性。
当前银行行业发展趋势如何?
当前银行行业发展趋势表现为,随着宏观经济逐步恢复,银行信贷投放和资产质量有望持续改善。城商行凭借区域优势,业务发展更具韧性。同时,监管政策趋严,存款竞争加剧,银行需提升风险管理能力。徽商银行作为安徽地区龙头城商行,受益于主场优势,资产质量稳中向好,未来发展可期。
徽商银行面临哪些风险?
徽商银行面临的主要风险包括,经济增长不及预期可能导致信贷需求下降;宏观政策力度不及预期可能影响市场流动性;存款竞争加剧可能压缩净息差空间;主要股东可能变动可能影响公司治理;董事会延迟换届可能影响决策效率。这些风险需持续关注,但公司基本面仍具稳健性。