猜你想问
这份研报主要分析了什么内容?
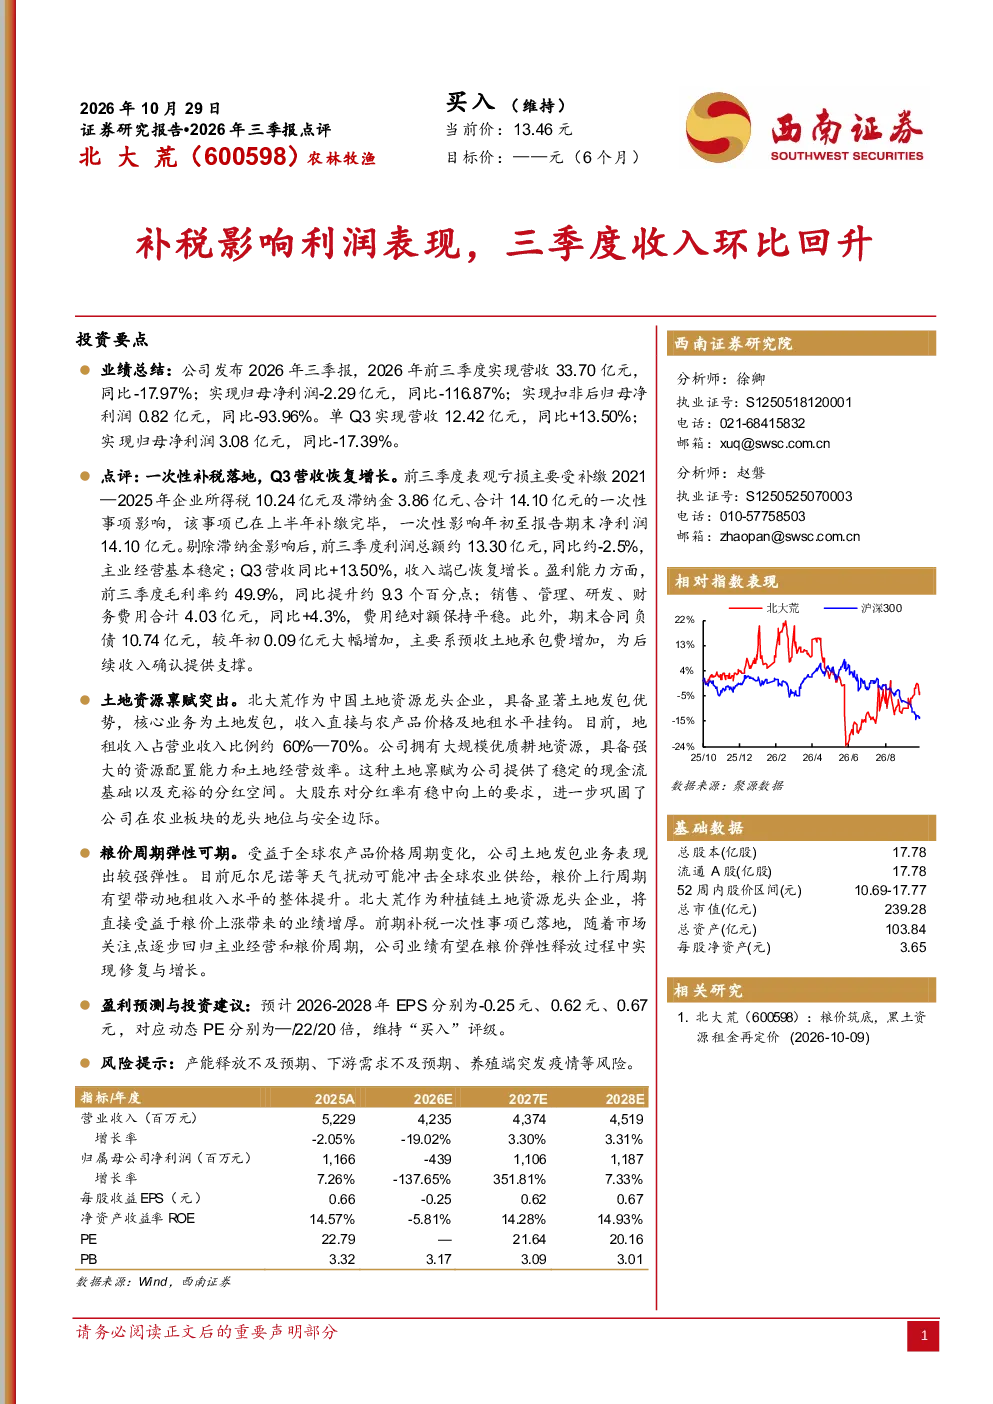
这份研报主要分析了北大荒2026年三季度的经营表现。报告指出,公司前三季度表观亏损主要由于一次性补缴了2021—2025年的企业所得税及滞纳金,合计14.10亿元,已在上半年补缴完毕。剔除该影响后,前三季度利润总额约13.30亿元,同比约-2.5%,主业经营基本稳定。Q3营收同比+13.50%,收入端已恢复增长。毛利率约49.9%,同比提升约9.3个百分点。费用端保持平稳,销售、管理、研发、财务费用合计4.03亿元,同比+4.3%。期末合同负债大幅增加,主要系预收土地承包费增加,为后续收入确认提供支撑。
农林牧渔行业未来发展趋势如何?
农林牧渔行业未来发展趋势受多因素影响。全球农产品价格周期变化直接影响行业景气度,如厄尔尼诺等天气扰动可能冲击全球农业供给,推动粮价上行。北大荒作为土地资源龙头企业,其土地发包业务与农产品价格及地租水平直接挂钩,具备较强周期弹性。公司拥有大规模优质耕地资源,强大的资源配置能力和土地经营效率,为其提供了稳定的现金流基础。此外,公司显著的土地发包优势、稳定的收入来源以及充裕的分红空间,进一步巩固了其在农业板块的龙头地位。但需关注产能释放、下游需求等因素对行业整体的影响。
研报对北大荒的重点分析方向是什么?
研报对北大荒的重点分析方向集中在土地资源禀赋和粮价周期弹性。北大荒作为中国土地资源龙头企业,核心业务为土地发包,收入直接与农产品价格及地租水平挂钩,地租收入占营业收入比例约60%—70%。公司拥有大规模优质耕地资源,具备强大的资源配置能力和土地经营效率,为其提供了稳定的现金流基础和充裕的分红空间。报告强调,受益于全球农产品价格周期变化,公司土地发包业务表现出较强弹性,厄尔尼诺等天气扰动可能推动粮价上涨,进而带动地租收入水平的整体提升。北大荒作为种植链土地资源龙头企业,将直接受益于粮价上涨带来的业绩增厚。
当前市场对农林牧渔板块的判断是什么?
当前市场对农林牧渔板块的判断需关注多重因素。一方面,全球农产品价格周期变化为板块带来弹性机会,如粮价上行周期有望带动地租收入水平的整体提升。北大荒等具备土地资源禀赋的龙头企业,有望直接受益于粮价上涨带来的业绩增厚。另一方面,行业也面临产能释放、下游需求等因素的挑战。市场关注点逐步回归主业经营和粮价周期,投资者需关注公司土地资源优势的发挥以及周期弹性的释放情况。整体而言,板块未来表现与宏观经济、农产品供需关系以及政策环境密切相关。
研报提示了哪些相关风险?
研报提示了以下相关风险:产能释放不及预期可能导致公司经营压力增加;下游需求不及预期可能影响农产品价格和地租收入水平;养殖端突发疫情可能对相关产业链造成冲击。此外,行业政策变化、自然灾害等不可控因素也可能影响农林牧渔板块的表现。投资者需关注这些风险因素,结合公司基本面和行业发展趋势进行综合判断。报告强调,虽然前期补税一次性事项已落地,但市场仍需关注公司主业经营和粮价周期弹性的长期表现。