2026年中报点评:“大年”收入持续超预期,补税影响落定
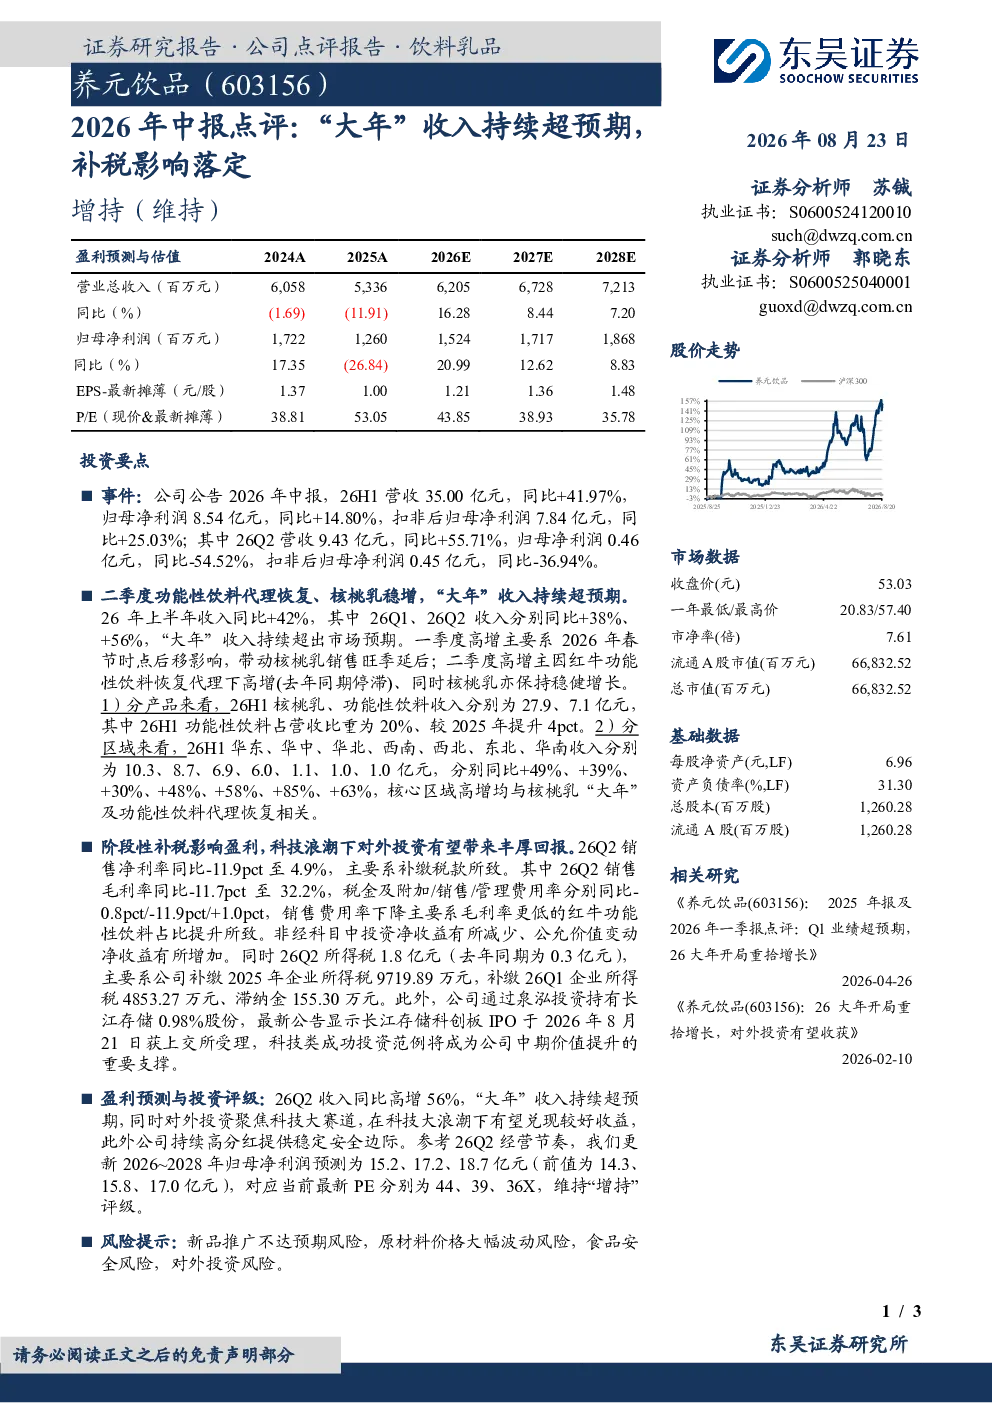
2026年中报点评:“大年”收入持续超预期,补税影响落定 2026年08月23日 证券分析师苏铖执业证书:S0600524120010such@dwzq.com.cn证券分析师郭晓东执业证书:S0600525040001guoxd@dwzq.com.cn 增持(维持) ◼事件:公司公告2026年中报,26H1营收35.00亿元,同比+41.97%,归母净利润8.54亿元,同比+14.80%,扣非后归母净利润7.84亿元,同比+25.03%;其中26Q2营收9.43亿元,同比+55.71%,归母净利润0.46亿元,同比-54.52%,扣非后归母净利润0.45亿元,同比-36.94%。 市场数据 收盘价(元)53.03一年最低/最高价20.83/57.40市净率(倍)7.61流通A股市值(百万元)66,832.52总市值(百万元)66,832.52 ◼二季度功能性饮料代理恢复、核桃乳稳增,“大年”收入持续超预期。26年上半年收入同比+42%,其中26Q1、26Q2收入分别同比+38%、+56%,“大年”收入持续超出市场预期。一季度高增主要系2026年春节时点后移影响,带动核桃乳销售旺季延后;二季度高增主因红牛功能性饮料恢复代理下高增(去年同期停滞)、同时核桃乳亦保持稳健增长。1)分产品来看,26H1核桃乳、功能性饮料收入分别为27.9、7.1亿元,其中26H1功能性饮料占营收比重为20%、较2025年提升4pct。2)分区域来看,26H1华东、华中、华北、西南、西北、东北、华南收入分别为10.3、8.7、6.9、6.0、1.1、1.0、1.0亿元,分别同比+49%、+39%、+30%、+48%、+58%、+85%、+63%,核心区域高增均与核桃乳“大年”及功能性饮料代理恢复相关。 基础数据 每股净资产(元,LF)6.96资产负债率(%,LF)31.30总股本(百万股)1,260.28流通A股(百万股)1,260.28 ◼阶段性补税影响盈利,科技浪潮下对外投资有望带来丰厚回报。26Q2销售净利率同比-11.9pct至4.9%,主要系补缴税款所致。其中26Q2销售毛利率同比-11.7pct至32.2%,税金及附加/销售/管理费用率分别同比-0.8pct/-11.9pct/+1.0pct,销售费用率下降主要系毛利率更低的红牛功能性饮料占比提升所致。非经科目中投资净收益有所减少、公允价值变动净收益有所增加。同时26Q2所得税1.8亿元(去年同期为0.3亿元),主要系公司补缴2025年企业所得税9719.89万元,补缴26Q1企业所得税4853.27万元、滞纳金155.30万元。此外,公司通过泉泓投资持有长江存储0.98%股份,最新公告显示长江存储科创板IPO于2026年8月21日获上交所受理,科技类成功投资范例将成为公司中期价值提升的重要支撑。 相关研究 《养元饮品(603156):2025年报及2026年一季报点评:Q1业绩超预期,26大年开局重拾增长》2026-04-26 《养元饮品(603156):26大年开局重拾增长,对外投资有望收获》2026-02-10 ◼盈利预测与投资评级:26Q2收入同比高增56%,“大年”收入持续超预期,同时对外投资聚焦科技大赛道,在科技大浪潮下有望兑现较好收益,此外公司持续高分红提供稳定安全边际。参考26Q2经营节奏,我们更新2026~2028年归母净利润预测为15.2、17.2、18.7亿元(前值为14.3、15.8、17.0亿元),对应当前最新PE分别为44、39、36X,维持“增持”评级。 ◼风险提示:新品推广不达预期风险,原材料价格大幅波动风险,食品安全风险,对外投资风险。 免责声明 东吴证券股份有限公司(以下简称“本公司”)经中国证券监督管理委员会批准,已具备证券投资咨询业务资格。 本研究报告仅供符合中国证监会《证券期货投资者适当性管理办法》规定的专业投资者使用,且接收人须为本公司认定并建立服务关系的专业机构投资者使用,本公司不会因接收人收到本报告而视其为客户。在任何情况下,本报告中的信息或所表述的意见并不构成对任何人的投资建议,本公司及作者不对任何人因使用本报告中的内容所导致的任何后果负任何责任。本报告不面向普通投资者发布或传播。任何非专业机构投资者收到本报告后,应立即退回并销毁,不得依据本报告内容做出任何投资决策。 在法律许可的情况下,东吴证券及其所属关联机构可能会持有报告中提到的公司所发行的证券并进行交易,还可能为这些公司提供投资银行服务或其他服务。 市场有风险,投资需谨慎。本报告是基于本公司分析师认为可靠且已公开的信息,本公司力求但不保证这些信息的准确性和完整性,也不保证文中观点或陈述不会发生任何变更,在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告。 本报告的版权归本公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制和发布。经授权刊载、转发本报告或者摘要的,应当注明出处为东吴证券研究所,并注明本报告发布人和发布日期,提示使用本报告的风险,且不得对本报告进行有悖原意的引用、删节和修改。未经授权或未按要求刊载、转发本报告的,应当承担相应的法律责任。本公司将保留向其追究法律责任的权利。 东吴证券投资评级标准 投资评级基于分析师对报告发布日后6至12个月内行业或公司回报潜力相对基准表现的预期(A股市场基准为沪深300指数,香港市场基准为恒生指数,美国市场基准为标普500指数,新三板基准指数为三板成指(针对协议转让标的)或三板做市指数(针对做市转让标的),北交所基准指数为北证50指数),具体如下: 公司投资评级: 买入:预期未来6个月个股涨跌幅相对基准在15%以上;增持:预期未来6个月个股涨跌幅相对基准介于5%与15%之间;中性:预期未来6个月个股涨跌幅相对基准介于-5%与5%之间;减持:预期未来6个月个股涨跌幅相对基准介于-15%与-5%之间;卖出:预期未来6个月个股涨跌幅相对基准在-15%以下。 行业投资评级: 增持:预期未来6个月内,行业指数相对强于基准5%以上;中性:预期未来6个月内,行业指数相对基准-5%与5%;减持:预期未来6个月内,行业指数相对弱于基准5%以上。 我们在此提醒您,不同证券研究机构采用不同的评级术语及评级标准。我们采用的是相对评级体系,表示投资的相对比重建议。投资者买入或者卖出证券的决定应当充分考虑自身特定状况,如具体投资目的、财务状况以及特定需求等,并完整理解和使用本报告内容,不应视本报告为做出投资决策的唯一因素。 东吴证券研究所苏州工业园区星阳街5号邮政编码:215021传真:(0512)62938527公司网址:http://www.dwzq.com.cn