猜你想问
招商银行2026年三季报主要财务数据表现如何?
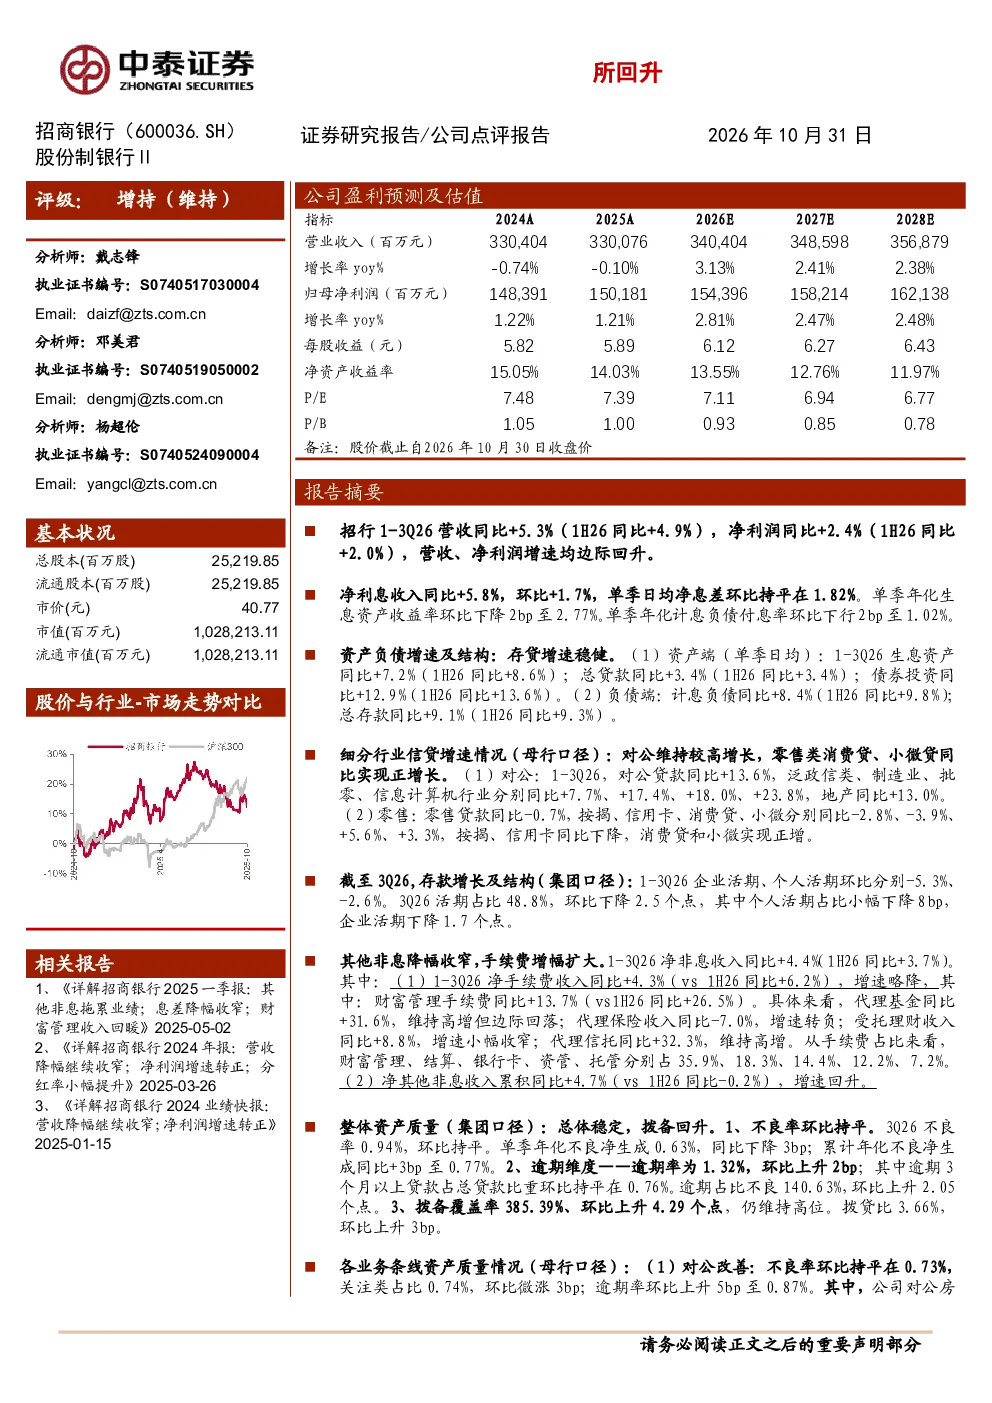
招商银行2026年第三季度报告显示,营收同比增长5.3%(上半年同比增长4.9%),净利润同比增长2.4%(上半年同比增长2.0%),营收和净利润增速均呈现边际回升。净利息收入同比增长5.8%,环比增长1.7%,单季日均净息差保持1.82%。但单季年化生息资产收益率环比下降2bp至2.77%,单季年化计息负债付息率环比下行2bp至1.02%
报告中对招商银行零售和财富管理赛道的分析有哪些亮点?
报告指出招商银行在零售和财富管理赛道积累了显著的商业模式护城河,其内部市场化、外部客户导向的企业文化以及务实勤奋、专业和进取的中高层和业务骨干是其核心优势。这些底层价值未发生变化,使招行成为行业中稀缺优秀的银行,值得长期关注
报告如何分析招商银行的信贷资产结构和质量?
报告显示,招商银行资产端生息资产同比增长7.2%,总贷款同比增长3.4%;负债端计息负债同比增长8.4%,总存款同比增长9.1%。对公贷款维持较高增长,零售类消费贷、小微贷同比实现正增长。整体不良率环比持平在0.94%,逾期率环比上升2bp至1.32%,拨备覆盖率385.39%,仍维持高位
从市场现状来看,招商银行面临哪些行业发展趋势?
报告分析,招商银行资产负债增速稳健,存款增长结构有所变化,企业活期和个人活期环比分别下降5.3%和2.6%,活期占比48.8%,环比下降2.5个点。非息收入降幅收窄,手续费增幅扩大,其中财富管理手续费同比增加13.7%,代理基金同比增加31.6%
研报中提示了哪些需要关注的风险点?
研报提示的主要风险包括经济下滑超预期、公司经营不及预期以及研报信息更新不及时。这些风险可能对招商银行的业绩和资产质量产生影响,需要持续关注市场变化和公司经营动态
你可能感兴趣
详解招商银行2026年三季报:营收利润增速均边际向上;拨备有所回升
中泰证券2026-10-31
江苏银行(600919)2026年三季报点评:营收增速边际向上,拨备环比回升
金融中泰证券2026-10-30
2026年三季报营收增速边际向上,拨备环比回升
中泰证券2026-10-30
渝农商行2026年三季报点评:Q3投资收益驱动营收提速,拨备反哺利润
华创证券2026-10-30
Q3投资收益驱动营收提速,拨备反哺利润渝农商行2026年三季报点评
华创证券2026-10-30
2026年三季报点评:营收增速提升,进一步夯实拨备
国信证券2026-10-30
招商银行:零售端资产质量边际改善,拨备计提拖累利润增速
金融太平洋证券2020-08-30
2026年半年报营收利润增速双提升,拨备覆盖率企稳回升
中泰证券2026-08-20
2022年三季报点评:营收增速提升,拨备充足
金融国信证券2022-10-24
青岛银行(002948.SZ)2026年三季报点评:营收亮眼,拨备夯实
国联民生证券2026-11-04