猜你想问
渝农商行2026年三季报核心内容有哪些?
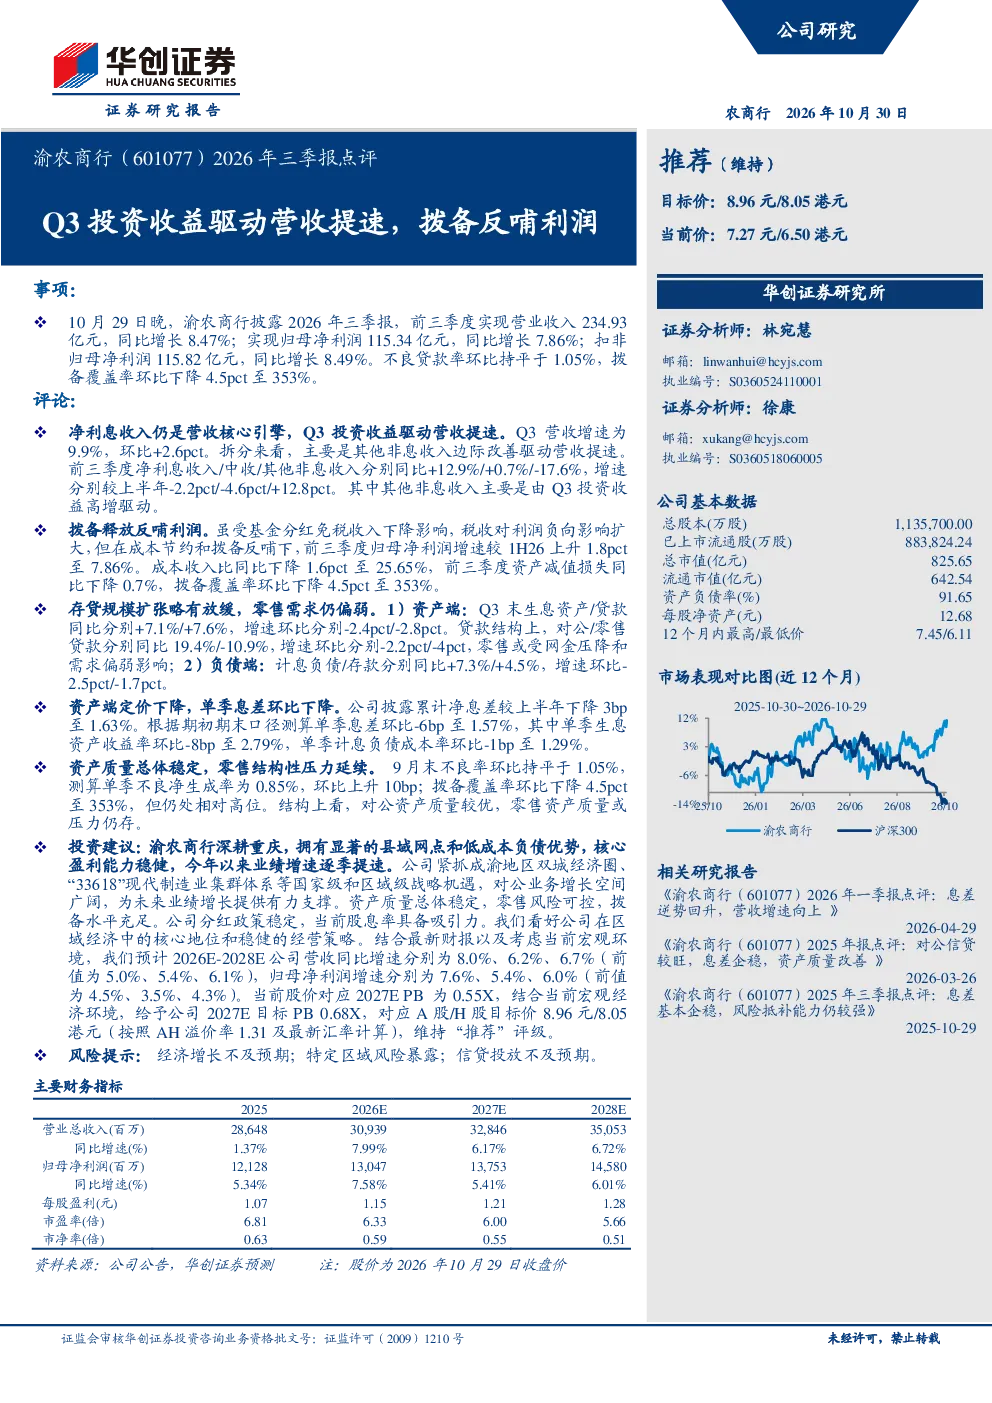
渝农商行2026年前三季度实现营业收入234.93亿元,同比增长8.47%;归母净利润115.34亿元,同比增长7.86%。Q3营收增速为9.9%,主要得益于投资收益高增。拨备释放反哺利润,成本收入比同比下降1.6pct至25.65%。不良贷款率保持稳定,拨备覆盖率环比下降4.5pct至353%
银行业赛道发展趋势如何?
银行业正经历数字化转型和利率市场化挑战。国有大行凭借规模优势稳固市场,股份制银行需差异化竞争。区域银行如渝农商行依托本地优势深耕县域,成渝地区双城经济圈战略机遇为业务增长提供动力。
渝农商行报告重点分析了哪些方向?
报告重点分析渝农商行县域网点和低成本负债优势,对公业务增长空间,资产质量总体稳定但零售风险需关注。公司紧抓成渝经济圈战略机遇,拨备水平充足,分红政策稳定,具备吸引力。
当前市场对渝农商行的判断是什么?
市场认为渝农商行核心盈利能力稳健,业绩增速逐季提速。公司深耕重庆区域优势明显,对公业务增长潜力大。资产质量稳定,但需关注零售风险和拨备覆盖率下降趋势。
研报提示了哪些风险?
研报提示经济增速不及预期、特定区域风险暴露、信贷投放不及预期等风险。需关注宏观经济波动对银行业绩的影响,以及区域信贷政策变化可能带来的不确定性。拨备覆盖率下降虽处高位但仍需持续关注资产质量变化。
你可能感兴趣
Q3投资收益驱动营收提速,拨备反哺利润渝农商行2026年三季报点评
华创证券2026-10-30
量增支撑营收提速,拨备反哺利润
金融华安证券2023-08-28
2021年三季报点评:营收和资产质量超预期,拨备反哺能力强
金融国泰君安证券2021-10-20
2021年一季报点评:营收增速略降,拨备反哺利润
金融国信证券2021-05-04
1H25上市银行首份业绩快报点评:营收增速环比提升,不良平稳+拨备反哺利润高增长
东兴证券2025-07-18
兴业银行2022年一季报点评:非息支撑营收,拨备反哺盈利
国泰君安证券2022-04-28
杭州银行2022年一季报点评:非息收入支撑营收,拨备反哺能力强
国泰君安证券2022-04-26
2023年中报业绩快报点评:营收利润提速,拨备重回500%以上
国泰君安证券2023-08-17
邮储银行2025年年报点评:非息驱动增长,拨备反哺利润
金融太平洋证券2026-04-13
2020年三季报点评:Q3营收、利润双提速,订单高增长驱动业绩加速向好
信息技术华创证券2020-10-30