猜你想问
江苏银行2026年三季报核心内容有哪些?
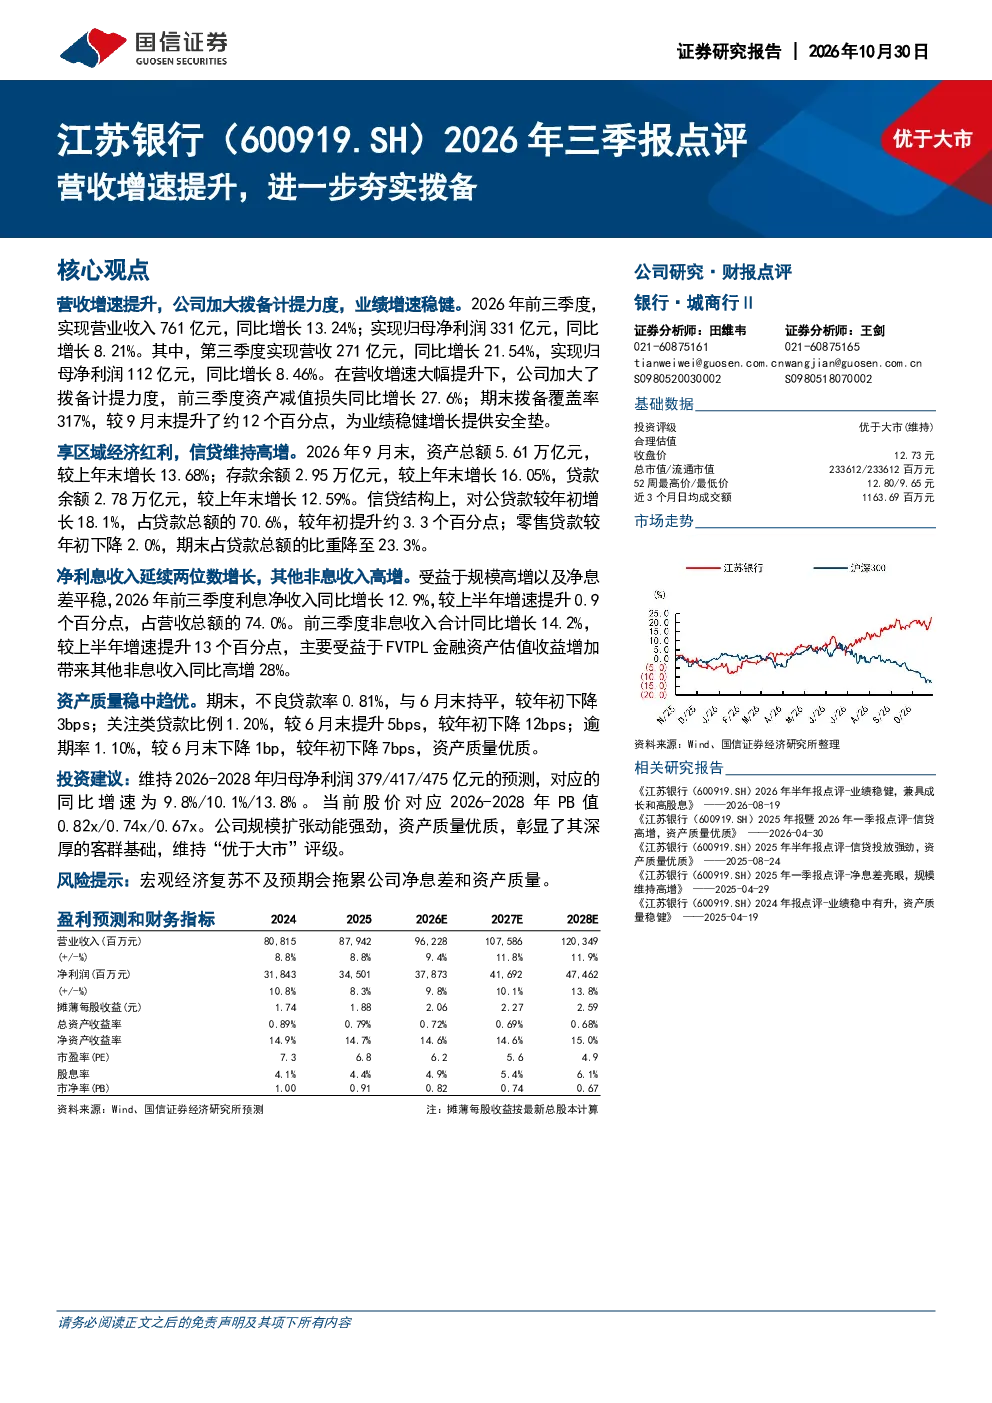
江苏银行2026年前三季度营收761亿元,同比增长13.24%,归母净利润331亿元,同比增长8.21%。第三季度营收271亿元,同比增长21.54%,归母净利润112亿元,同比增长8.46%。公司加大拨备计提力度,拨备覆盖率提升至317%,为业绩增长提供安全垫。
银行业2026年发展趋势如何?
2026年银行业整体呈现稳健发展态势,资产规模持续扩张,不良贷款率稳中有降。对公贷款占比提升,零售贷款占比微降,净利息收入和非息收入均实现增长。宏观经济环境对银行资产质量和净息差产生一定影响,但头部银行凭借优质客群基础和风险管理能力,仍保持较强竞争力。
江苏银行2026年三季报重点分析了哪些方面?
江苏银行2026年三季报重点分析了营收和净利润增长情况,拨备计提与覆盖率变化,资产质量与结构优化,以及盈利能力提升路径。报告显示公司规模扩张动能强劲,资产质量优质,对公贷款占比提升,不良贷款率下降,非息收入增长显著,展现了稳健的经营表现。
当前市场对江苏银行的判断是什么?
当前市场对江苏银行的判断是公司业绩增速稳健,资产质量持续改善,拨备充足为未来增长提供保障。报告预测2026-2028年归母净利润分别为379/417/475亿元,同比增长9.8%/10.1%/13.8%。公司维持“优于大市”评级,显示出市场对其长期发展前景的认可。
江苏银行2026年三季报存在哪些风险?
江苏银行2026年三季报提示的主要风险在于宏观经济复苏不及预期,可能拖累公司净息差和资产质量。报告显示关注类贷款比例较年初有所提升,虽然不良贷款率保持稳定,但仍需关注经济波动对银行资产端的影响,以及行业竞争加剧带来的挑战。
你可能感兴趣
2022年三季报点评:营收增速提升,拨备充足
金融国信证券2022-10-24
2026年三季报营收增速边际向上,拨备环比回升
中泰证券2026-10-30
渝农商行2026年三季报点评:Q3投资收益驱动营收提速,拨备反哺利润
华创证券2026-10-30
Q3投资收益驱动营收提速,拨备反哺利润渝农商行2026年三季报点评
华创证券2026-10-30
年报点评报告:营收、利润增速双正,拨备环比提升
金融国盛证券2025-03-26
1H25上市银行首份业绩快报点评:营收增速环比提升,不良平稳+拨备反哺利润高增长
东兴证券2025-07-18
2020年半年报点评:营收增速提升,加大拨备计提
金融国信证券2020-08-29
2018年三季报点评:存款优势突出,拨备进一步夯实
金融国信证券2018-10-31
季报点评:息差降幅明显收窄,拨备进一步夯实
金融国盛证券2025-04-29
2026年半年报营收利润增速双提升,拨备覆盖率企稳回升
中泰证券2026-08-20