猜你想问
江苏银行2026年三季报的主要业绩亮点是什么?
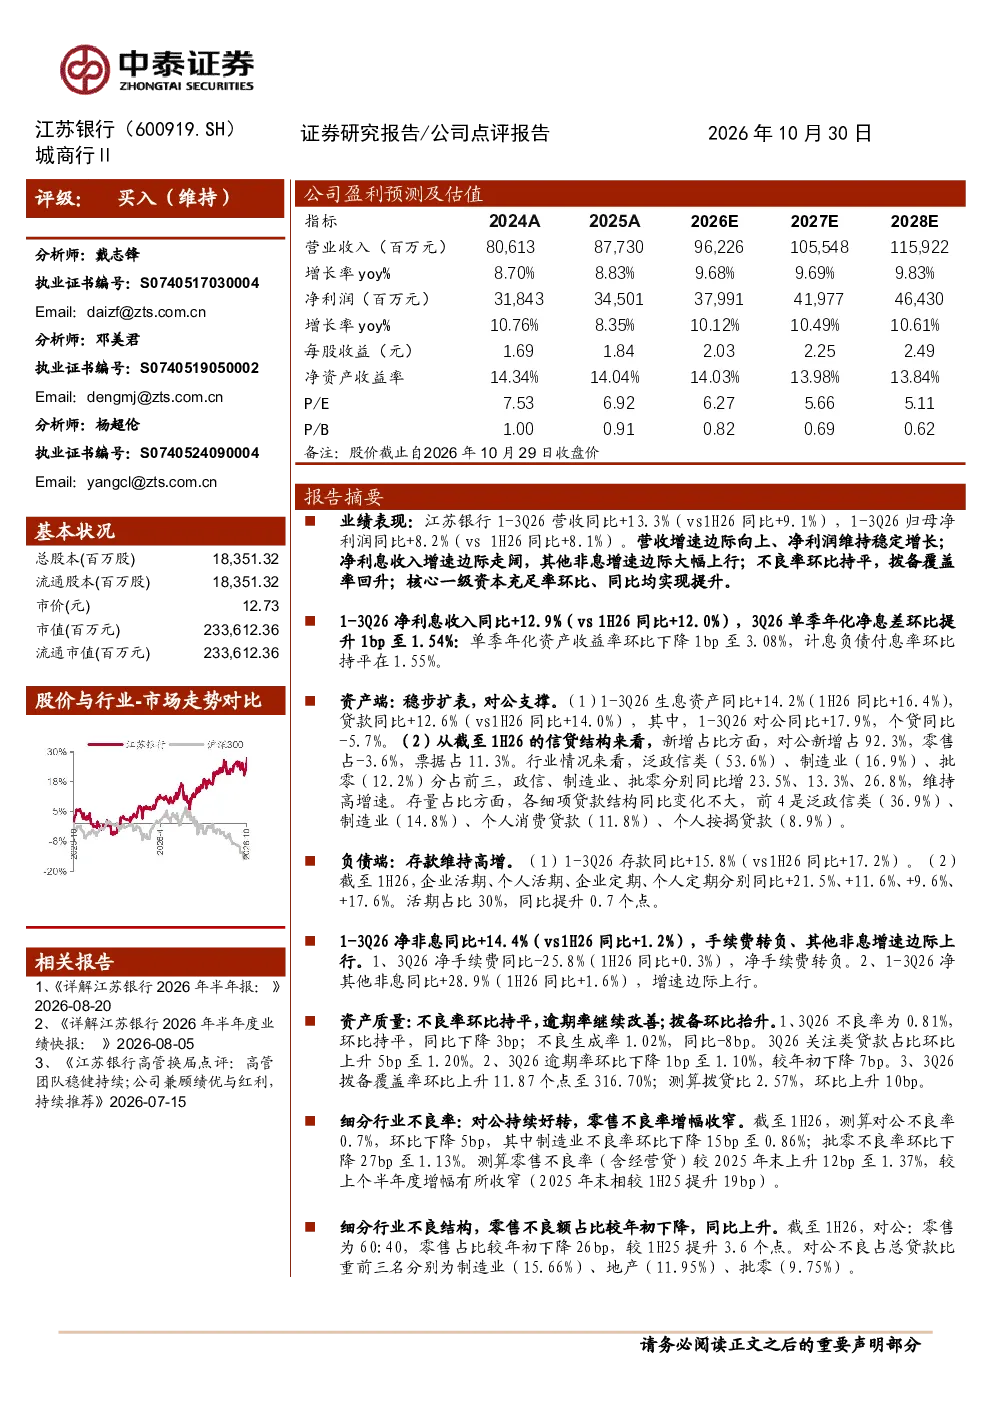
江苏银行2026年前三季度营收同比增长13.3%,净利润同比增长8.2%,营收增速边际向上,净利润维持稳定增长。净利息收入同比增长12.9%,单季年化净息差环比提升1bp至1.54%。净非息收入同比增长14.4%,手续费转负,其他非息增速边际上行。
金融行业发展趋势如何?
江苏银行资产端生息资产同比增长14.2%,贷款同比增长12.6%,对公贷款同比增长17.9%,个贷同比下降5.7%。信贷结构方面,新增占比对公占92.3%,零售占-3.6%,票据占11.3%;行业占比泛政信类(53.6%)、制造业(16.9%)、批零(12.2%)。负债端存款同比增长15.8%,企业活期、个人活期、企业定期、个人定期分别同比+21.5%、+11.6%、+9.6%、+17.6%,活期占比提升0.7个百分点。
报告重点分析了哪些方向?
报告重点分析了江苏银行的资产质量、资本充足率和投资建议。资产质量方面,不良率环比持平,逾期率继续改善;拨备覆盖率环比上升11.87个百分点至316.70%。对公不良率环比下降5bp至0.7%,制造业不良率环比下降15bp至0.86%;零售不良率较2025年末上升12bp至1.37%,增幅收窄。核心一级资本充足率8.86%,环比提升19bp,同比提升25bp。
当前市场现状如何?
江苏银行2026年前三季度业绩表现稳健,营收增速边际向上,拨备环比回升。资产端对公贷款增长强劲,但个贷下降;负债端存款增长较快,活期占比提升。资产质量方面,不良率稳定,拨备覆盖率上升,资本充足率提升。整体显示江苏银行经营稳健,但需关注个贷下降和零售不良率上升的潜在风险。
研报有哪些风险提示?
研报提示的主要风险包括经济下滑超预期、公司经营不及预期、研报信息更新不及时。具体到江苏银行,需关注个贷下降对资产质量的影响,以及零售不良率上升的潜在风险。此外,对公不良主要集中在制造业、地产和批零,需关注相关行业的政策变化和市场波动。