猜你想问
这份研报的核心内容是什么?
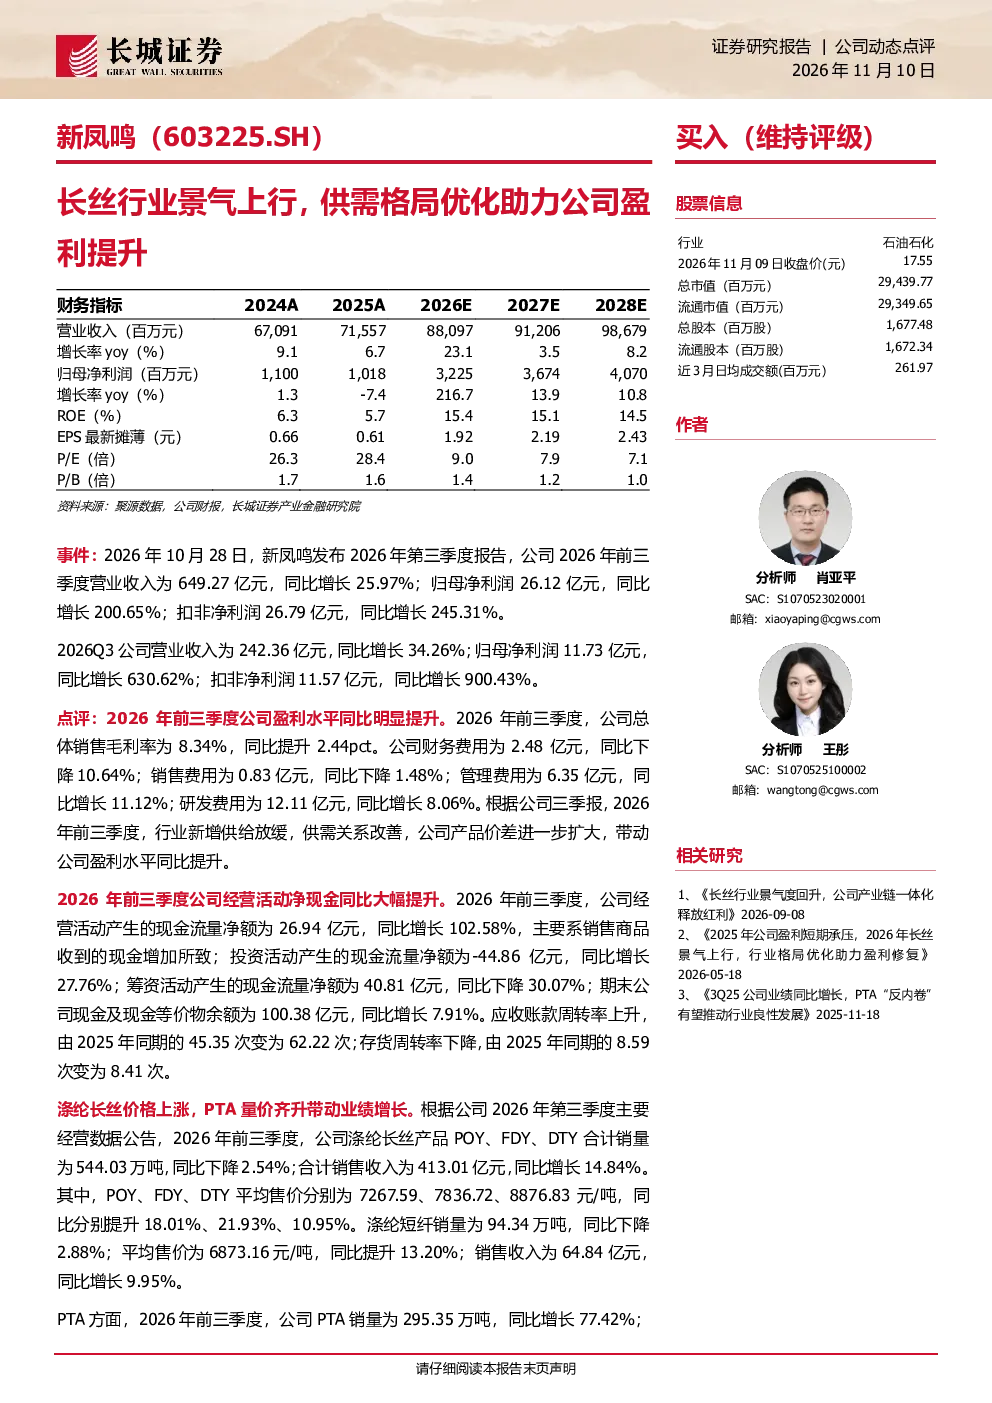
这份研报分析了长丝行业景气度上行及供需格局优化对公司盈利提升的推动作用。报告显示,新凤鸣2026年前三季度营业收入649.27亿元,同比增长25.97%;归母净利润26.12亿元,同比增长200.65%;扣非净利润26.79亿元,同比增长245.31%。行业方面,新增供给放缓,供需关系改善,公司产品价差扩大,带动盈利提升。
长丝行业未来的发展趋势如何?
长丝行业未来发展趋势向好,主要得益于新增供给受限和供需关系改善。研报指出,行业景气度上行支撑产品盈利空间,公司涤纶长丝产品POY、FDY、DTY合计销售收入同比增长14.84%,平均售价同比提升明显。同时,PTA外销量增长和全球化布局(埃及项目与湖北子公司)将拓宽市场覆盖范围,提升客户服务能力。
研报重点分析了哪些方向?
研报重点分析了公司业绩提升、行业景气度上行及财务状况改善。公司业绩方面,营收和净利润大幅增长,毛利率提升,费用控制良好。行业方面,供需关系改善带动产品价差扩大。财务状况方面,经营活动净现金流量净额显著增加,应收账款周转率上升,存货周转率下降。
当前长丝市场的现状如何?
当前长丝市场呈现供需改善、景气度上行的态势。行业新增供给放缓,供需关系优化,公司产品盈利能力增强。具体表现为涤纶长丝产品销量虽略有下降,但销售收入和平均售价均显著提升。PTA销量大幅增长,销售收入同比增长125.46%。整体市场环境对公司盈利有利。
研报提到了哪些风险提示?
研报提示了原材料价格上涨风险、地缘政治变动风险、产品价格波动风险、新项目进展不及预期风险以及海外经营风险。这些风险可能对公司经营和盈利产生不利影响。例如,原材料价格波动会直接影响生产成本,地缘政治变动可能影响供应链稳定性,新项目进展不及预期则可能延缓公司战略布局。
你可能感兴趣
2025年公司盈利短期承压,2026年长丝景气上行,行业格局优化助力盈利修复
长城证券2026-05-19
2022业绩预告点评,业绩显著超预期,行业景气度上行+竞争格局优化+盈利能力提升
东吴证券2023-01-31
聚酯行业:动态报告-涤纶长丝供需格局好转 看好盈利提升
基础化工西南证券2015-03-06
生物柴油行业快评:油脂价格上行,供需格局优化,生物柴油景气触底回暖
基础化工国信证券2023-07-29
2023年公司盈利大幅提升,看好长丝行业景气度持续上行
基础化工长城证券2024-04-12
2022业绩预告点评:业绩显著超预期,行业景气度上行+竞争格局优化+盈利能力
机械设备东吴证券2023-01-31
传媒行业分析:端游行业竞争格局优化,产品提升公司价值、电竞助力增长
文化传媒安信证券2017-05-11
电动两轮车行业深度研究报告:政策修订供需共振,格局优化盈利提升
交运设备华创证券2024-12-10
2025Q2长丝开工较为饱和,行业供需格局持续优化
华创证券2025-09-11
粘胶长丝行业点评:国风需求提振提花面料景气,粘胶长丝供需格局改善
基础化工国信证券2024-04-09