猜你想问
研报提示了哪些风险?
研报提示的主要风险包括经济复苏或不及预期风险,市场竞争加剧风险。高端白酒市场虽受益于消费升级,但宏观经济波动可能影响消费者购买力,进而影响茅台酒及系列酒的销售表现。同时,行业竞争加剧,特别是中高端白酒市场的竞争,可能对茅台酒品牌壁垒和市场份额带来挑战。此外,产品及渠道结构变化及成本抬升对毛利形成压力,需关注毛利率回落风险。公司后续增长仍需兼顾价格体系与渠道健康,以应对市场变化带来的不确定性。
你可能感兴趣
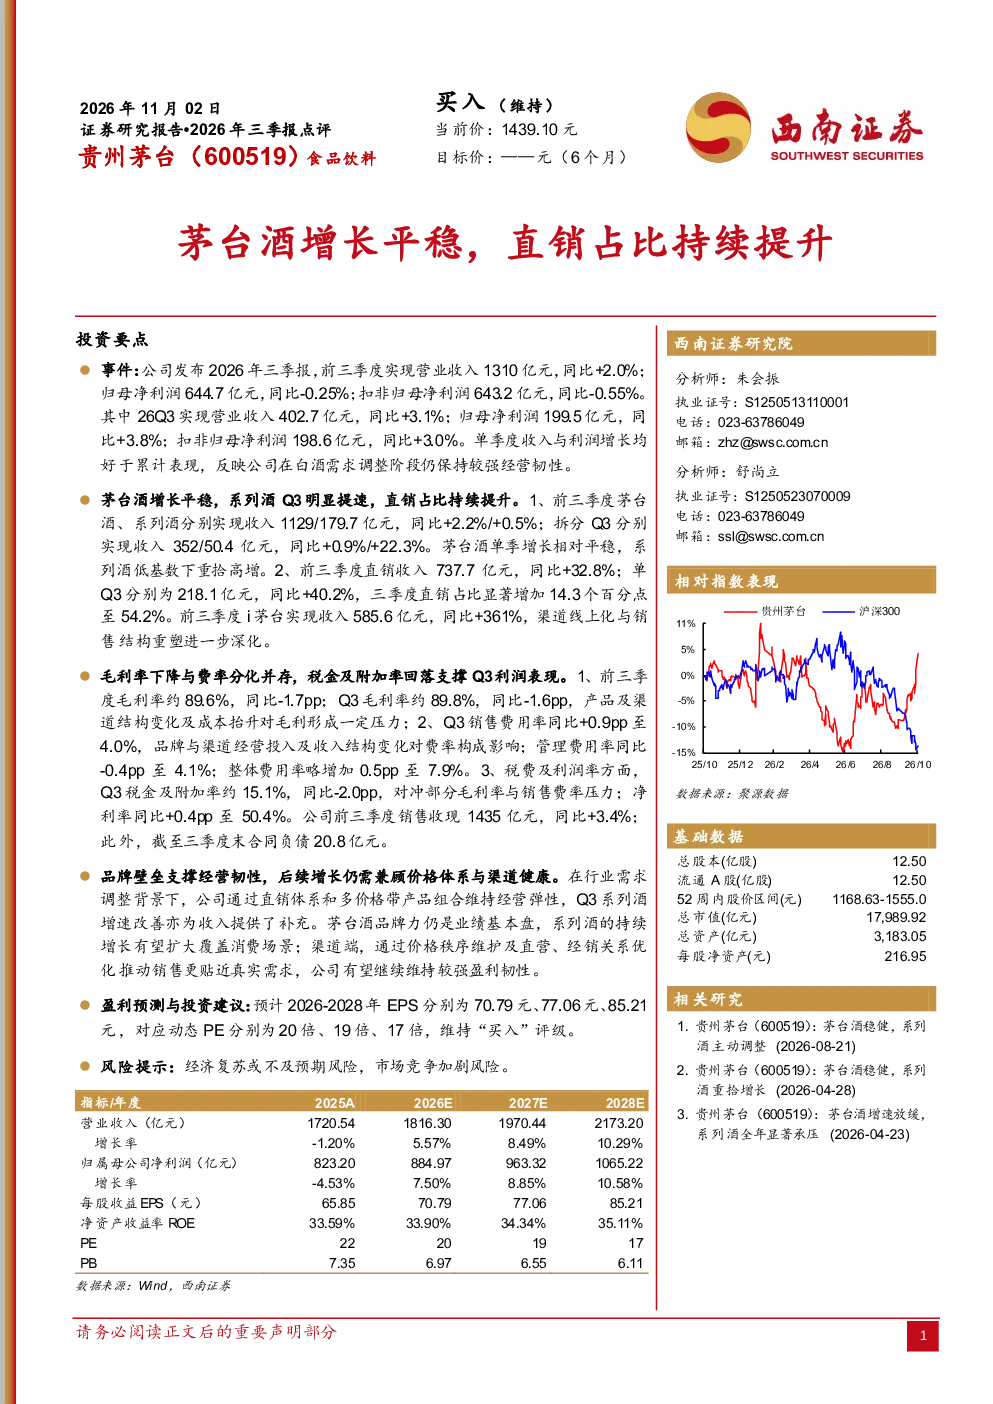
2026年三季报点评:茅台酒增长平稳,直销占比持续提升
食品饮料西南证券2026-11-02
2024年三季报点评:高端产品占比持续提升,直销品牌优势凸显
电子设备西南证券2024-11-01
2023年半年报点评:直营占比持续提升,茅台酒23Q2环比提速
食品饮料民生证券2023-08-03
公司简评报告:业绩稳健增长,直销占比持续提升
食品饮料东海证券2023-10-22
2022年一季报点评:一季度直销占比快速提升,营销改革持续推进
食品饮料民生证券2022-04-26
天合光能2021三季报点评:210占比持续提升,户用系统增长亮眼
电子设备东吴证券2021-10-28
2026年中报点评:创新药收入增长稳健,占比持续提升
华创证券2026-09-13
线上直销快速增长,化妆品占比持续提升
西南证券2023-09-05
系列酒拖累Q2业绩,直销营收占比持续提升
东方财富2026-08-18
营收增速39.3%,直销占比持续提升
国金证券2022-08-20