猜你想问
这份报告的核心内容是什么?
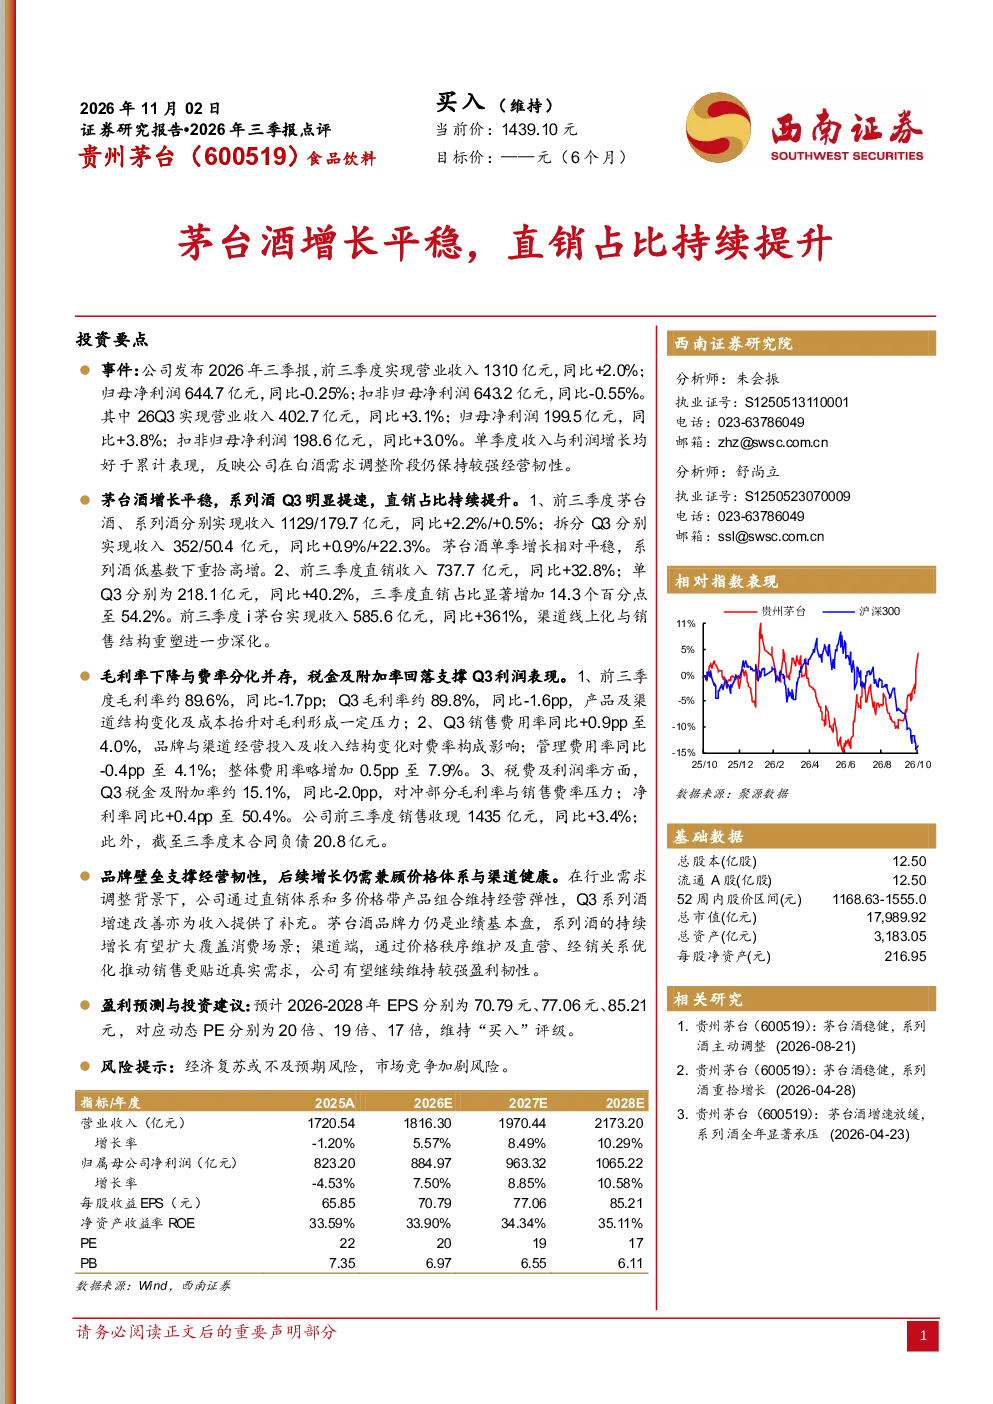
报告指出茅台酒增长平稳,系列酒Q3明显提速,直销占比持续提升。公司通过直销体系和多价格带产品组合维持经营弹性,品牌壁垒支撑经营韧性。茅台酒前三季度收入1129亿元(+2.2%),Q3收入352亿元(+0.9%);系列酒前三季度收入179.7亿元(+0.5%),Q3收入50.4亿元(+22.3%)。直销前三季度收入737.7亿元(+32.8%),Q3收入218.1亿元(+40.2%),直销占比提升至54.2%。
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势呈现多元化发展特点。一方面,品牌集中度持续提升,头部企业通过品牌壁垒和渠道优势巩固市场地位。另一方面,产品创新和健康化成为重要趋势,消费者对功能性、健康型产品的需求增长明显。同时,数字化转型加速,线上线下渠道融合加深,直销占比提升成为行业普遍现象。企业通过多价格带产品组合和渠道优化,增强经营弹性,应对市场变化。
报告重点分析了哪些方向?
报告重点分析了茅台酒系列的增长表现和直销渠道的占比提升。茅台酒保持平稳增长,系列酒增速显著加快,显示出产品结构的优化和消费场景的拓展。直销渠道占比持续提升,i茅台等数字化渠道贡献突出,成为公司新的增长引擎。此外,报告还分析了毛利率、费用率、现金流等关键财务指标,以及品牌壁垒对经营韧性的支撑作用。
当前市场对贵州茅台的判断是什么?
当前市场对贵州茅台的判断主要基于其稳健的经营业绩和强大的品牌力。茅台酒保持平稳增长,系列酒表现亮眼,直销渠道占比提升显著,显示出公司较强的市场适应能力。品牌壁垒高企,为公司提供了稳定的经营基础。同时,公司通过多价格带产品组合和渠道优化,维持经营弹性,增强盈利韧性。市场关注其系列酒增长潜力和直销渠道的长期发展。
研报提示了哪些风险?
研报提示的主要风险包括经济复苏不及预期和市场竞争加剧。经济复苏放缓可能影响消费需求,特别是高端消费品领域。同时,食品饮料行业竞争激烈,新品牌和替代品的出现可能对现有市场格局造成冲击。公司需要持续提升产品创新能力和渠道管理效率,以应对潜在的市场风险。