猜你想问
翰森制药2026年中报核心内容有哪些?
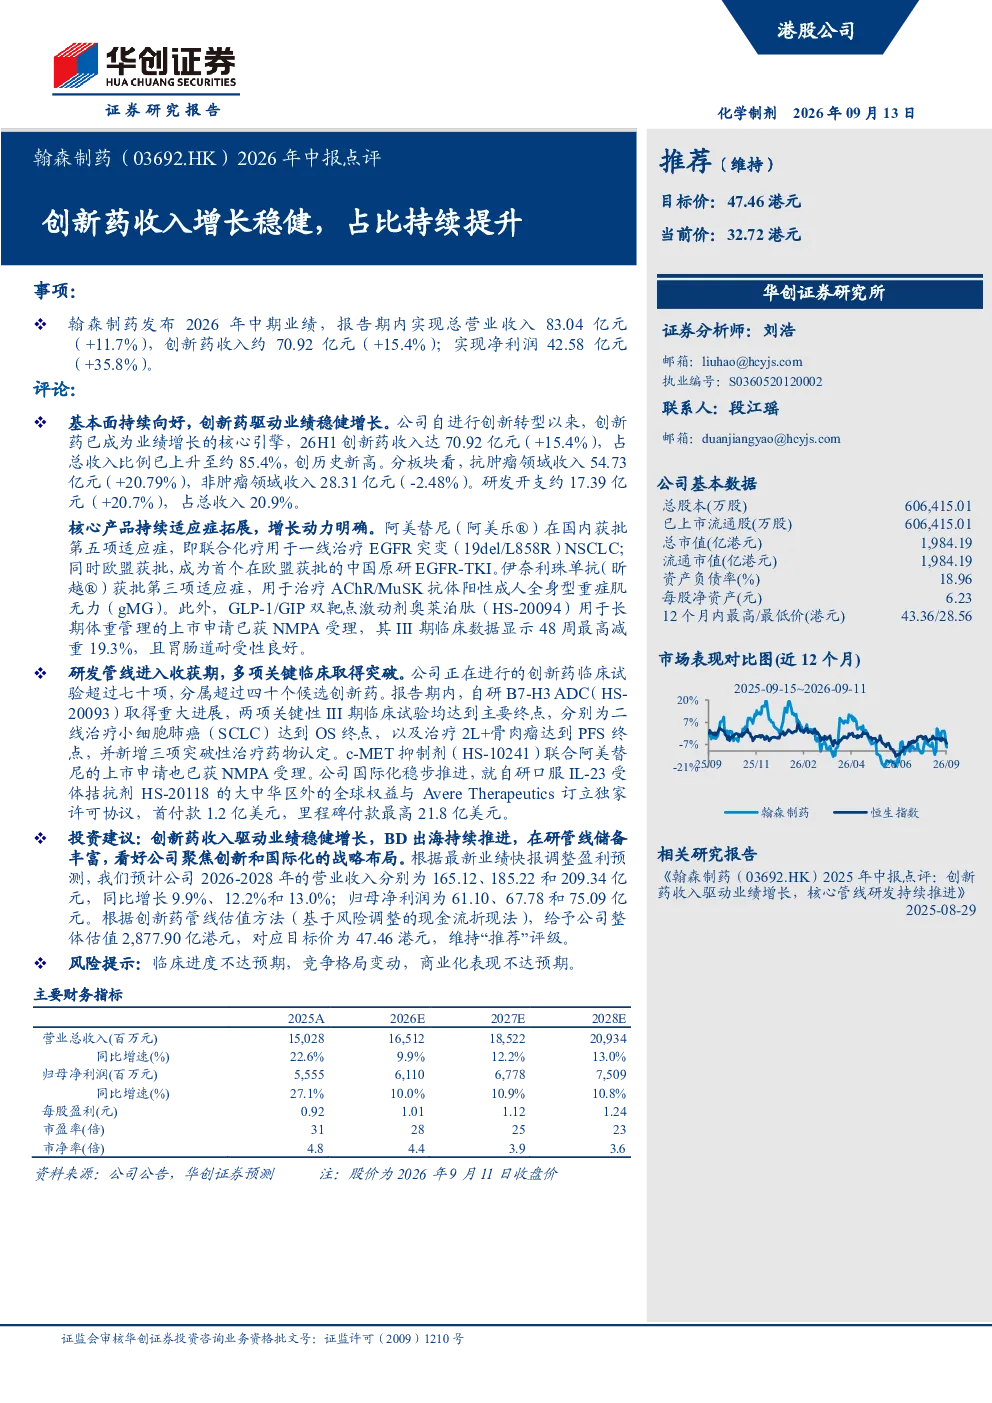
翰森制药2026年中报显示,公司基本面持续向好,创新药驱动业绩稳健增长。报告期内,公司总营业收入83.04亿元,同比增长11.7%,其中创新药收入约70.92亿元,同比增长15.4%,占总收入比例上升至约85.4%,创历史新高。抗肿瘤领域收入54.73亿元,同比增长20.79%,非肿瘤领域收入28.31亿元,同比下降2.48%。研发开支约17.39亿元,同比增长20.7%,占总收入20.9%。核心产品阿美替尼在国内获批第五项适应症并欧盟获批,伊奈利珠单抗获批第三项适应症,GLP-1/GIP双靶点激动剂奥莱泊肽上市申请已获NMPA受理。研发管线方面,自研B7-H3 ADC和c-MET抑制剂取得重大进展,分别达到关键性III期临床试验主要终点,并新增三项突破性治疗药物认定。公司国际化稳步推进,与Avere Therapeutics订立独家许可协议。
翰森制药所在赛道行业发展趋势如何?
翰森制药所在生物医药赛道,特别是创新药领域,正经历快速发展阶段。随着技术进步和监管政策支持,创新药研发投入持续加大,市场竞争日益激烈。国产创新药企通过技术突破和国际化布局,逐步在全球市场占据重要地位。翰森制药聚焦肿瘤和代谢疾病领域,其创新药管线丰富,产品布局前瞻,符合行业发展趋势。未来,生物类似药、细胞治疗、基因治疗等新兴技术将推动行业进一步变革,创新药企需持续加大研发投入,提升产品竞争力。
翰森制药2026年中报重点分析了哪些方向?
翰森制药2026年中报重点分析了公司创新药驱动的业绩增长、核心产品进展及研发管线突破。报告详细披露了公司创新药收入占比提升至历史新高,抗肿瘤领域收入增长显著,非肿瘤领域收入短期波动的原因。同时,阿美替尼、伊奈利珠单抗等核心产品获批新适应症,奥莱泊肽上市申请获受理,彰显公司产品迭代能力。研发管线方面,B7-H3 ADC和c-MET抑制剂取得关键性进展,并新增突破性治疗药物认定,显示公司研发实力和未来增长潜力。国际化布局和合作也得到关注,与Avere Therapeutics的独家许可协议有助于提升全球市场影响力。
翰森制药当前市场现状如何?
翰森制药当前市场现状表现为创新药驱动业绩稳健增长,公司基本面持续向好。创新药收入占比显著提升,抗肿瘤领域表现突出,非肿瘤领域短期调整符合行业周期性特征。公司核心产品管线丰富,研发管线取得重大进展,具备较强的市场竞争力。国际化布局稳步推进,有助于分散风险并提升品牌影响力。整体而言,公司在创新药领域具备领先优势,未来发展潜力较大,但需关注行业竞争加剧和产品商业化挑战。
翰森制药2026年中报有哪些风险提示?
翰森制药2026年中报提示了临床进度不达预期、竞争格局变动及商业化表现不达预期的风险。临床进度方面,新药研发存在不确定性,若关键性临床试验未达预期,可能影响产品上市进程和收入增长。竞争格局方面,创新药市场竞争激烈,若竞争对手推出同类产品或价格战,可能影响公司市场份额和盈利能力。商业化表现方面,新药上市后需面对市场接受度和销售渠道挑战,若商业化策略不当,可能影响收入预期。此外,研发开支持续加大,需关注资金链安全。