猜你想问
这份研报主要分析了什么内容?
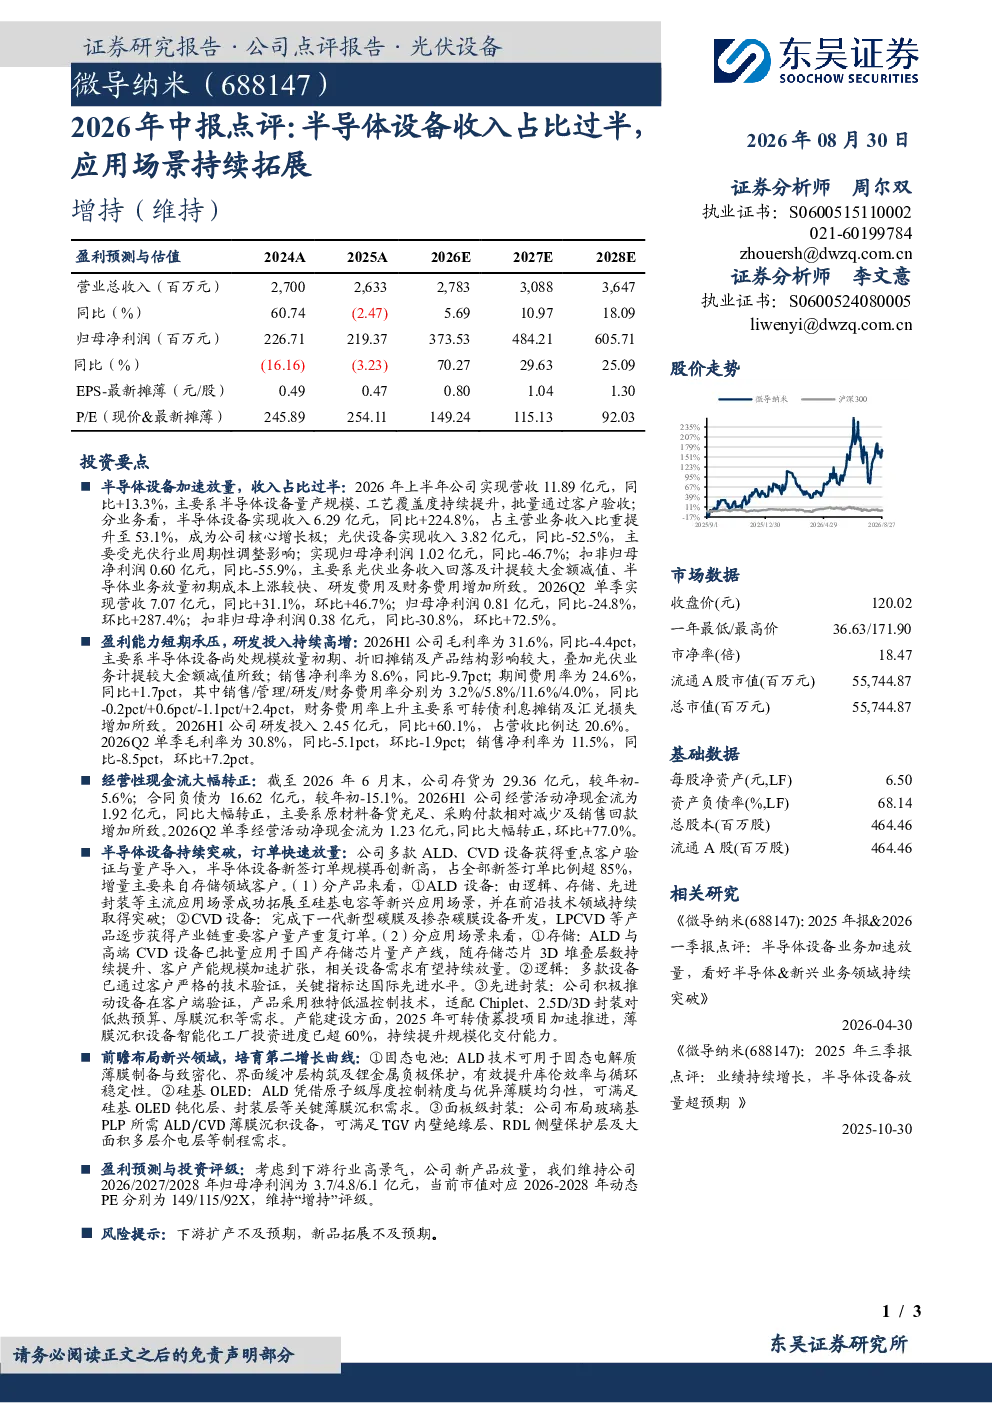
这份研报主要分析了2026年中报数据,重点指出半导体设备收入占比过半,达到53.1%,营收11.89亿元,同比+13.3%,其中半导体设备收入6.29亿元,同比+224.8%。同时分析了光伏设备收入同比-52.5%,归母净利润同比-46.7%,扣非归母净利润同比-55.9%。Q2单季营收同比+31.1%,环比+46.7%;归母净利润同比-24.8%,环比+287.4%
半导体设备行业发展趋势如何?
半导体设备行业发展趋势显示,ALD、CVD设备在存储领域获得重点客户验证与量产,新签订单规模创新高,占全部新签订单超85%。ALD设备拓展至硅基电容等新兴场景,CVD设备完成新型碳膜设备开发。存储领域ALD与高端CVD设备已批量应用于国产存储芯片产线,随3D堆叠层数提升、产能扩张,需求有望持续放量;逻辑领域设备通过客户验证,关键指标达国际先进水平;先进封装领域积极推动客户端验证,适配Chiplet、2.5D/3D封装需求。产能建设方面,2025年可转债募投项目加速推进,薄膜沉积设备智能化工厂投资进度超60%
报告重点分析了哪些方向?
报告重点分析了半导体设备业务放量情况,2026年上半年半导体设备收入6.29亿元,同比+224.8%,占比53.1%。同时关注了盈利能力短期承压,2026H1毛利率31.6%,同比-4.4pct,销售净利率8.6%,同比-9.7pct;期间费用率24.6%,同比+1.7pct,研发费用率11.6%,同比-1.1pct,研发投入2.45亿元,同比+60.1%,占营收比例20.6%。经营性现金流大幅转正,2026H1经营活动净现金流1.92亿元,同比转正。
当前市场现状如何判断?
当前市场现状显示,半导体设备业务加速放量,ALD、CVD设备在存储领域批量应用,国产替代趋势明显。公司2026年上半年营收11.89亿元,同比+13.3%,半导体设备收入占比达53.1%。虽然盈利能力短期承压,毛利率、净利率有所下降,但研发投入持续高增,2026H1研发费用率11.6%,同比-1.1pct,研发投入2.45亿元,同比+60.1%,占营收比例20.6%。经营性现金流已转正,显示业务健康度提升。
研报提示了哪些风险?
研报提示的主要风险包括下游扩产不及预期,可能影响半导体设备订单放量;新品拓展不及预期,ALD、CVD等设备在逻辑、先进封装等领域的推广可能面临挑战。此外,光伏业务减值也对盈利能力造成短期压力。尽管公司已在固态电池、硅基OLED、面板级封装等新兴领域进行前瞻布局,但技术验证和市场接受度仍需持续观察。