猜你想问
龙佰集团2026年前三季度业绩表现如何?
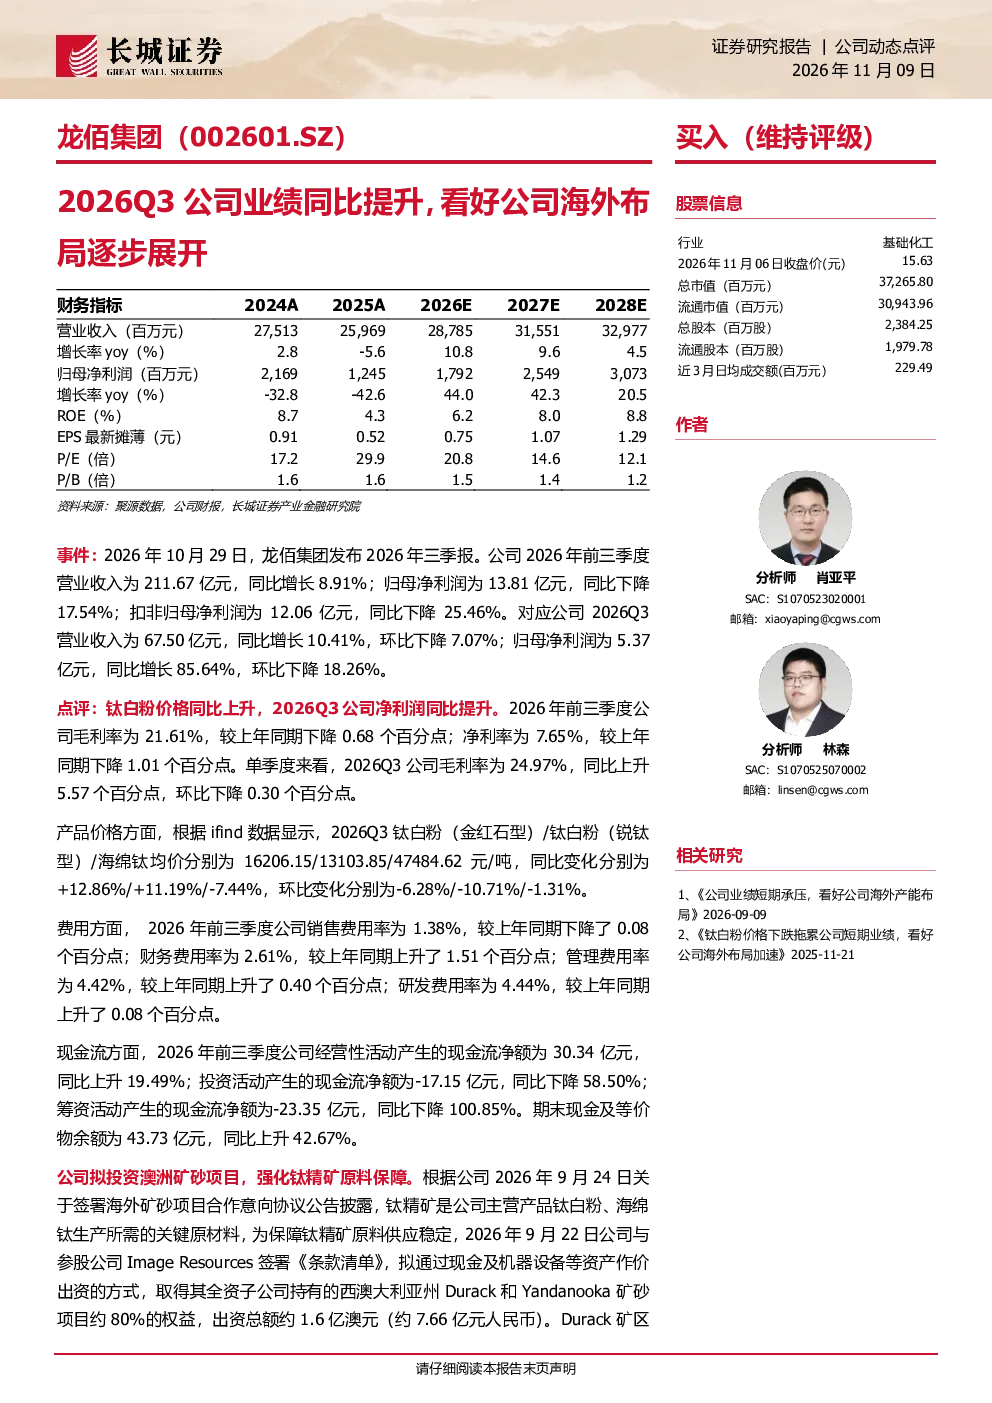
龙佰集团2026年前三季度营业收入211.67亿元,同比增长8.91%;归母净利润13.81亿元,同比下降17.54%,主要受钛白粉价格下跌影响。Q3业绩同比提升,归母净利润增长85.64%,主要得益于钛白粉价格上涨及成本控制。公司毛利率和净利率有所波动,但Q3毛利率同比上升5.57个百分点。海外资源布局持续推进,拟投资澳洲矿砂项目以保障钛精矿原料供应。
钛行业发展趋势如何?
钛行业发展趋势显示,钛资源供应格局正在发生变化,海外资源布局成为行业焦点。随着全球对钛资源需求的增加,企业通过海外并购或投资矿砂项目以保障原料供应。同时,钛白粉等下游产品价格受供需关系影响波动,企业需加强成本控制和产品差异化竞争。技术进步推动钛资源高效利用,全产业链一体化发展成为趋势。
龙佰集团海外布局的重点是什么?
龙佰集团海外布局的重点是保障钛精矿原料供应,拟投资澳洲矿砂项目是其重要举措。此举旨在降低对国内钛精矿的依赖,稳定原料成本,提升供应链安全。海外资源布局有助于公司拓展国际市场,增强全球竞争力。同时,公司也在推进全产业链一体化发展,巩固其在钛行业中的优势地位。
当前钛市场现状如何?
当前钛市场现状显示,钛白粉价格受供需关系影响波动,2026Q3钛白粉(金红石型)均价16206.15元/吨,同比+12.86%;锐钛型13103.85元/吨,同比+11.19%;海绵钛47484.62元/吨,同比-7.44%。市场费用率方面,销售费用率1.38%,同比下降;财务费用率2.61%,同比上升;管理费用率4.42%,同比上升;研发费用率4.44%,同比上升。经营性现金流净额30.34亿元,同比上升19.49%。
龙佰集团研报有哪些风险提示?
龙佰集团研报提示的风险包括宏观经济波动可能影响市场需求,环保安全政策收紧可能增加运营成本,原材料价格波动对盈利能力造成冲击,以及研发及海外项目推进不及预期可能影响长期发展。此外,行业竞争加剧也可能对公司市场份额和利润水平带来挑战。投资者需关注这些风险因素,综合评估公司发展前景。