猜你想问
万润股份2026Q3业绩表现如何?
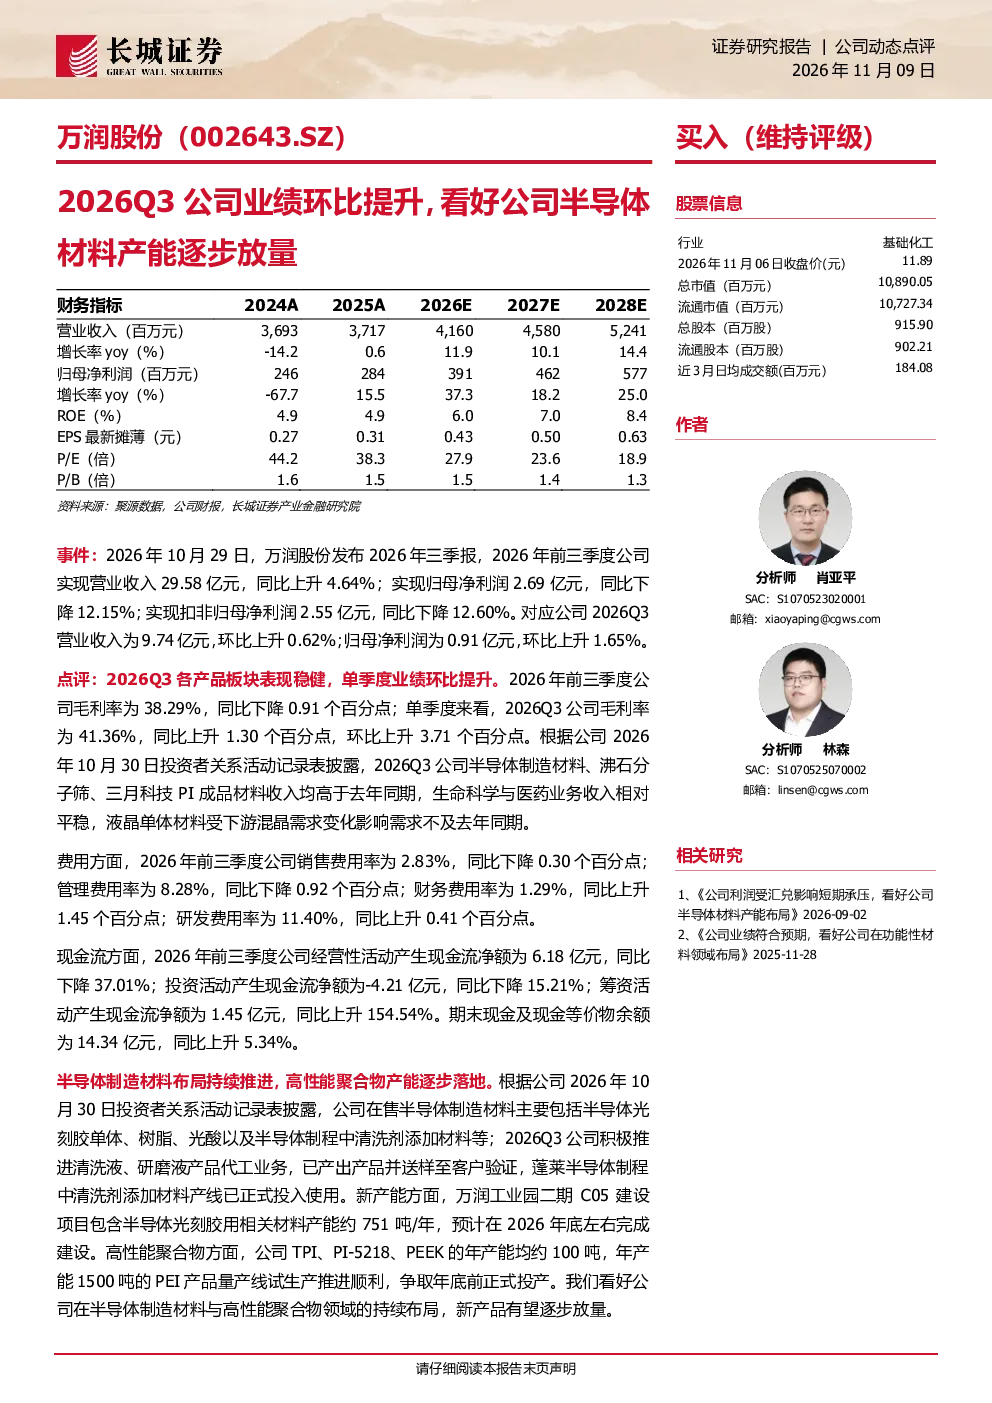
2026年前三季度,万润股份实现营业收入29.58亿元,同比上升4.64%;归母净利润2.69亿元,同比下降12.15%。单季度来看,2026Q3营业收入为9.74亿元,环比上升0.62%;归母净利润为0.91亿元,环比上升1.65%。公司毛利率方面,2026年前三季度为38.29%,同比下降0.91个百分点;2026Q3毛利率为41.36%,同比上升1.30个百分点,环比上升3.71个百分点。各产品板块表现方面,2026Q3半导体制造材料、沸石分子筛、三月科技PI成品材料收入均高于去年同期,生命科学与医药业务收入相对平稳,液晶单体材料受下游需求变化影响需求不及去年同期。费用方面,销售费用率、管理费用率均有所下降,财务费用率同比上升1.45个百分点,研发费用率上升0.41个百分点。现金流方面,经营性活动现金流净额同比下降37.01%,投资活动现金流净额同比下降15.21%,筹资活动现金流净额同比上升154.54%,期末现金及现金等价物余额为14.34亿元,同比上升5.34%。
半导体材料赛道发展趋势如何?
公司在半导体制造材料领域布局持续推进,2026Q3蓬莱半导体制程中清洗剂添加材料产线已正式投入使用,新产能方面,万润工业园二期C05建设项目预计2026年底完成建设。高性能聚合物方面,TPI、PI-5218、PEEK年产能均约100吨,PEI产品量产线试生产推进顺利,争取年底前正式投产。这些进展表明公司在半导体材料领域的产能逐步放量,符合当前半导体行业对材料需求的增长趋势。未来随着半导体行业的发展,对高性能材料的依赖将进一步提升,公司有望受益于这一趋势。
报告重点分析了哪些方面?
报告重点分析了万润股份在半导体制造材料领域的产能扩张情况,包括蓬莱半导体制程中清洗剂添加材料产线的投入使用以及万润工业园二期C05建设项目的进展。同时,报告也关注了公司各产品板块的收入表现,特别是半导体制造材料、沸石分子筛、三月科技PI成品材料等产品的增长情况。此外,报告还分析了公司的费用结构、现金流状况以及未来几年的业绩预测,为投资者提供了全面的财务和业务分析视角。
当前市场对万润股份的评价如何?
当前市场对万润股份的评价主要基于其业绩表现和未来增长潜力。虽然2026年前三季度净利润同比下降,但Q3单季度的营收和净利润均实现环比增长,显示出公司业务逐步回暖的迹象。公司在半导体材料领域的产能扩张和产品布局也受到市场关注,被视为公司未来增长的重要驱动力。此外,报告还分析了公司的费用结构和现金流状况,为投资者提供了评估公司财务健康状况的参考。
投资万润股份需要关注哪些风险?
投资万润股份需要关注的风险包括下游市场需求风险,由于半导体行业周期性波动,市场需求的变化可能影响公司产品的销售;产品价格波动风险,原材料价格和产品售价的波动可能影响公司盈利能力;汇率风险,公司部分业务涉及海外市场,汇率波动可能带来财务影响;原材料价格波动风险,原材料成本上升可能压缩公司利润空间;中美贸易摩擦引发的风险,国际贸易环境的不确定性可能影响公司业务开展;产能或新产品推进不及预期风险,新产能建设和新产品推出可能面临技术或市场方面的挑战。