猜你想问
这份报告的核心内容是什么?
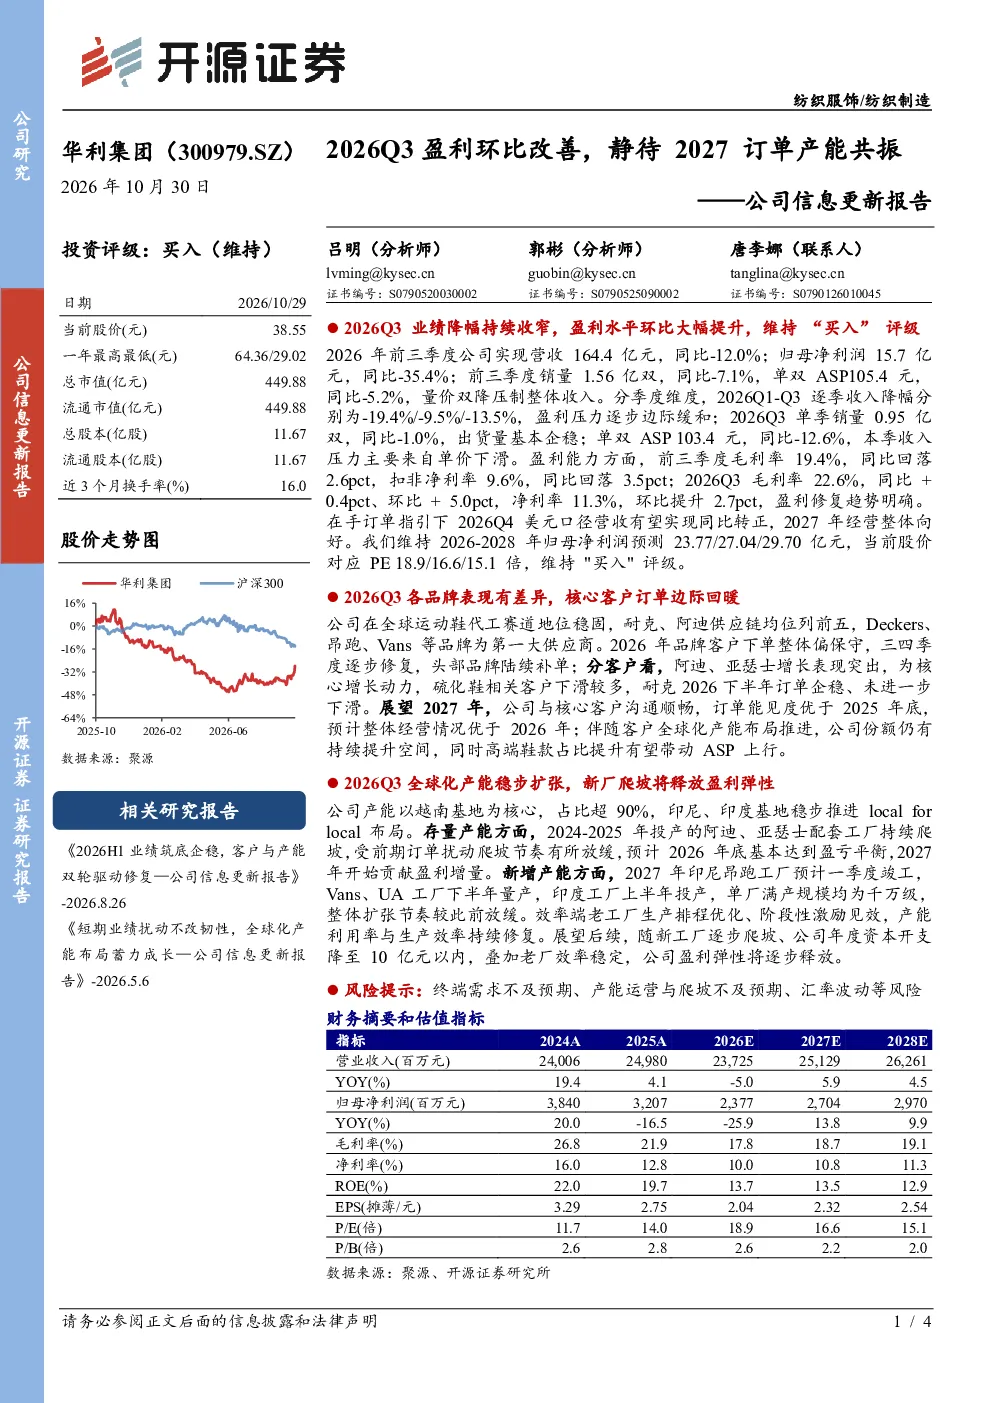
本报告主要分析了华利集团2026年Q3的经营情况。报告显示,尽管公司营收和净利润同比有所下降,但Q3销量和ASP企稳,盈利压力逐步缓解。毛利率和净利率环比提升,显示出盈利修复趋势。预计2026年Q4美元口径营收同比转正,2027年经营整体向好。报告还维持了2026-2028年归母净利润预测,并给出“买入”评级。
纺织服装行业的发展趋势如何?
报告指出,华利集团在全球运动鞋代工赛道地位稳固,主要服务于耐克、阿迪等头部品牌。2026年品牌客户下单偏保守,但三四季度逐步修复,头部品牌补单。展望2027年,随着客户全球化产能布局推进,华利集团份额有提升空间,高端鞋款占比提升有望带动ASP上行。这反映了运动鞋代工行业向高端化、品牌化发展的趋势。
报告重点分析了哪些方面?
报告重点分析了华利集团的盈利改善情况、核心客户订单变化以及产能扩张计划。在盈利方面,报告强调了Q3毛利率和净利率的环比提升,以及2026年Q4和2027年的盈利预期。在客户订单方面,报告指出核心客户订单边际回暖,头部品牌补单明显。在产能方面,报告详细介绍了公司在越南、印尼、印度的产能布局,以及新厂爬坡对盈利弹性的释放作用。
当前市场对华利集团有何判断?
报告显示,华利集团在运动鞋代工领域具备稳固的市场地位,供应链管理能力突出。尽管2026年前三季度面临量价双降的压力,但公司通过优化生产排程和激励措施,提升了产能利用率与生产效率。报告预计公司2027年经营情况将优于2026年,并强调了新工厂逐步爬坡和资本开支控制将带来的盈利弹性。这些信息表明市场对华利集团长期发展持积极看法。
研报提示了哪些风险?
报告提示了几个潜在风险,包括终端需求不及预期、产能运营与爬坡不及预期,以及汇率波动等。终端需求变化可能影响客户下单量,进而影响公司业绩。产能运营和爬坡的效率也直接关系到盈利能力的释放。此外,汇率波动可能对公司的财务状况产生影响。这些风险需要投资者密切关注。