猜你想问
李宁2026年第三季度业绩表现如何?
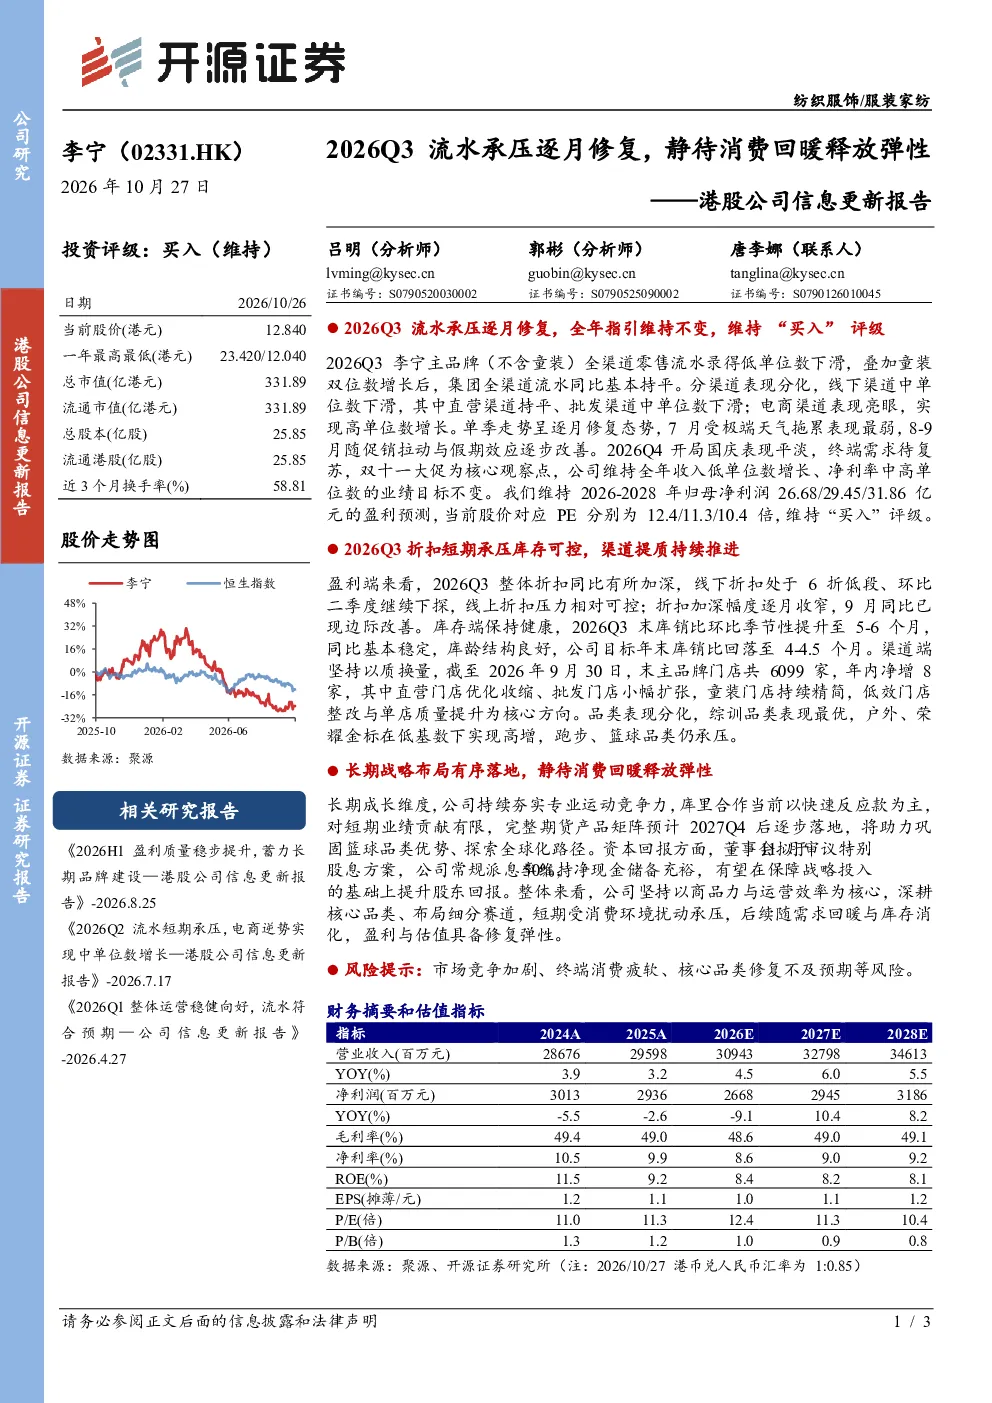
李宁2026年第三季度业绩显示,全渠道零售流水同比基本持平,主品牌(不含童装)低单位数下滑,童装双位数增长。分渠道表现分化,线下渠道单位数下滑(直营持平,批发下滑),电商渠道高单位数增长。单季走势逐月修复,7月受极端天气影响最弱,8-9月随促销和假期改善。2026Q4开局国庆表现平淡,终端需求待复苏,双十一大促为核心观察点。
李宁的盈利端分析有哪些关键点?
李宁盈利端分析显示,折扣短期承压,线下折扣6折低段,环比继续下探,线上折扣压力可控,9月同比现边际改善。库存保持健康,Q3末库销比环比升至5-6个月,同比稳定,库龄结构良好,目标年末回落至4-4.5个月。渠道提质持续推进,截至2026年9月30日主品牌门店6099家,年内净增8家(直营收缩,批发扩张,童装精简),低效门店整改与单店质量提升为核心方向。
李宁的核心品类表现如何?
李宁核心品类表现方面,综合训品类表现最优,户外、荣耀金标低基数下高增,跑步、篮球品类仍承压。公司坚持以商品力与运营效率为核心,深耕核心品类、布局细分赛道,短期受消费环境扰动承压,后续随需求回暖与库存消化,盈利与估值具备修复弹性。
当前运动服饰市场现状如何?
当前运动服饰市场现状显示,李宁2026年第三季度业绩逐月修复,但整体仍承压。全渠道零售流水同比基本持平,线下渠道下滑,电商渠道高增长。折扣端短期承压,库存保持健康但库销比上升。市场竞争加剧,终端消费疲软,核心品类修复不及预期等风险需关注。
李宁研报有哪些风险提示?
李宁研报风险提示包括市场竞争加剧、终端消费疲软、核心品类修复不及预期等。公司短期受消费环境扰动承压,需关注市场变化对业绩的影响。此外,渠道提质持续推进中,低效门店整改与单店质量提升效果需持续观察,资本回报方面拟于11月审议特别股息方案,常规派息率50%,净现金储备充裕,但未来股东回报仍需市场验证。
你可能感兴趣
港股公司信息更新报告:2022Q1业绩承压静待修复,长期发展逻辑通顺
开源证券2022-04-08
2026Q3短期承压环比修复,PUMA收购落地——港股公司信息更新报告
开源证券2026-10-23
公司信息更新报告:龙头业绩承压,醋酸或已触底,静待下游需求回暖
开源证券2022-10-27
南山智尚(300918):公司信息更新报告:2024Q3主业及超高承压,静待超高回暖、锦纶投产
开源证券2024-10-30
公司信息更新报告:业绩短期承压,静待产能释放
食品饮料开源证券2021-10-28
公司信息更新报告:销量、结构承压,静待行业回暖
食品饮料开源证券2024-09-01
公司信息更新报告:经营短期承压,静待2024H2业绩修复
医药生物开源证券2024-09-01
公司信息更新报告:2024Q3主业及超高承压,静待超高回暖、锦纶投产
纺织服装开源证券2024-10-30
公司信息更新报告:营收利润短期承压,静待行业需求回暖
电子设备开源证券2024-04-29
公司信息更新报告:减水剂需求承压,静待公司业绩修复
基础化工开源证券2024-04-29