猜你想问
研报核心内容是什么?
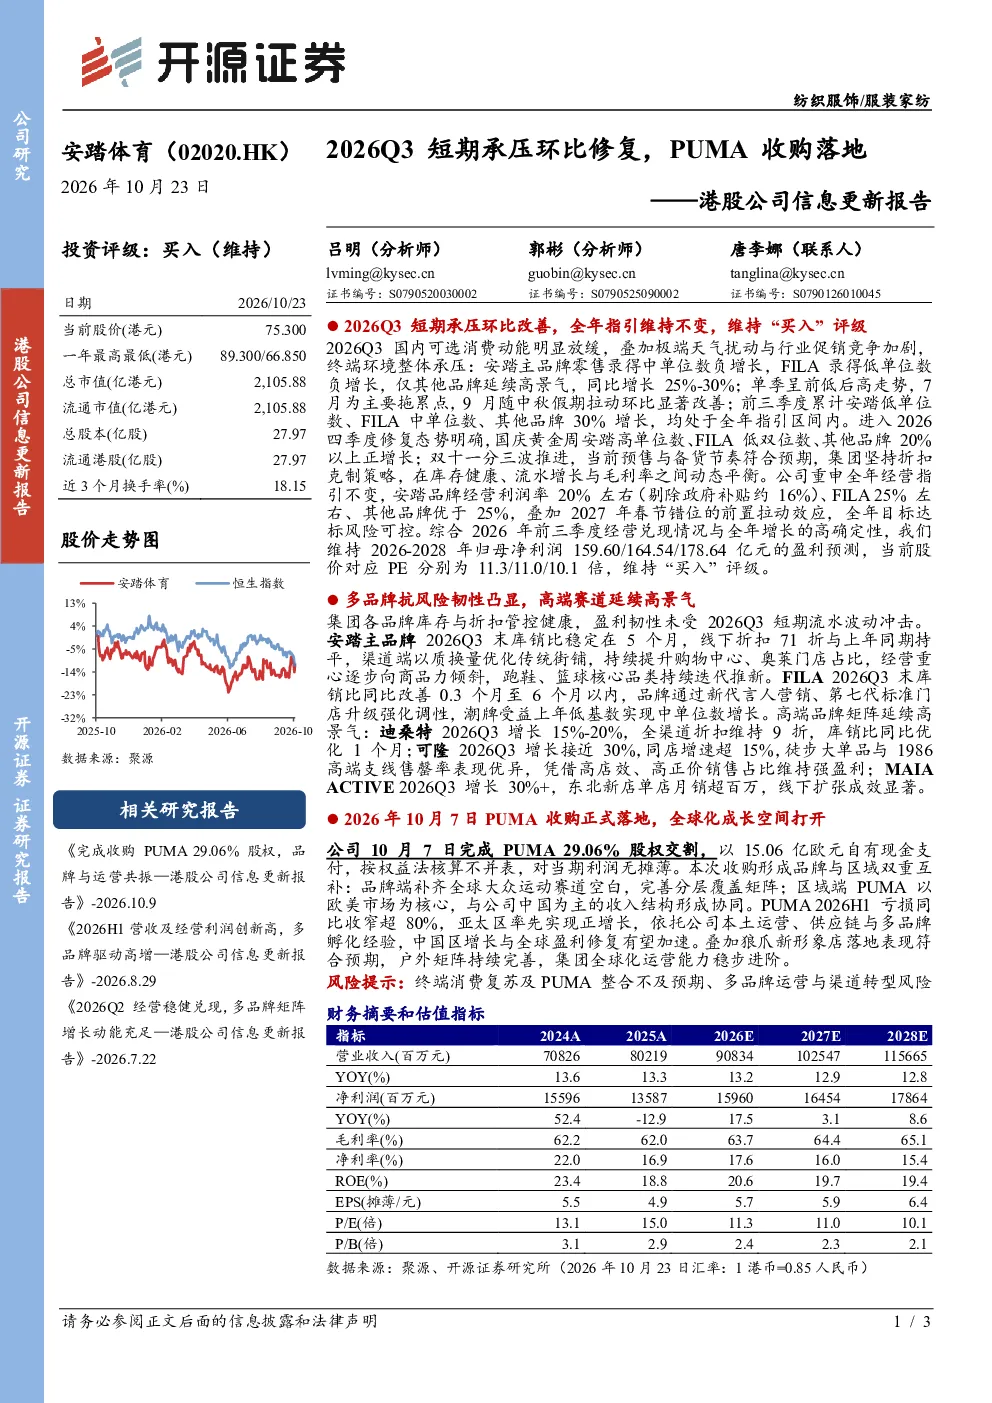
本报告分析2026年第三季度安踏体育各品牌经营表现,指出国内可选消费动能放缓导致终端环境承压,安踏主品牌零售录得中单位数负增长,FILA录得低单位数负增长,仅其他品牌同比增长25%-30%。报告强调9月随中秋假期环比显著改善,前三季度累计增长均处于全年指引区间,并预测2026年四季度修复态势明确,国庆黄金周安踏高单位数、FILA低双位数、其他品牌20%以上正增长。全年经营指引维持不变,安踏品牌经营利润率20%左右(剔除政府补贴约16%)、FILA 25%左右、其他品牌优于25%,叠加2027年春节前置拉动效应,全年目标达标风险可控。
报告如何分析赛道/行业发展趋势?
报告指出国内可选消费动能放缓,极端天气及行业促销竞争加剧导致终端环境承压。同时,报告强调多品牌抗风险韧性凸显,高端赛道延续高景气,各品牌库存与折扣管控健康,盈利韧性未受短期流水波动冲击。安踏主品牌优化渠道布局,商品力倾斜跑鞋、篮球品类;FILA库销比同比改善至6个月以内,中单位数增长;高端品牌矩阵高景气,迪桑特增长15%-20%,可隆增长近30%,MAIAACTIVE增长30%以上,均展现高店效、高正价销售占比的强盈利能力。报告认为集团通过多品牌战略和渠道优化,在行业竞争中保持优势。
报告重点分析了哪些方向?
报告重点分析了安踏体育2026年第三季度的经营表现及全年经营指引,特别关注各品牌库存、折扣及盈利能力。报告详细拆解安踏主品牌、FILA及其他品牌的季度增长情况,指出安踏主品牌零售中单位数负增长,FILA低单位数负增长,其他品牌同比增长25%-30%,并强调9月环比显著改善。此外,报告深入分析集团多品牌战略,包括渠道优化、商品力倾斜、高端品牌矩阵高景气等,以及PUMA收购对集团全球化布局的影响。
报告对市场现状有何判断?
报告判断2026年第三季度国内可选消费动能放缓,极端天气及行业促销竞争加剧导致终端环境承压,但安踏体育各品牌展现出较强的抗风险韧性。报告指出集团通过多品牌战略和渠道优化,在行业竞争中保持优势,高端品牌矩阵延续高景气,盈利能力持续提升。同时,报告强调PUMA收购为集团全球化成长空间打开,补齐全球大众运动赛道,完善分层覆盖,预计中国区增长与全球盈利修复有望加速。
研报有哪些风险提示?
报告提示终端消费复苏及PUMA整合不及预期、多品牌运营与渠道转型风险。具体而言,终端消费复苏不及预期可能影响集团销售增长,PUMA整合效果存在不确定性,多品牌运营和渠道转型过程中可能面临挑战。此外,报告指出极端天气及行业促销竞争加剧可能导致终端环境承压,需关注其对集团经营的影响。