猜你想问
这份研报的核心内容是什么?
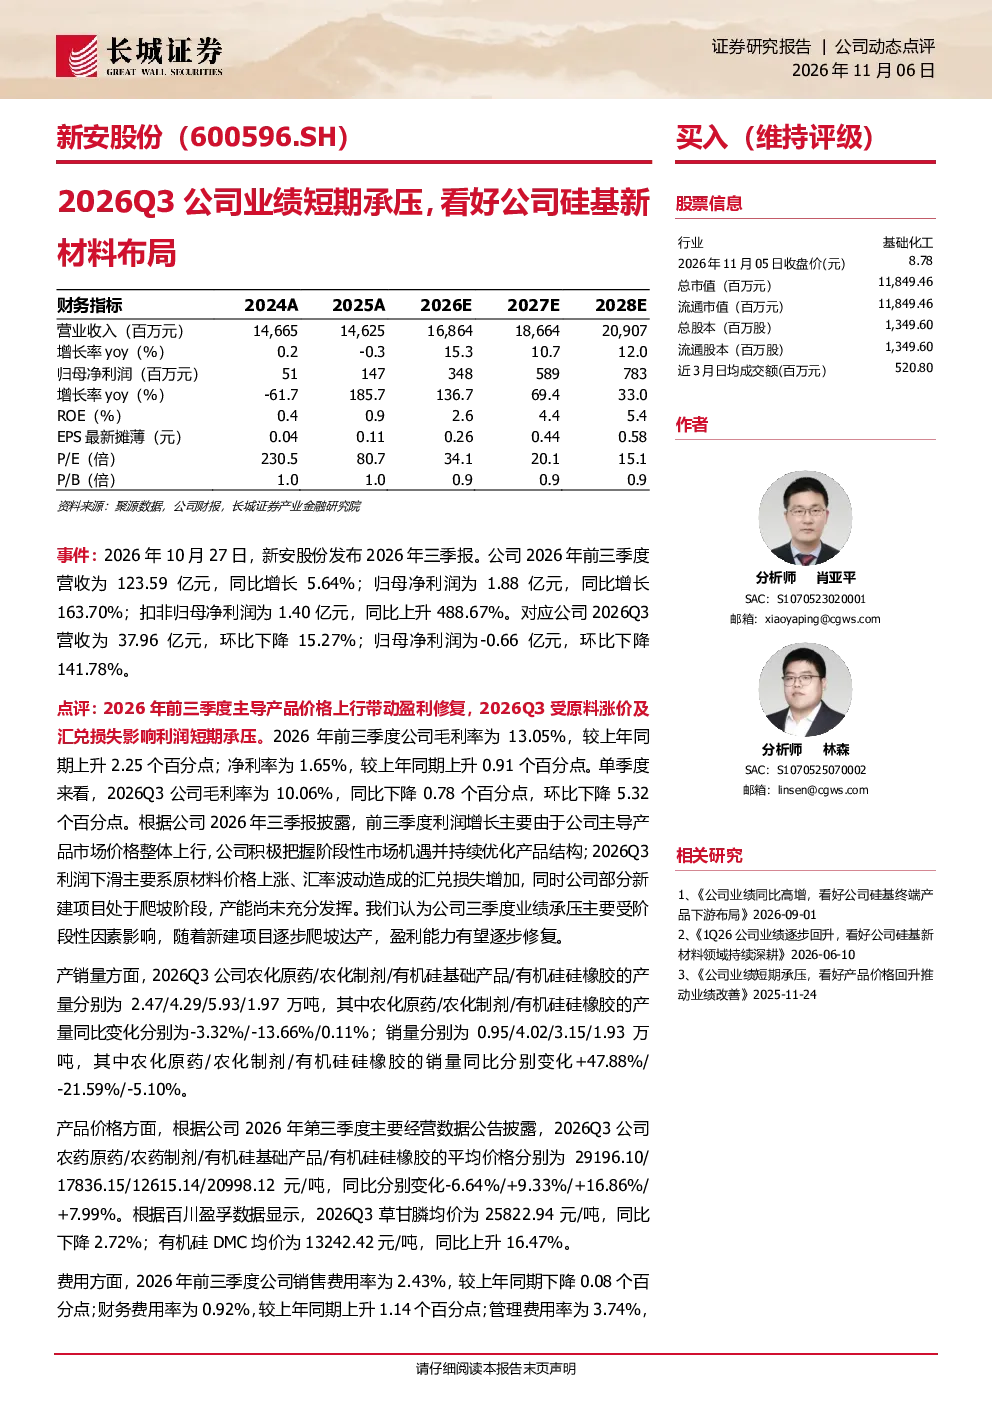
这份研报分析了新安股份2026年前三季度及Q3的业绩表现,指出公司短期业绩承压主要受原材料价格上涨及汇兑损失影响,但看好其硅基新材料布局。报告详细展示了公司营收、净利润、毛利率、净利率等关键财务数据,以及农药和有机硅产品的产销量、价格变化和费用情况。同时,报告还评估了公司在新建项目达产和硅基终端产品结构优化后的盈利能力修复潜力。
有机硅赛道的发展趋势如何?
有机硅赛道正朝着高附加值方向发展,特别是在电子科技、AI算力等高成长领域。新安股份积极布局AI线缆、液冷材料等差异化产品,已获得多家头部客户验证。行业整体受益于下游应用需求增长和产品结构升级,预计未来价格有望延续修复态势。公司通过技术创新和客户拓展,有望在有机硅细分市场占据优势地位。
研报重点分析了新安股份的哪些方面?
研报重点分析了新安股份的业绩波动原因,包括原材料价格波动对农药业务的影响,以及有机硅业务的增长潜力。报告详细对比了公司农药和有机硅产品的产销量、价格变化,并评估了费用控制情况。此外,报告还关注了公司新建项目的达产进度和硅基终端产品结构优化对盈利能力的影响,认为长期发展前景值得期待。
当前农药和有机硅市场的现状如何?
当前农药市场受原材料价格上涨影响,原药价格稳中有升,但制剂价格有所上涨。有机硅板块则受益于下游需求增长,基础产品价格显著提升,硅橡胶价格也保持上涨态势。新安股份的农药业务面临成本压力,但有机硅业务增长较快,产品结构优化有助于提升整体盈利能力。行业整体呈现分化态势,高附加值产品需求旺盛。
研报提示了哪些主要风险?
研报提示了宏观经济波动、产品价格波动、汇率风险、原材料价格波动和研发风险等主要风险。宏观经济波动可能影响下游需求,产品价格波动会直接影响公司盈利,汇率风险则与进出口业务相关。原材料价格波动是农药业务的主要风险,而研发风险则涉及新产品开发的不确定性。投资者需关注这些风险因素对公司业绩的影响。
你可能感兴趣
草铵膦价格触底,公司业绩短期承压,看好公司精草铵膦布局
农林牧渔长城证券2024-09-27
公司业绩短期承压,看好公司产业链布局完善
长城证券2025-11-28
公司业绩短期承压,看好公司多领域布局以及项目建设
基础化工长城证券2024-08-30
公司业绩短期承压,看好公司平台价值
交运设备中泰证券2018-08-31
原材料成本上升,公司业绩短期承压,看好公司募投项目建设
长城证券2026-08-28
2020年业绩预告点评:外部因素导致公司业绩短期承压,看好公司长期发展趋势
信息技术华创证券2021-02-01
设备业务短期承压,看好公司新材料放量
机械设备德邦证券2023-10-30
公司2023年半年报业绩点评:业绩短期承压,硅基OLED微显示器已批量出货
电子设备东兴证券2023-09-01
2026Q3短期承压环比修复,PUMA收购落地——港股公司信息更新报告
开源证券2026-10-23