猜你想问
龙佰集团三季度业绩表现如何?
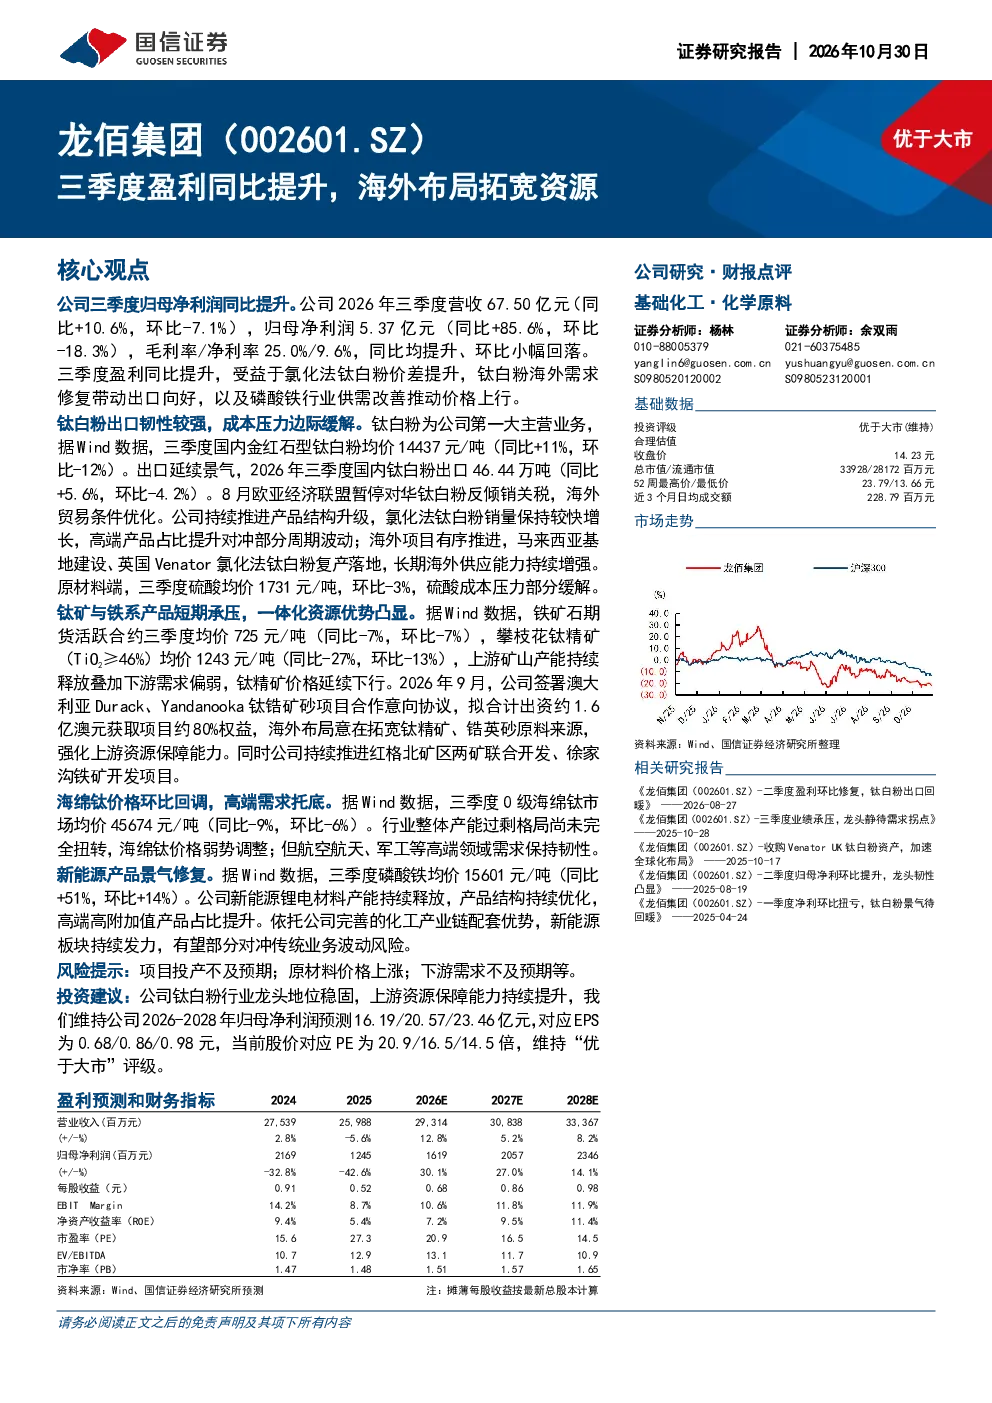
龙佰集团三季度归母净利润同比大幅提升85.6%,达到5.37亿元,主要得益于氯化法钛白粉价差扩大、钛白粉出口增长以及磷酸铁价格上行。营收67.50亿元,同比增10.6%,但环比略有下降。毛利率和净利率分别为25.0%和9.6%,显示出良好的盈利能力。出口钛白粉46.44万吨,同比增5.6%,显示出海外市场的韧性。
钛行业发展趋势如何?
钛行业目前呈现出口向好的态势,国内钛白粉价格稳中有升,但原材料成本如钛精矿和铁矿石价格有所波动。公司通过海外布局强化了资源保障能力,推动产品结构升级,向高附加值产品延伸。新能源领域对钛的需求增加,公司产能持续释放,有望对冲传统业务风险。整体来看,钛行业在成本压力下仍保持一定韧性,但未来发展方向仍需关注原材料价格走势和下游需求变化。
研报对龙佰集团的重点分析方向是什么?
研报重点分析了龙佰集团在钛产业链的布局和一体化优势,特别是海外项目的推进情况。报告关注公司钛白粉出口的韧性,以及成本压力的缓解情况。此外,报告还分析了公司在海绵钛领域的全球领先地位,以及新能源产品如磷酸铁的发展前景。通过对这些方面的分析,评估了公司在行业中的竞争力和未来成长潜力。
当前钛市场现状如何?
当前钛市场呈现供需相对平衡的态势,国内金红石型钛白粉均价同比上涨11%,但环比有所下降。出口方面,钛白粉出口量保持增长,但增速有所放缓。原材料方面,硫酸、铁矿石和钛精矿价格波动较大,其中钛精矿价格同比大幅下降27%。0级海绵钛价格环比回调,但高端需求仍然支撑市场。总体来看,钛市场在波动中寻求稳定,企业需关注成本控制和产品结构优化。
研报提示哪些风险?
研报提示的主要风险包括项目投产不及预期,可能导致公司产能扩张计划受阻;原材料价格上涨,特别是钛精矿和铁矿石,可能侵蚀公司利润空间;下游需求不及预期,钛制品应用领域的需求波动可能影响公司业绩。此外,国际政治经济环境变化也可能对公司的海外布局和出口业务产生影响。公司需密切关注这些风险因素,并采取相应措施进行管理。