猜你想问
龙佰集团Q2业绩修复的主要原因是什么?
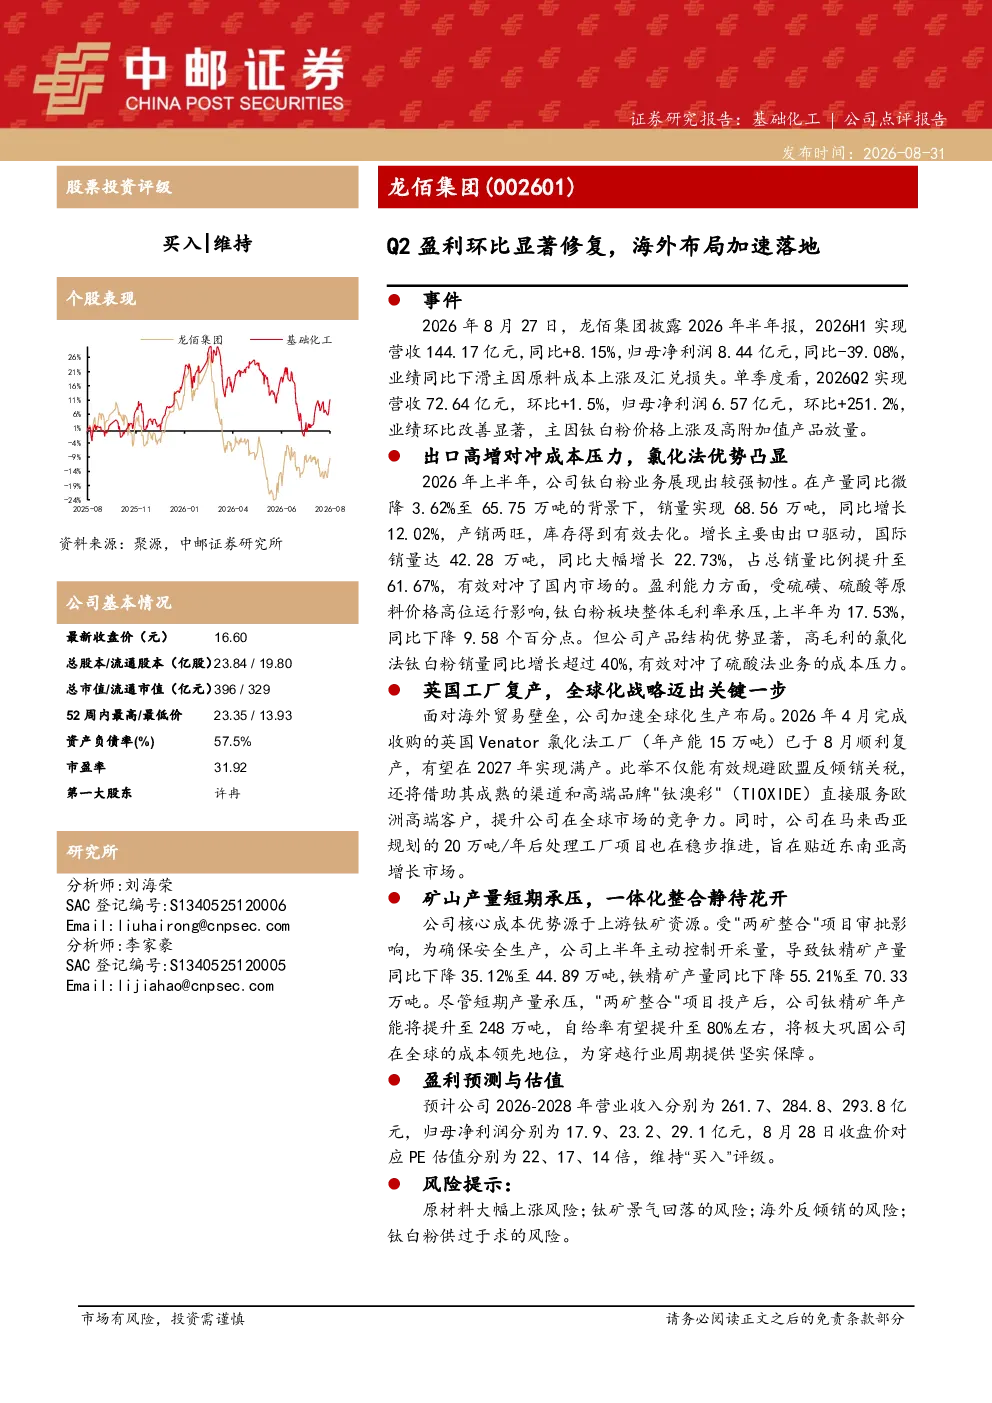
龙佰集团2026Q2归母净利润环比大幅增长251.2%,主要得益于钛白粉价格上涨及高附加值产品放量。同时,出口占比提升至61.67%有效对冲了国内市场压力,其中氯化法钛白粉销量同比增长超40%,对冲了硫酸法业务的成本压力。
龙佰集团海外布局有哪些进展?
龙佰集团海外布局加速落地,英国Venator氯化法工厂已于2026年8月顺利复产,预计2027年满产,规避欧盟反倾销关税并直接服务欧洲高端客户。马来西亚20万吨/年后处理工厂项目也在稳步推进,进一步巩固全球化布局。
钛行业发展趋势如何?
钛行业发展趋势显示,出口驱动成为关键增长点,高毛利的氯化法钛白粉需求增长显著,国内企业通过全球化布局规避贸易壁垒,提升自给率以巩固成本优势。未来行业将向高端化、全球化方向演进。
龙佰集团目前面临哪些市场挑战?
龙佰集团目前面临的主要市场挑战包括原材料成本上涨压力、汇兑损失风险,以及海外市场可能存在的反倾销风险。此外,钛白粉行业供过于求的竞争格局也可能影响业绩稳定性。
研报对龙佰集团的风险提示有哪些?
研报提示龙佰集团需关注原材料大幅上涨风险、钛矿景气回落风险、海外反倾销风险以及钛白粉供过于求风险。这些风险可能影响公司盈利能力和市场竞争力,需持续关注行业动态和政策变化。
你可能感兴趣
2023年半年报点评:Q2环比盈利能力显著改善,下半年或将加速修复
电子设备华创证券2023-08-24
内需受新旧国标切换短期承压,Q2盈利环比修复显著
东吴证券2026-08-25
2026年中报点评 内需受新旧国标切换短期承压 Q2盈利环比修复显著
未知机构2026-08-26
新国标产品规模化落地,Q2盈利环比修复
交运设备国金证券2026-08-24
梅花生物2026年半年报点评:Q2盈利环比大幅修复,医药氨基酸与海外业务开启新成长
华创证券2026-09-08
比亚迪(002594.SZ)系列点评四十八:2026Q2盈利环比显著修复 出海加速兑现
国联民生证券2026-08-29
Q2盈利环比复苏,加速布局整装蓝海市场
建筑建材华创证券2022-08-22
Q2业绩环比显著修复,并购打造AI端侧与AIDC新引擎
开源证券2026-08-31
Q2业绩环比改善显著,新项目逐步落地
中邮证券2025-09-01
2026年中报点评:Q2归母净利润环比显著修复,看好南美工厂释放增量
东吴证券2026-08-26