猜你想问
报告核心内容是什么?
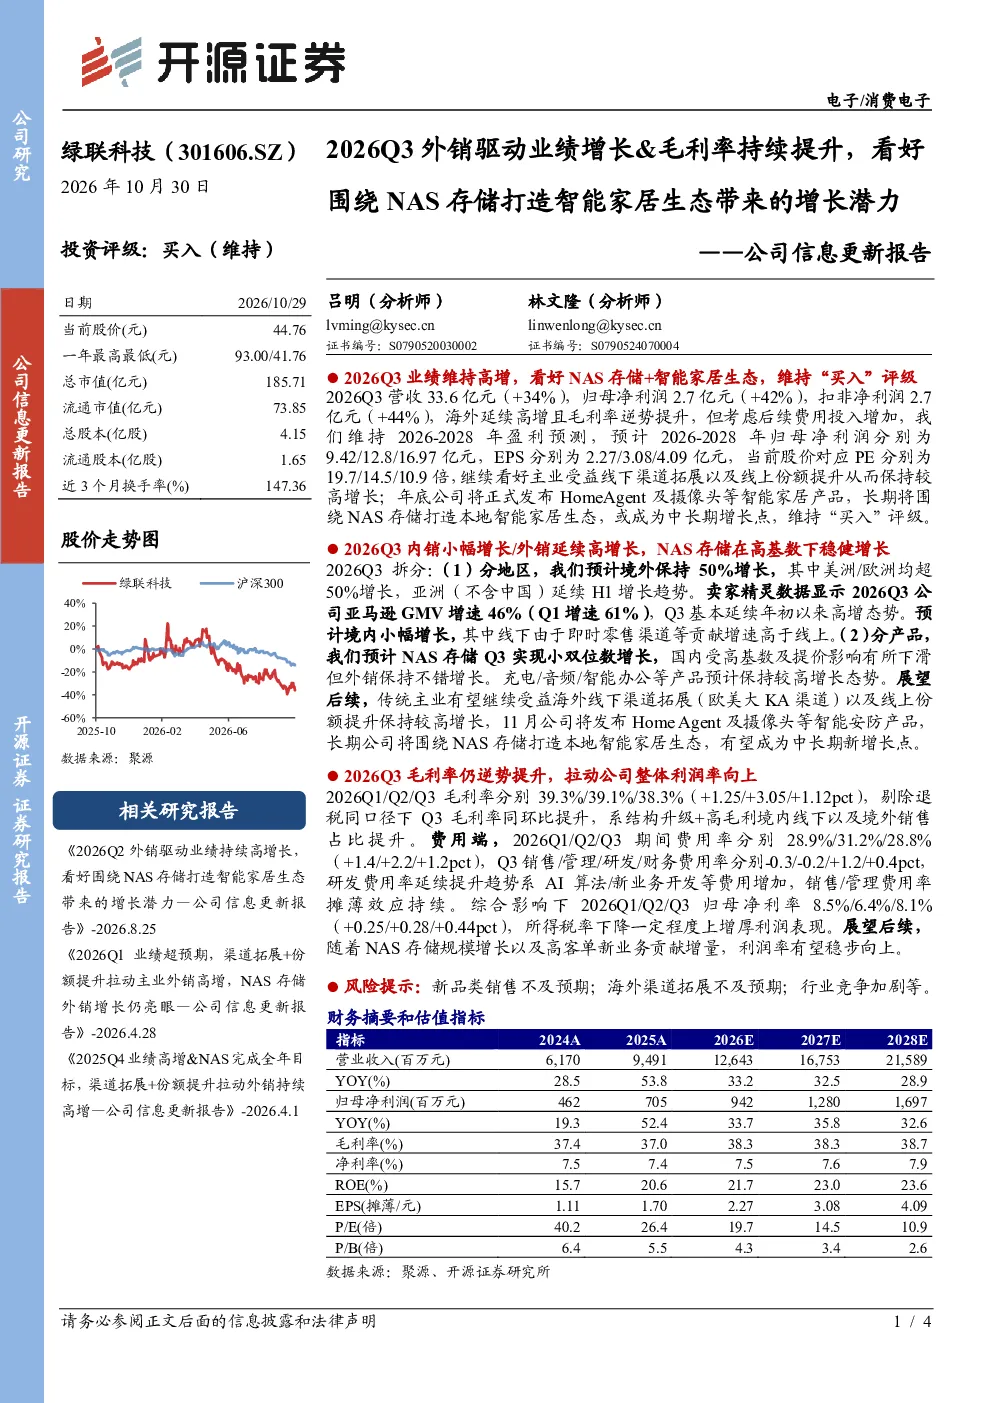
本报告维持对绿联科技的“买入”评级,主要看好公司NAS存储业务的高增长潜力及智能家居生态的长期发展前景。2026Q3业绩显示营收33.6亿元(+34%),归母净利润2.7亿元(+42%),海外市场高增且毛利率逆势提升,但需考虑后续费用投入增加。
智能家居赛道发展趋势如何?
智能家居赛道正围绕NAS存储打造本地生态成为中长期增长点。绿联科技年底将发布HomeAgent及摄像头等智能家居产品,推动生态发展。目前海外市场保持50%增长,美洲/欧洲均超50%,亚洲(不含中国)延续H1增长趋势。国内市场受高基数及提价影响下滑,但线下渠道(即时零售等)贡献增速高于线上。
报告重点分析了哪些方向?
报告重点分析了绿联科技NAS存储业务的高增长潜力及智能家居生态的长期发展前景。业绩拆分显示,境外市场保持强劲增长,产品方面NAS存储Q3实现小双位数增长,充电/音频/智能办公等产品保持较高增长。毛利率方面,Q3为38.3%(+1.12pct),剔除退税同口径下同环比提升,主要系结构升级及高毛利产品占比提升。
当前市场现状如何判断?
当前市场现状显示绿联科技海外市场表现强劲,营收占比提升,毛利率逆势提升。但需注意研发费用率提升(AI算法/新业务开发等费用增加),销售/管理费用率摊薄效应持续。净利率Q3为8.1%(+0.44pct),所得税率下降增厚利润表现。公司正积极拓展智能家居生态,或成为中长期增长动力。
研报有哪些风险提示?
研报提示的主要风险包括新品类销售不及预期、海外渠道拓展不及预期、行业竞争加剧等。公司长期围绕NAS存储打造本地智能家居生态,但新品类销售及渠道拓展存在不确定性。同时,行业竞争加剧可能影响公司市场份额及盈利能力。需关注研发费用率持续提升对短期利润的影响。
你可能感兴趣
2026Q2外销驱动业绩持续高增长,看好围绕NAS存储打造智能家居生态带来的增长潜力
开源证券2026-08-25
公司信息更新报告:2026Q1业绩超预期,渠道拓展+份额提升拉动主业外销高增,NAS存储外销增长仍亮眼
开源证券2026-04-28
公司信息更新报告:2026Q3汇率及成本持续扰动盈利能力,内销稳健增长&外销逐步企稳
家用电器开源证券2026-10-29
公司信息更新报告:毛利率持续提升,玩具新品有序推出或驱动业绩增长
文化传媒开源证券2024-11-01
公司信息更新报告:2026Q3业绩仍有压力,关注提质增效后利润率改善及外销增长
家用电器开源证券2026-10-27
公司信息更新报告:推出股权激励计划,看好外销潜力及盈利能力提升
电子设备开源证券2021-08-26
【研选】美光业绩大超预期,并预计AI技术的快速发展会带来终端产品单机存储规格和容量的提升,分析师看好存储价格持续上涨;公司坚果品类具备消费心智,产品性价比策略有望驱动线下分销加速放量
未知机构2024-03-27
公司信息更新报告:2026Q3毛利率受海运/汇率等影响拖累利润率,关注2027年燃气轮机放量潜力
交运设备开源证券2026-10-29
公司信息更新报告:2026Q3业绩高增长,长期看好AI硬件创新驱动工程师需求扩容
开源证券2026-10-29
公司信息更新报告:外销表现优于内销,业务结构优化下毛利率持续提升
开源证券2024-05-04