猜你想问
这份研报的核心内容是什么?
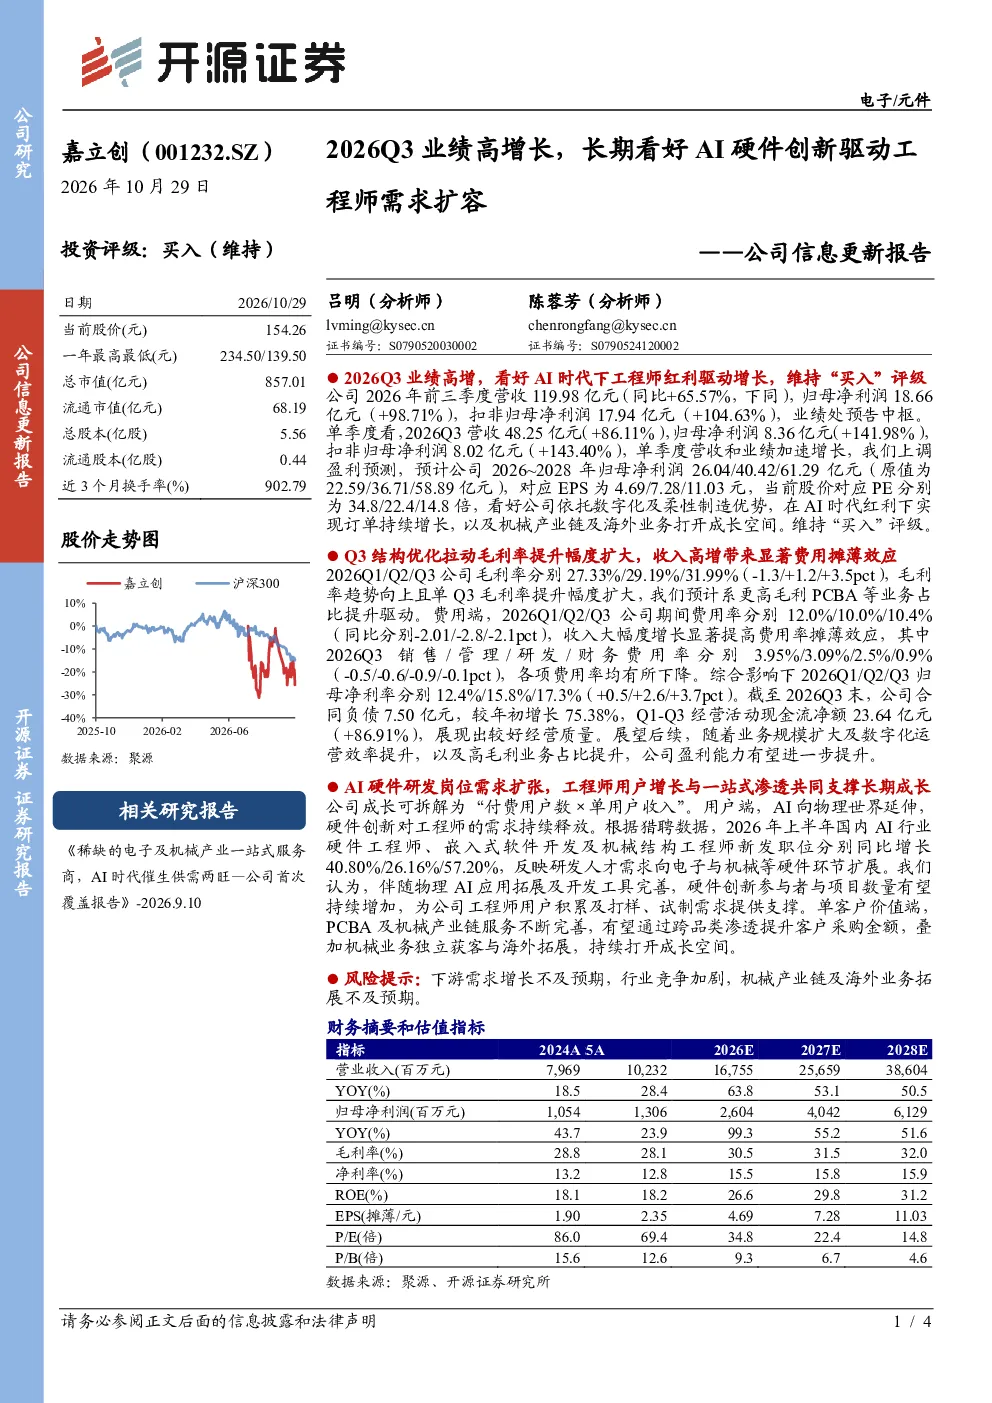
本报告核心观点是嘉立创作为电子及机械产业一站式服务商,在AI时代背景下受益于工程师需求扩张和一站式服务渗透率提升,长期成长潜力大。2026年前三季度营收119.98亿元(同比+65.57%),归母净利润18.66亿元(+98.71%),单季度营收和业绩加速增长。Q3毛利率提升,费用率下降,合同负债增长75.38%,经营活动现金流净额23.64亿元(+86.91%)。AI硬件研发岗位需求扩张,工程师用户增长与一站式渗透共同支撑长期成长。PCBA及机械产业链服务不断完善,通过跨品类渗透提升客户采购金额,机械业务独立获客与海外拓展持续打开成长空间。预计2026~2028年归母净利润26.04/40.42/61.29亿元,EPS为4.69/7.28/11.03元,对应PE分别为34.8/22.4/14.8倍,维持“买入”评级。
AI硬件行业的发展趋势如何?
AI硬件行业正经历快速发展,AI硬件研发岗位需求显著扩张。猎聘数据显示,2026年上半年国内AI行业硬件工程师、嵌入式软件开发及机械结构工程师新发职位同比增长显著。这表明AI硬件领域对工程师的需求持续增长,推动相关企业如嘉立创的业务发展。同时,一站式服务渗透率提升,电子及机械产业一站式服务商如嘉立创的业务受益于此,长期成长潜力大。AI硬件创新驱动工程师需求扩容,为相关产业链企业带来发展机遇。
报告重点分析了哪些方向?
报告重点分析了嘉立创的业绩表现、财务状况、成长驱动因素、单客户价值及盈利预测。业绩方面,2026年前三季度营收119.98亿元(同比+65.57%),归母净利润18.66亿元(+98.71%),单季度营收和业绩加速增长。财务方面,Q3毛利率提升,费用率下降,合同负债增长75.38%,经营活动现金流净额23.64亿元(+86.91%)。成长驱动因素包括AI硬件研发岗位需求扩张、工程师用户增长与一站式渗透。单客户价值方面,PCBA及机械产业链服务不断完善,通过跨品类渗透提升客户采购金额,机械业务独立获客与海外拓展持续打开成长空间。盈利预测方面,预计2026~2028年归母净利润26.04/40.42/61.29亿元,EPS为4.69/7.28/11.03元,对应PE分别为34.8/22.4/14.8倍。
当前市场对AI硬件行业的现状如何判断?
当前市场对AI硬件行业呈现积极判断,AI硬件研发岗位需求显著扩张,推动相关企业如嘉立创的业务发展。电子及机械产业一站式服务商如嘉立创,受益于一站式服务渗透率提升,长期成长潜力大。AI硬件创新驱动工程师需求扩容,为相关产业链企业带来发展机遇。嘉立创作为稀缺的电子及机械产业一站式服务商,在AI时代背景下,其业务受益于工程师需求扩张和一站式服务渗透率提升,长期成长潜力大。2026年前三季度营收119.98亿元(同比+65.57%),归母净利润18.66亿元(+98.71%),单季度营收和业绩加速增长。Q3毛利率提升,费用率下降,合同负债增长75.38%,经营活动现金流净额23.64亿元(+86.91%)。
研报中提到了哪些风险提示?
研报中提到的主要风险提示包括下游需求增长不及预期、行业竞争加剧以及机械产业链及海外业务拓展不及预期。下游需求增长不及预期可能导致公司业绩增长放缓。行业竞争加剧可能影响公司市场份额和盈利能力。机械产业链及海外业务拓展不及预期可能限制公司长期发展空间。这些风险因素需要投资者关注,以便更全面地评估公司的发展前景。