猜你想问
报告主要分析了哪些内容?
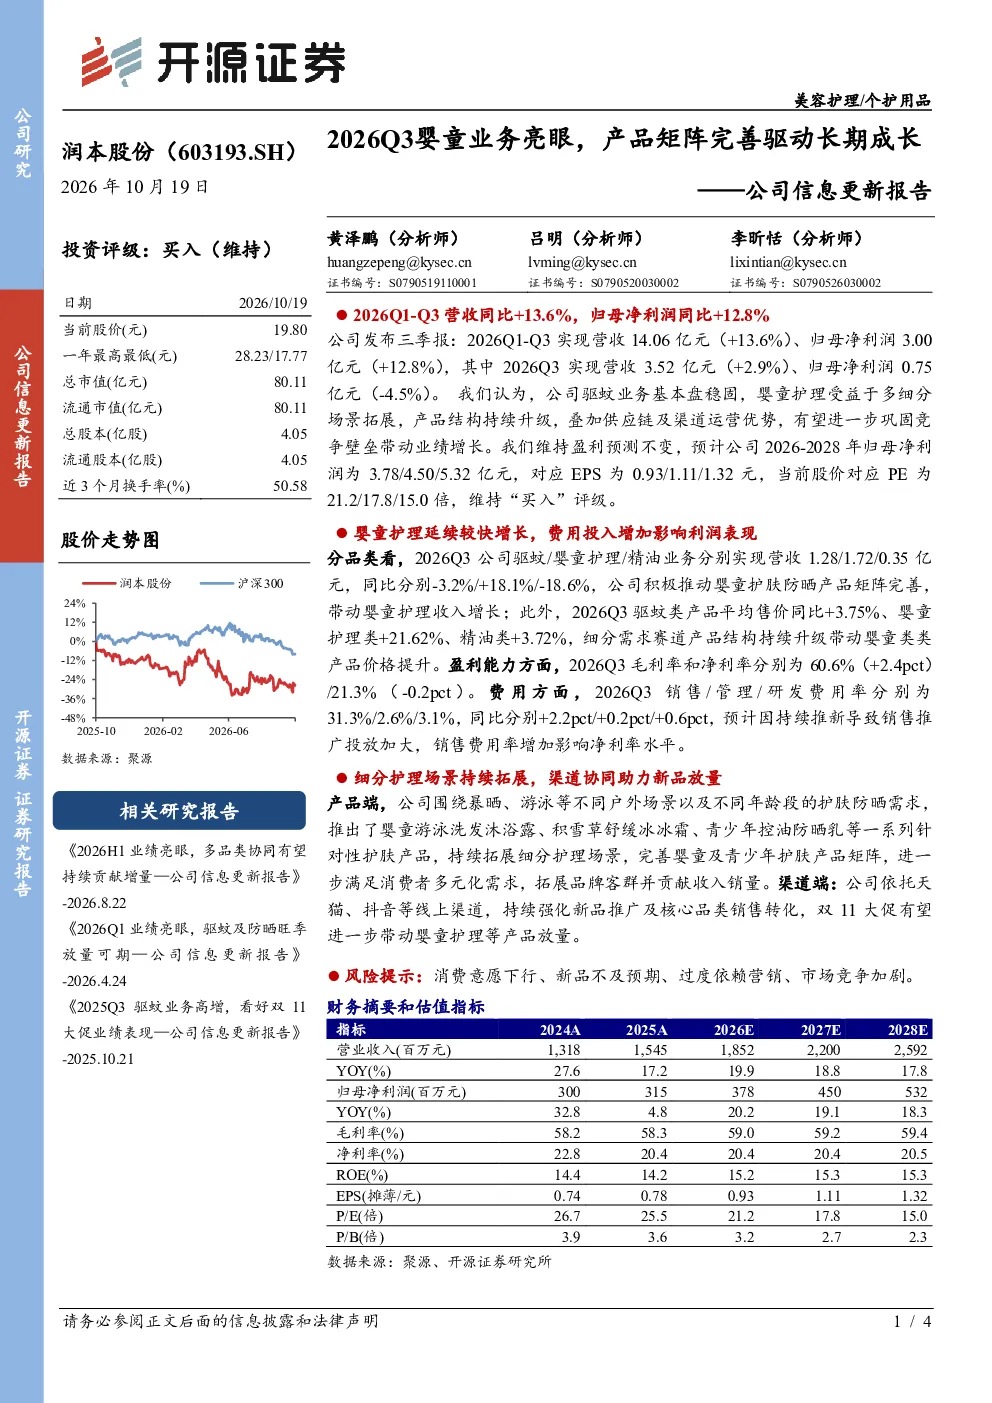
报告主要分析了润本股份2026年第三季度的业绩表现,重点关注了婴童护理业务的增长情况。报告指出,公司驱蚊业务保持稳定,婴童护理业务受益于多细分场景拓展和新品矩阵完善,推动业绩增长。2026年Q3营收3.52亿元,同比增长2.9%,归母净利润0.75亿元,同比下滑4.5%。细分产品平均售价提升,毛利率和净利率表现稳健。报告还强调了公司在供应链和渠道运营方面的优势,以及未来巩固竞争壁垒的潜力。
婴童护理赛道的发展趋势如何?
婴童护理赛道近年来呈现多元化发展趋势,消费者对产品细分场景的需求日益增长。报告显示,润本股份通过拓展婴童游泳洗发沐浴露、积雪草舒缓冰冰霜等细分产品,有效满足了市场多样化需求。未来,随着新生代父母对产品品质和功效要求的提高,婴童护理市场有望进一步细分,专业护理场景如游泳、舒缓等将成为重要增长点。同时,线上渠道的崛起为品牌提供了更多触达消费者的机会,双11等大促活动有助于新品快速放量。
报告重点分析了哪些业务方向?
报告重点分析了润本股份的婴童护理业务发展方向。报告指出,公司通过产品结构持续升级,推出更多细分场景护理产品,如青少年控油防晒乳等,有效拓展了婴童护理的市场空间。此外,公司在天猫、抖音等线上渠道的布局,以及依托双11等大促活动推广新品,为业绩增长提供了有力支撑。报告还分析了驱蚊业务的基本盘稳固,以及精油业务的调整情况,展现了公司业务布局的均衡性。
当前市场对婴童护理产品的需求如何?
当前市场对婴童护理产品的需求呈现稳步增长态势,消费者对产品专业性和细分场景的需求日益凸显。报告数据显示,润本股份婴童护理类产品2026年Q3营收同比增长18.1%,细分产品平均售价提升21.62%,反映了市场对高品质婴童护理产品的认可。随着新生代父母育儿观念的升级,他们更愿意为专业护理场景的产品付费。此外,线上渠道的普及也为婴童护理产品提供了更广阔的市场空间,未来市场增长潜力较大。
报告提示了哪些投资风险?
报告提示了几个主要投资风险。首先,消费意愿下行可能影响整体市场需求,尤其在经济波动时期,消费者可能会缩减非必需品开支。其次,新品推广不及预期可能导致业绩增长放缓,需要关注产品市场接受度和持续创新能力。此外,过度依赖营销费用可能影响长期盈利能力,需要平衡营销投入与成本控制。最后,市场竞争加剧也可能对公司的市场份额和利润率造成压力,需要关注行业竞争格局的变化。