猜你想问
爱美客2026年Q3业绩表现如何?
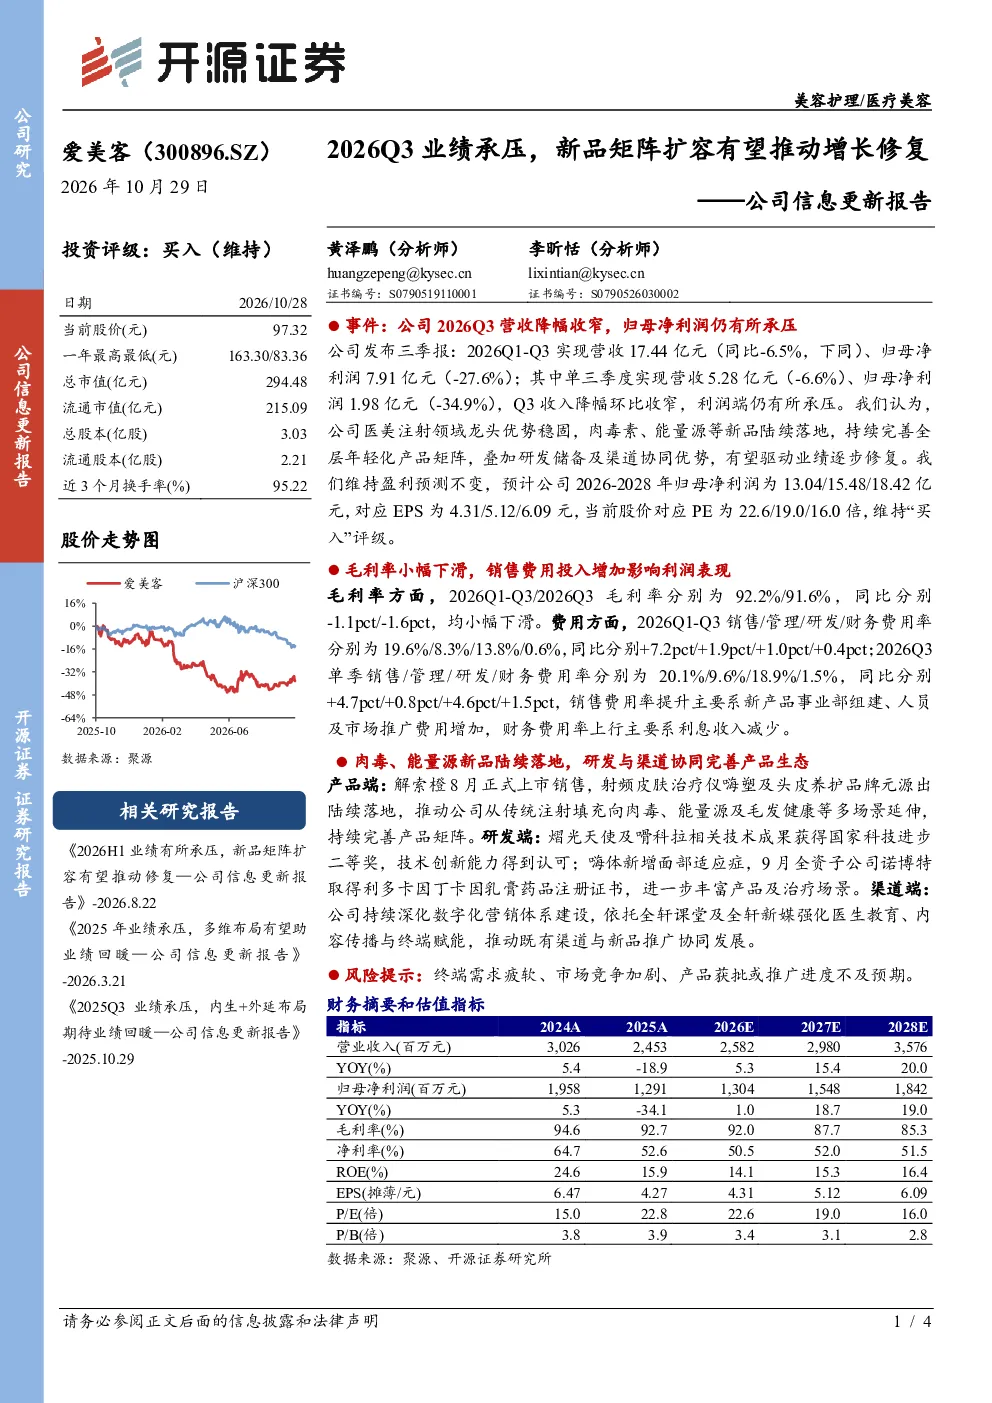
2026年Q3,爱美客营收5.28亿元,同比-6.6%,降幅环比收窄,但归母净利润1.98亿元,同比-34.9%,显示利润端仍承压。Q1-Q3整体营收17.44亿元(-6.5%),归母净利润7.91亿元(-27.6%)。毛利率略有下滑,费用率全面上升,销售、管理、研发费用率分别同比+4.7pct/+0.8pct/+4.6pct。
医美赛道发展趋势如何?
医美注射领域持续向全层年轻化延伸,肉毒素、能量源及毛发健康成为重要增长点。头部企业通过新品矩阵扩容巩固市场地位,研发投入加大,技术迭代加速。数字化营销与渠道协同成为关键驱动力,医生教育体系逐步完善,推动产品渗透率提升。但终端需求波动、竞争加剧仍是行业挑战。
报告重点分析了哪些方面?
报告聚焦爱美客产品矩阵升级,解索橙上市销售,嗨塑、元源品牌落地,推动业务向肉毒、能量源及毛发健康延伸。研发端,熠光天使、嗗科拉技术获国家科技进步二等奖,嗨体新增面部适应症,诺博特取得利多卡因丁卡因乳膏注册。渠道营销方面,深化数字化体系,强化医生教育、内容传播与终端赋能。
当前医美市场现状如何?
医美市场整体呈现结构性分化,注射类产品需求相对稳定,但受宏观经济影响,消费降级趋势明显。头部企业凭借品牌、渠道、研发优势,市场份额持续巩固。新品落地成为关键增长引擎,但获批、推广进度存在不确定性。费用率上升压力下,企业需平衡规模扩张与盈利能力。
研报提示哪些风险?
主要风险包括终端需求疲软,经济下行可能抑制医美消费;市场竞争加剧,新进入者、替代品威胁加剧;产品获批或推广进度不及预期,研发管线存在不确定性。此外,政策监管趋严也可能影响行业格局。
你可能感兴趣
公司信息更新报告:2026Q3业绩承压,新品矩阵扩容有望推动增长修复
医药生物开源证券2026-10-29
2026H1业绩有所承压,新品矩阵扩容有望推动修复
商贸零售开源证券2026-08-22
公司信息更新报告2026Q3收入短期承压,利润率环比修复
开源证券2026-10-29
公司信息更新报告2026Q3盈利阶段承压,关注2027年聚焦盈利质量策略下两轮车和割草机器人利润修复
开源证券2026-10-27
2026Q3短期承压环比修复,PUMA收购落地——港股公司信息更新报告
开源证券2026-10-23
港股公司信息更新报告:2026Q3流水承压逐月修复,静待消费回暖释放弹性
开源证券2026-10-27
公司信息更新报告周期底部业绩承压,期待新品爬坡和盈利能力修复
开源证券2025-09-02
公司信息更新报告:2024Q3业绩仍承压,期待新品落地带动飞科品牌营收修复
家用电器开源证券2024-11-04
公司信息更新报告:2026Q3外销收入稳健增长,成本压力下盈利承压
家用电器开源证券2026-10-27
公司信息更新报告:2025Q1业绩短期承压,关注后续品牌矩阵优化
商贸零售开源证券2025-05-01