猜你想问
这份研报的核心内容是什么?
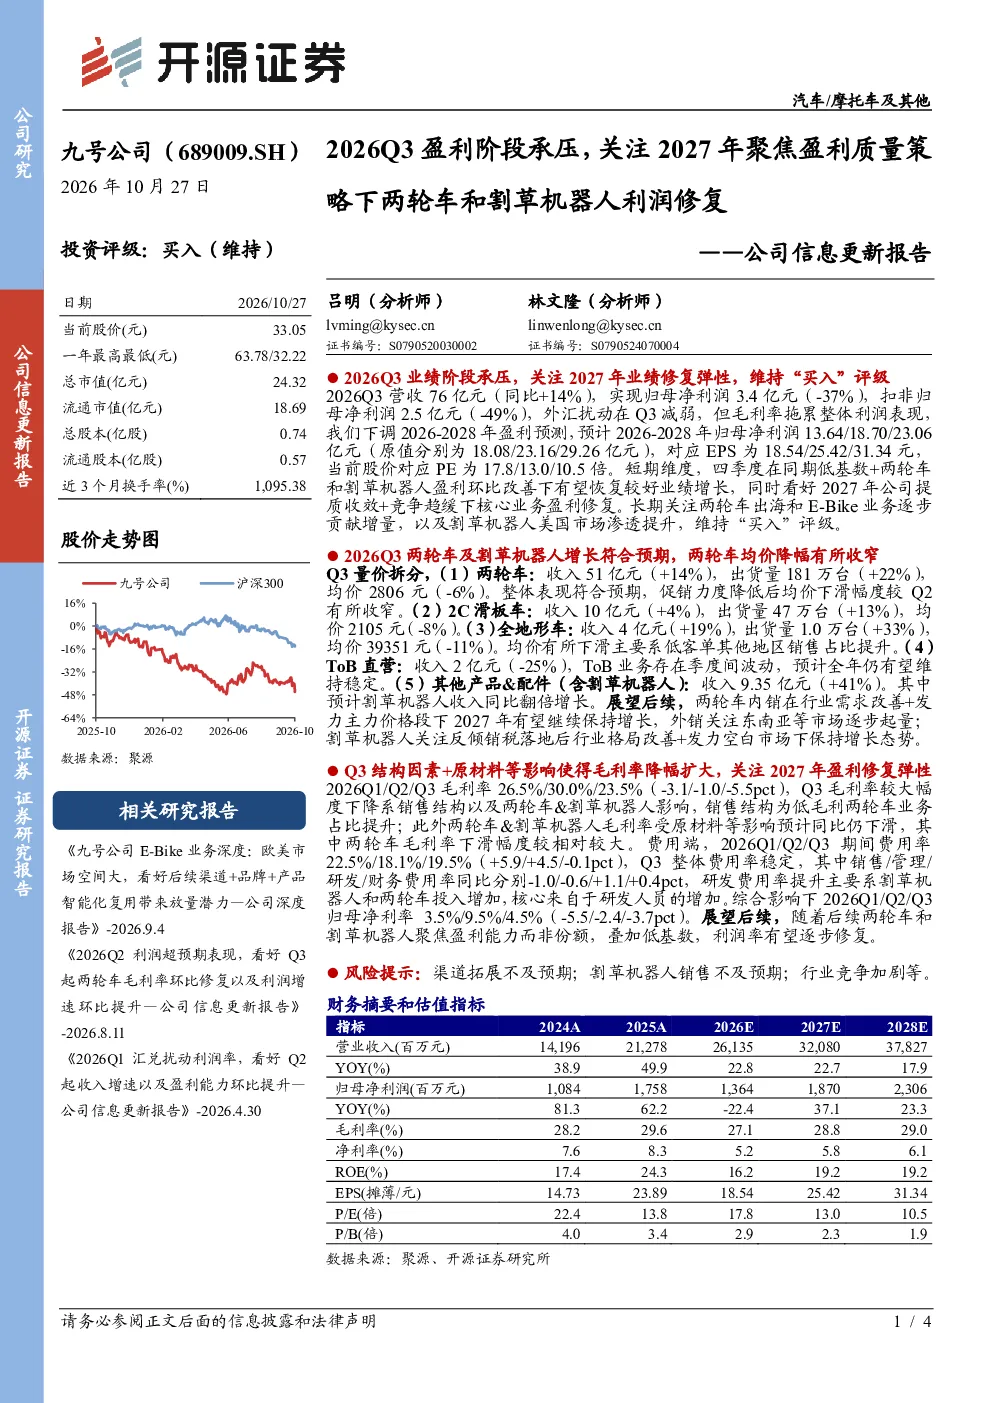
这份研报主要分析了2026年Q3公司业绩承压的情况,指出归母净利润同比大幅下降,主要受毛利率拖累。报告下调了2026-2028年的盈利预测,但看好2027年通过聚焦盈利质量策略实现两轮车和割草机器人业务的利润修复。短期来看,四季度有望因低基数和产品盈利环比改善恢复增长。长期则期待提质增效和竞争环境改善带来的核心业务盈利提升,以及两轮车出海、E-Bike业务增长和割草机器人美国市场渗透率提升。
两轮车和割草机器人业务的发展趋势如何?
两轮车业务方面,2026年Q3出货量和收入均实现增长,但均价有所下滑,不过降幅较Q2收窄。内销市场预计在需求改善和主力价格段发力下,2027年有望持续增长,外销则需关注东南亚市场机会。割草机器人业务在Q3收入同比翻倍,未来关注点在于反倾销税落地后行业格局的改善和空白市场的拓展。整体来看,两轮车和割草机器人业务在2027年有望通过聚焦盈利能力实现利润修复。
研报重点分析了哪些方向?
研报重点分析了公司2026年Q3的业绩表现,特别是盈利能力的变化。报告指出毛利率下降是净利润下滑的主要原因,涉及销售结构低毛利产品占比提升以及两轮车和割草机器人受原材料影响毛利率下滑。同时,报告也关注了费用端的变化,如研发费用率提升。此外,报告还展望了2027年公司通过提质增效、竞争环境改善以及产品出海和市场渗透提升实现盈利修复的可能性。
当前市场对公司的判断是怎样的?
当前市场对公司的判断是业绩短期承压但长期看好。2026年Q3的业绩表现不及预期,归母净利润大幅下降,但市场仍维持对2027年业绩修复的期待。主要依据是公司聚焦盈利质量的策略,以及两轮车和割草机器人业务的增长潜力。市场认为,随着低基数效应的消失和产品盈利能力的提升,公司利润率有望逐步修复。同时,两轮车出海和割草机器人美国市场渗透率提升也被视为积极因素。
研报中提示了哪些风险?
研报中提示了几个主要风险,包括渠道拓展不及预期、割草机器人销售不及预期以及行业竞争加剧。渠道拓展不及预期可能导致产品销售受阻,影响业绩表现。割草机器人销售不及预期则可能影响该业务板块的盈利修复进程。此外,行业竞争加剧也可能对公司的市场份额和盈利能力带来压力。这些风险因素需要投资者密切关注。