猜你想问
爱美客2026年H1业绩表现如何?
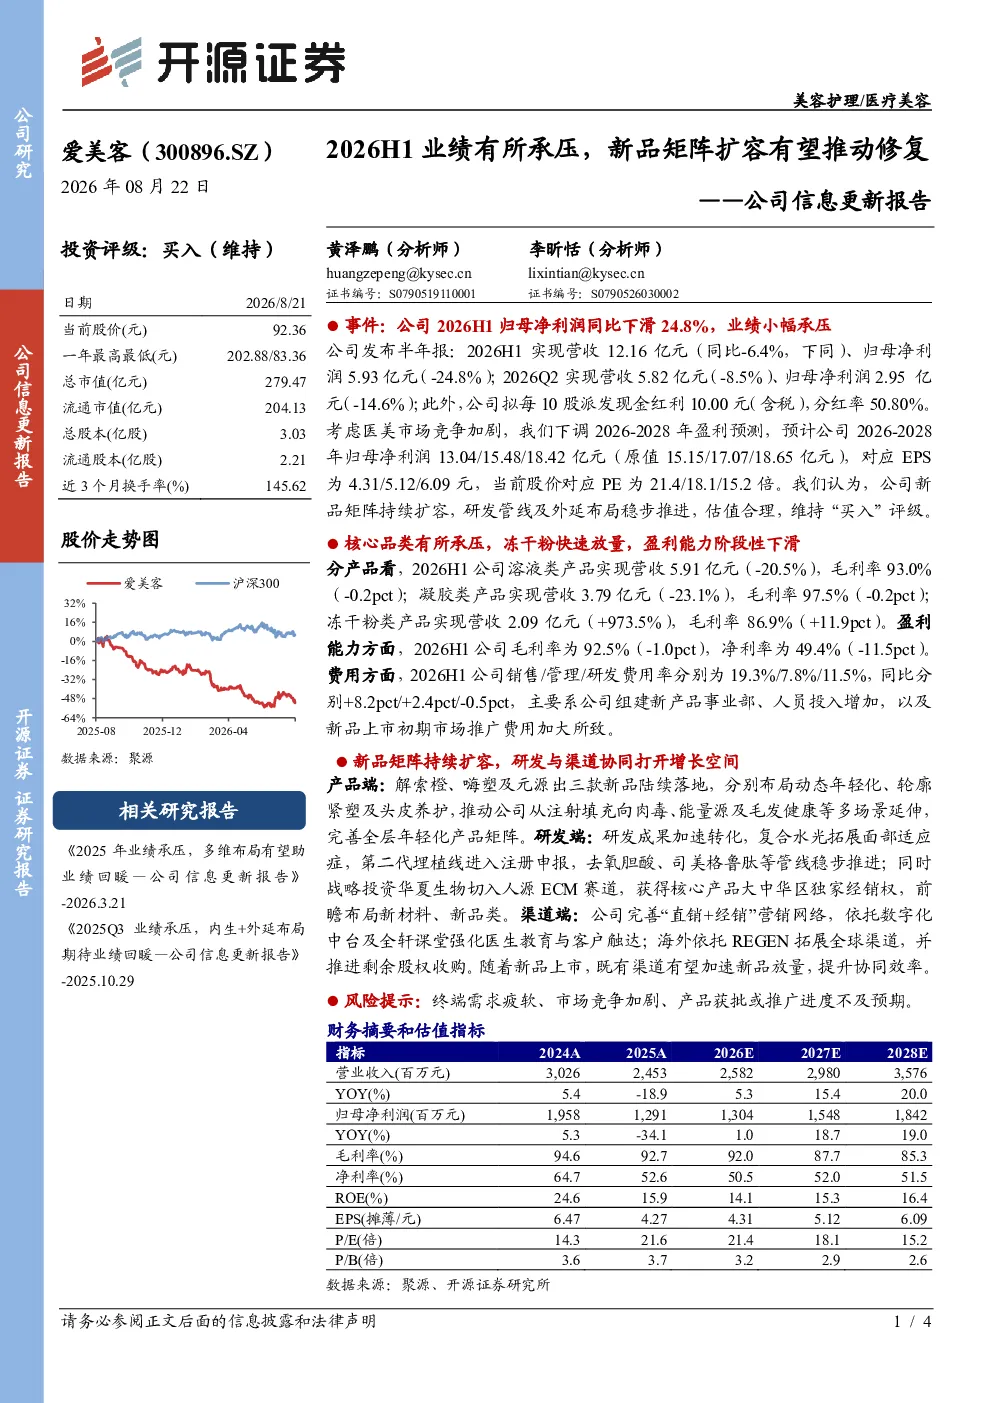
爱美客2026年上半年业绩承压,归母净利润同比下滑24.8%,主要受医美市场竞争加剧影响。溶液类和凝胶类产品营收分别下滑20.5%和23.1%,毛利率略有下降;冻干粉类产品营收大幅增长973.5%,毛利率提升11.9个百分点。公司拟每10股派发现金红利10.00元(含税),分红率50.80%
医美赛道未来发展趋势是什么?
医美赛道未来发展趋势聚焦动态年轻化、轮廓紧塑及头皮养护,完善全层年轻化产品矩阵。解索橙、嗨塑、元源三款新品陆续落地,复合水光拓展面部适应症,第二代埋植线进入注册申报,去氧胆酸、司美格鲁肽等管线稳步推进。同时,公司通过完善“直销+经销”营销网络,依托数字化中台及全轩课堂强化医生教育与客户触达,海外依托REGEN拓展全球渠道,加速市场渗透
报告重点分析了哪些方面?
报告重点分析了爱美客产品结构变化、盈利能力波动及新品矩阵布局。分产品看,冻干粉类产品成为增长引擎,但整体毛利率受新品上市初期市场推广费用加大影响略有下降。研发端,公司持续拓展产品管线并战略投资华夏生物切入人源ECM赛道。渠道端,通过数字化工具强化医生教育,海外渠道拓展稳步推进,提升渠道协同效率
当前医美市场现状如何?
当前医美市场竞争加剧,爱美客2026年上半年归母净利润同比下滑24.8%,反映行业竞争压力。但公司通过新品矩阵扩容积极应对,解索橙、嗨塑等新品布局动态年轻化等新兴赛道。同时,公司完善营销网络,强化数字化工具应用,海外渠道拓展提速,显示出较强的市场适应能力
研报提示了哪些风险?
研报提示的风险包括终端需求疲软、市场竞争加剧及产品获批或推广进度不及预期。具体而言,医美市场竞争加剧导致业绩承压,新品上市初期市场推广费用加大影响盈利能力,同时产品管线推进及海外渠道拓展存在不确定性,需密切关注市场变化及政策影响
你可能感兴趣
2023年报点评:研发周期导致23年业绩承压,后续新品上线有望推动业绩增长
文化传媒财信证券2024-04-17
短期业绩有所承压,车载CIS有望推动长期成长
电子设备华鑫证券2022-08-26
港股公司信息更新报告:2026H1主品牌韩束阶段承压,多品牌矩阵延续成长
商贸零售开源证券2026-08-29
发布全固态电池等重磅新品,产品矩阵扩容有望拓展优化客户结构
建筑建材东兴证券2024-05-21
中报业绩有所承压,医美产品矩阵丰富奠定长期增长潜力
医药生物国信证券2025-08-19
北交所信息更新:Matter协议新品落地+海外拓市构筑成长动能,2026H1营收同比+4.16%、归母净利承压
电子设备开源证券2026-08-28
热控PI薄膜有所承压,募投项目有望推动成长
轻工制造财通证券2024-06-06
业绩承压因素有望改善,产品矩阵扩充打开成长空间
交通运输国盛证券2022-06-06
福莱特2026年半年报点评:盈利阶段性承压,Q3玻璃价格上涨有望推动盈利修复
国联民生证券2026-08-25
2023年三季报点评:水泥盈利继续承压,逆周期调节加码有望推动行业景气修复
建筑建材东吴证券2023-10-27