猜你想问
这份报告的核心内容是什么?
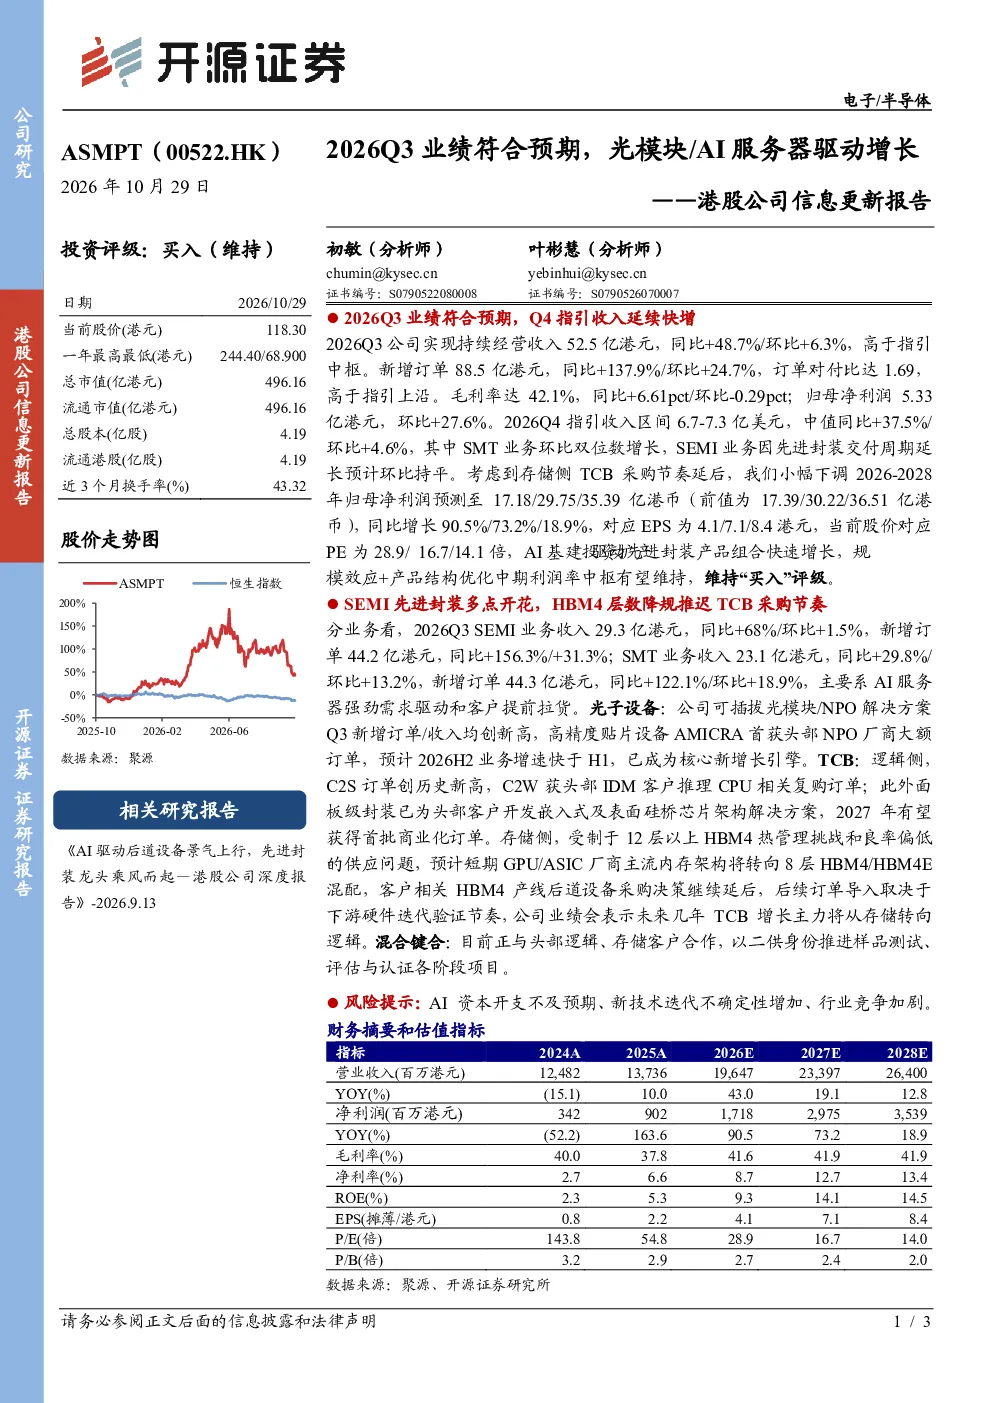
报告显示,公司在2026年第三季度实现持续经营收入52.5亿港元,同比增长48.7%,新增订单88.5亿港元,同比增长137.9%。归母净利润5.33亿港元,环比增长27.6%。主要增长动力来自SEMI业务受AI服务器需求驱动,光子设备订单创新高,TCB逻辑侧订单创历史新高。公司维持“买入”评级。
光模块行业的发展趋势如何?
光模块行业正受AI服务器需求驱动,AI基建投资推动先进封装产品组合快速增长。SEMI业务因AI服务器需求增长显著,光子设备成为核心增长引擎。TCB业务逻辑侧订单强劲,存储侧短期受HBM4热管理挑战影响,但长期看逻辑侧增长潜力大。行业竞争加剧,新技术迭代不确定性增加。
报告中重点分析了哪些业务板块?
报告重点分析了SEMI业务、SMT业务、光子设备、TCB和混合键合业务。SEMI业务受AI服务器需求驱动增长,SMT业务保持稳健增长,光子设备订单创新高,TCB逻辑侧订单强劲,混合键合业务与头部客户推进样品测试。
当前市场对光模块行业的现状如何判断?
当前市场对光模块行业保持积极预期,AI服务器需求旺盛推动行业增长。公司订单对付比达1.69,高于指引上沿,收入和利润均实现双位数增长。但行业竞争加剧,新技术迭代存在不确定性,需关注资本开支和客户采购决策变化。
这份报告提示了哪些风险?
报告提示的主要风险包括AI资本开支不及预期、新技术迭代不确定性增加、行业竞争加剧。具体到业务,TCB存储侧受HBM4热管理挑战影响,客户采购决策延后,短期主流架构转向8层HBM4/HBM4E混配,需关注技术路线变化带来的影响。
你可能感兴趣
港股公司信息更新报告:2026Q3业绩符合预期,光模块/AI服务器驱动增长
开源证券2026-10-29
公司信息更新报告:业绩超预期,AI交换机和服务器双轮驱动
信息技术开源证券2026-07-13
公司信息更新报告:2026Q3业绩高增长,长期看好AI硬件创新驱动工程师需求扩容
开源证券2026-10-29
公司信息更新报告:业绩增长连续超预期,AI驱动学习机&教学变革
开源证券2025-01-26
港股公司信息更新报告:大单品商业化超预期,期待多管线落地驱动业绩增长
开源证券2026-03-26
新洁能公司信息更新报告:2024Q3业绩显著增长,看好汽车+AI服务器加速放量
电子设备开源证券2024-10-29
大单品商业化超预期,期待多管线落地驱动业绩增长——港股公司信息更新报告
开源证券2026-09-02
公司信息更新报告三季度业绩稳健增长,AI服务器电源加速布局
开源证券2025-10-30
公司信息更新报告:Q3业绩高增,持续受益AI服务器需求增长
开源证券2024-10-26
公司信息更新报告:业绩符合预期,衣柜+大宗双轮驱动业绩增长
轻工制造开源证券2021-02-02