猜你想问
这份镍产业链周报的核心内容是什么?
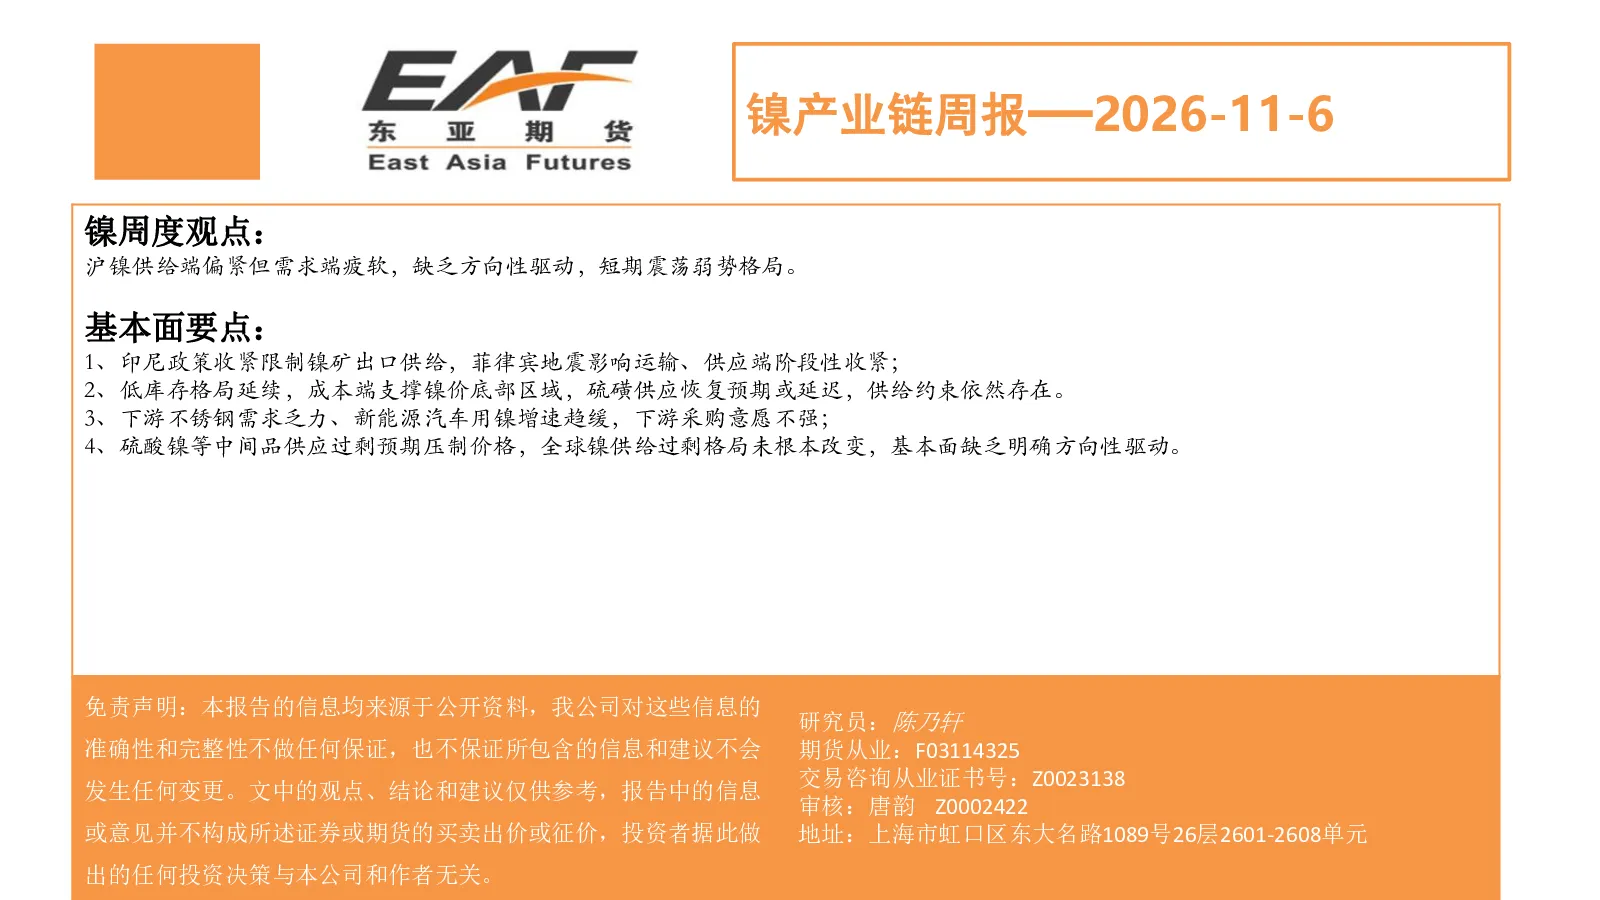
本报告分析沪镍短期震荡弱势格局。供给端因印尼政策收紧镍矿出口、菲律宾地震影响运输等因素偏紧,低库存延续支撑镍价底部,但硫磺供应恢复预期延迟,供给约束持续。需求端疲软,不锈钢需求乏力、新能源汽车用镍增速趋缓,采购意愿不强。硫酸镍等中间品供应过剩预期压制价格,全球镍供给过剩格局未根本改变,基本面缺乏明确方向性驱动。
镍产业链未来发展趋势如何?
镍产业链未来发展趋势显示供给端持续受限,印尼政策收紧和菲律宾运输问题或长期存在,低库存支撑镍价底部但空间有限。需求端不锈钢和新能源汽车用镍增速趋缓,采购意愿不强,硫酸镍等中间品供应过剩预期压制价格。全球镍供给过剩格局短期内难改,镍价或维持震荡弱势,需关注政策变化和需求复苏情况。
报告重点分析了哪些方向?
报告重点分析了沪镍短期震荡弱势格局,供给端关注印尼政策收紧、菲律宾地震影响运输、低库存支撑和硫磺供应恢复预期延迟等因素;需求端关注下游不锈钢需求乏力和新能源汽车用镍增速趋缓,采购意愿不强;此外还分析了硫酸镍等中间品供应过剩预期对价格的压制,以及全球镍供给过剩格局对基本面的影响。
当前镍市场现状如何判断?
当前镍市场现状判断为震荡弱势格局。供给端因印尼政策收紧镍矿出口、菲律宾地震影响运输等因素限制,低库存延续支撑镍价底部,但硫磺供应恢复预期延迟,供给约束依然存在。需求端疲软,下游不锈钢需求乏力、新能源汽车用镍增速趋缓,采购意愿不强。硫酸镍等中间品供应过剩预期压制价格,全球镍供给过剩格局未根本改变,基本面缺乏明确方向性驱动。
这份研报有哪些风险提示?
本报告风险提示包括:印尼政策收紧镍矿出口可能超预期,进一步加剧供给端限制;菲律宾地震持续影响镍矿运输,可能导致供给端波动加大;硫磺供应恢复预期延迟可能延长供给约束期;下游不锈钢和新能源汽车用镍需求复苏不及预期,可能持续压制镍价;全球镍供给过剩格局未根本改变,价格缺乏明确方向性驱动,需警惕市场风险。
你可能感兴趣
镍、不锈钢产业链周报
东亚期货2026-03-27
镍、不锈钢产业链周报
东亚期货2026-03-08
【镍和不锈钢周报】宏观情绪施压镍价,产业链成本支撑稳固
浙商期货2026-04-04
基本金属镍产业链周报:终端疲软叠加累库预期延续,镍价区间震荡
招商期货2026-04-12
镍和不锈钢产业链周报
钢铁广发期货2025-11-28
镍和不锈钢产业链周报:宏观预期回落,矿端扰动增加,盘面震荡偏弱
钢铁广发期货2025-09-22
镍不锈钢产业链周报
有色金属东亚期货2025-09-12
镍不锈钢产业链周报
有色金属东亚期货2025-11-07
镍不锈钢产业链周报
东亚期货2025-11-28
镍不锈钢产业链周报
东亚期货2025-09-05