猜你想问
这份研报主要讲了什么?
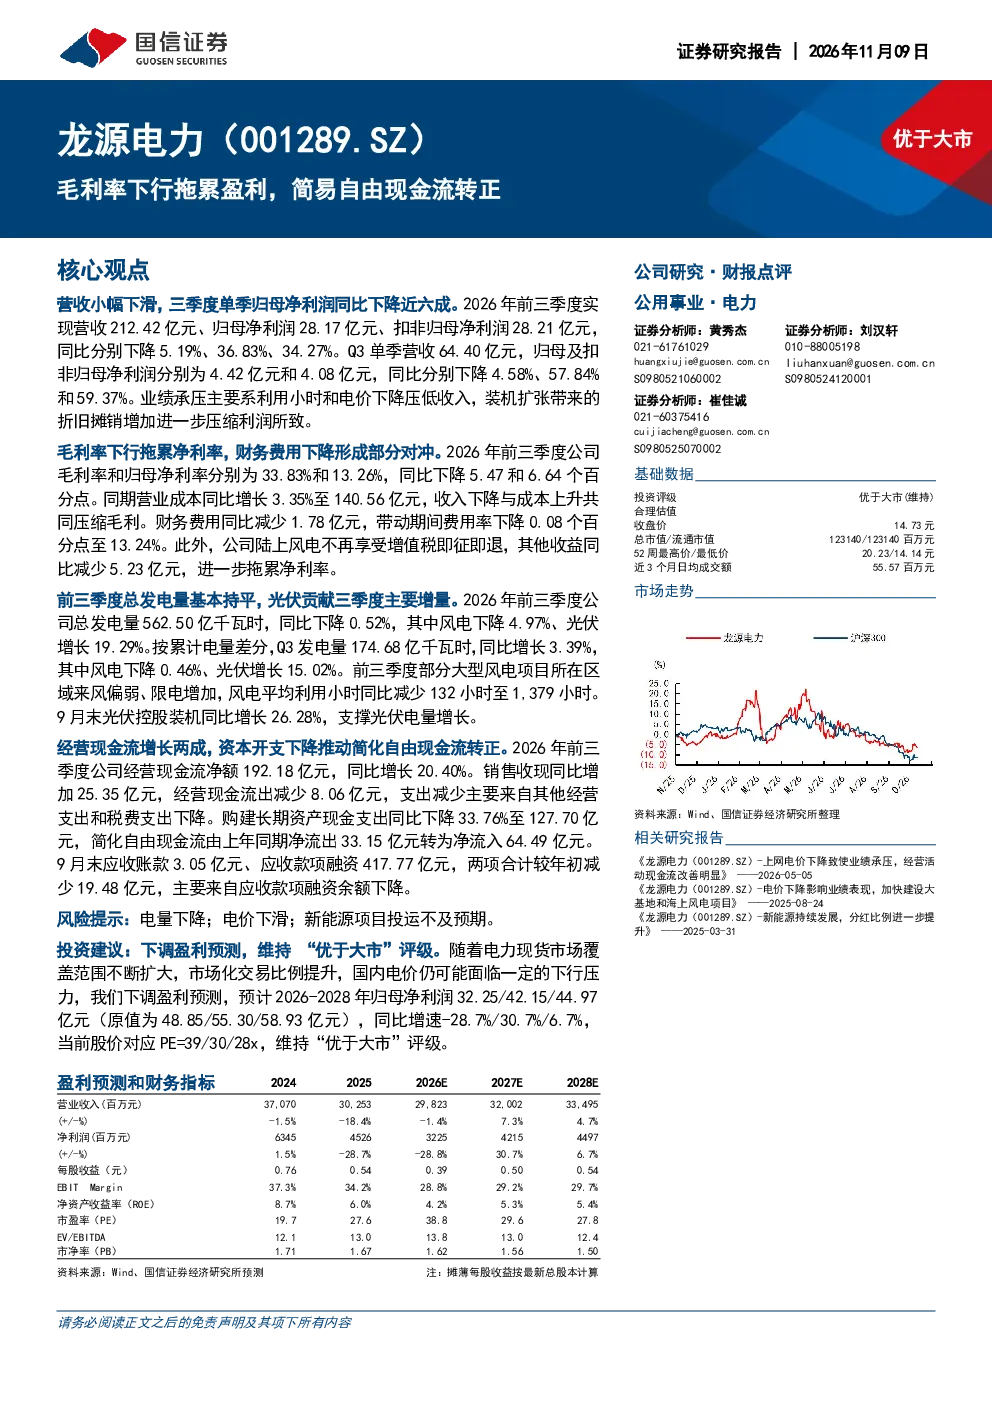
这份研报分析了公用事业公司毛利率和净利率下降对公司盈利的影响,指出财务费用下降形成部分对冲,经营现金流增长,简化自由现金流转正。报告显示2026年前三季度营收和净利润同比大幅下降,毛利率和净利率明显下滑,但经营现金流净额增长20.40%。业绩承压主要因利用小时和电价下降压低收入,装机扩张带来的折旧摊销增加进一步压缩利润。
公用事业行业未来发展趋势如何?
公用事业行业未来发展趋势受新能源装机量、发电利用小时数和电价等多重因素影响。从数据看,风电发电量有所下降,而光伏发电量显著增长,显示新能源在行业中的占比提升。未来,行业将面临电量下降、电价下滑等挑战,同时新能源项目投运不及预期也可能带来风险。行业整体需关注新能源发展带来的结构性变化和成本压力。
研报重点分析了哪些方面?
研报重点分析了公司盈利能力下降的原因,包括毛利率和净利率下滑、利用小时和电价下降等。同时,报告关注了财务费用下降对盈利的缓冲作用,以及经营现金流和简化自由现金流的改善情况。报告还特别指出光伏发电贡献三季度主要增量,而风电利用小时数同比减少,这些是理解公司当前经营状况的关键点。
当前市场对公用事业行业的判断是什么?
当前市场对公用事业行业的判断需关注新能源转型带来的影响。行业整体面临电量下降、电价下滑等压力,但新能源项目的快速发展也为行业带来新的增长点。风电和光伏发电量的变化趋势显示行业正在经历结构性调整,投资者需关注行业如何应对这些变化,以及新能源项目能否按计划投运。这些因素将直接影响行业的未来表现。
研报提到了哪些风险提示?
研报提示了几个主要风险:一是电量下降可能影响公司收入,二是电价下滑将压缩利润空间,三是新能源项目投运不及预期可能导致装机目标无法达成。此外,行业政策变化也可能带来不确定性。这些风险需引起投资者关注,特别是在行业经历转型和结构调整的关键时期。
你可能感兴趣
城发环境(000885):2024年自由现金流接近转正,2025年第一季度盈利超预期
华泰金融2025-05-13
2023年报点评:固废稳健增长&燃气盈利修复,自由现金流转正提分红
公用事业东吴证券2024-04-14
2024年中报点评:自由现金流如期转正,分红率提升至35%
国泰君安证券2024-08-27
2025年报&2026一季报点评:业绩稳中有进自由现金流转正提分红
公用事业东吴证券2026-04-30
2023年业绩公告点评:收入结构持续优化,自由现金流转正在即
东吴证券2024-03-30
自由现金流首年转正在望,高派息可期
兴证国际2024-04-02
固废资本开支下降自由现金流转正运营提效ROE向上20240924
未知机构2024-09-24
2025年报点评:固废增长强劲,自由现金流转正,集团增持驱动股权价值重估
东吴证券2026-03-30
2025年中报点评:固废稳健增长&水泥业绩反转,自由现金流转正
东吴证券2025-09-01
财报点评:自由现金流转正,验证商业模式跑通
富途证券国际(香港)2022-08-09