猜你想问
这份钢材周报的核心内容是什么?
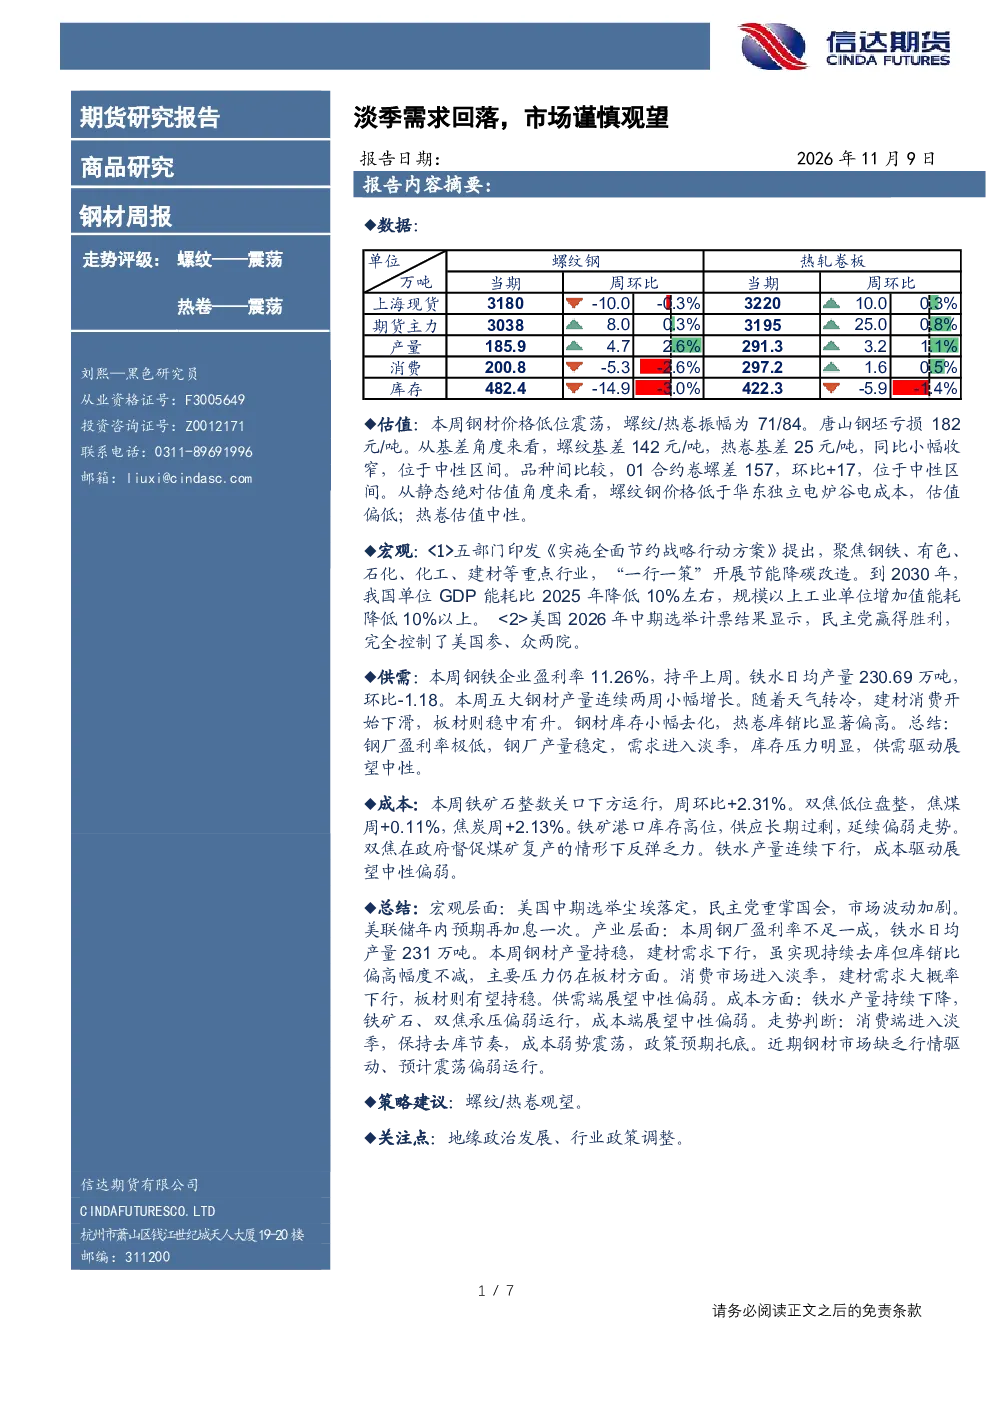
本报告分析了螺纹钢和热卷钢的走势评级,均为震荡。螺纹钢基差142元/吨,热卷基差25元/吨,同比小幅收窄,位于中性区间;01合约卷螺差157,环比+17,位于中性区间。螺纹钢价格低于华东独立电炉谷电成本,估值偏低;热卷估值中性。报告还分析了宏观环境、供需关系和成本变化,指出钢厂盈利率11.26%,铁水产量环比下降,建材消费随天气转冷下滑,钢材库存小幅去化,铁矿石和双焦价格承压偏弱。供需驱动和成本端展望中性偏弱。
钢铁行业未来发展趋势如何?
钢铁行业面临节能降碳政策压力,五部门印发《实施全面节约战略行动方案》。美国2026年中期选举加剧市场波动,美联储年内预期再加息。钢厂盈利率低,产量稳定,需求进入淡季,库存压力明显。铁矿石港口库存高位,供应长期过剩,延续偏弱走势。双焦在政府督促煤矿复产情形下反弹乏力。整体看,钢铁行业供需驱动展望中性偏弱,成本端展望中性偏弱。
报告重点分析了哪些方向?
报告重点分析了螺纹钢和热卷钢的走势评级、估值分析、供需关系和成本变化。螺纹钢基差142元/吨,热卷基差25元/吨,均位于中性区间。钢厂盈利率11.26%,铁水产量环比下降,建材消费下滑,钢材库存小幅去化。铁矿石和双焦价格承压偏弱。报告指出供需驱动和成本端展望中性偏弱,市场缺乏行情驱动,预计震荡偏弱运行。
当前钢材市场现状如何判断?
当前钢材市场处于震荡偏弱状态。螺纹钢和热卷钢走势评级为震荡,螺纹钢估值偏低,热卷估值中性。供需方面,钢厂盈利率低,产量稳定,需求进入淡季,库存压力明显。成本端,铁矿石和双焦价格承压偏弱,铁水产量下降。市场缺乏行情驱动,保持去库节奏,成本弱势震荡,政策预期托底。预计短期内钢材市场维持震荡偏弱运行。
这份研报有哪些风险提示?
本报告提示的风险点包括地缘政治发展和行业政策调整。地缘政治的不确定性可能影响全球供应链和市场情绪。行业政策方面,节能降碳政策可能进一步影响钢铁生产成本和产量。此外,美国中期选举结果加剧市场波动,美联储年内预期再加息,宏观环境变化可能对钢材市场带来不确定性。投资者需密切关注相关政策动向和市场变化。