猜你想问
这份研报主要分析了液化气的哪些方面?
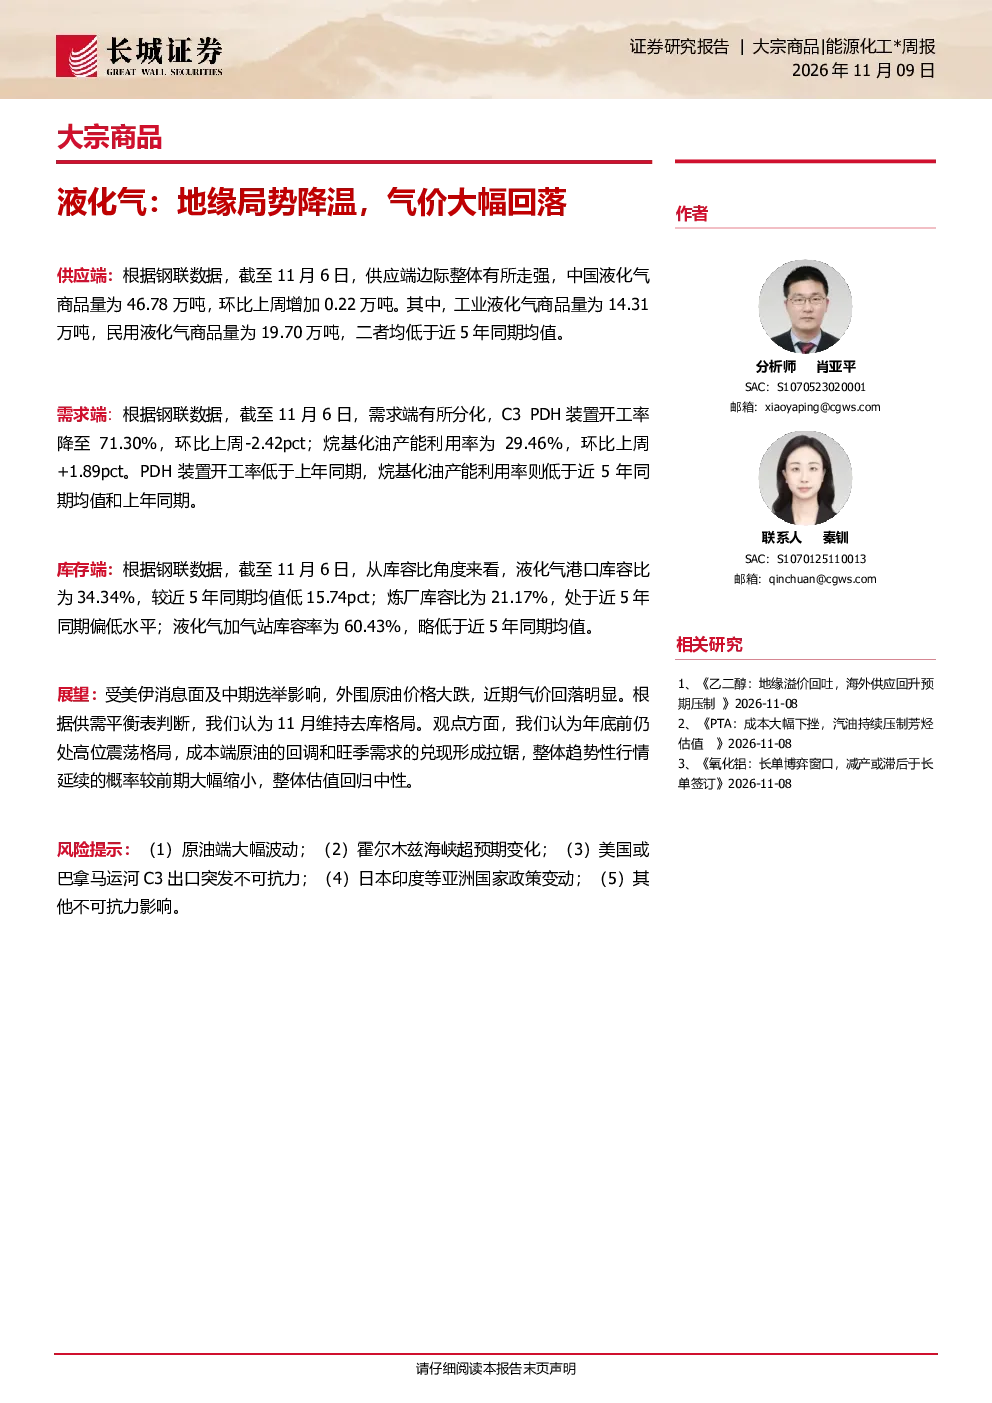
这份研报主要分析了液化气的供应端、需求端、进出口情况、库存状况以及供需平衡表。供应端数据显示中国液化气商品量和月度产量环比有所增加,但低于近5年同期均值。需求端方面,C3 PDH装置开工率和烷基化油产能利用率均低于近5年同期均值。进出口数据显示中国液化气月度进口量环比下降,但年度进口量较上年有所增加。库存方面,港口库存环比增加,但库容比处于近5年同期偏低水平。供需平衡表预测2026年10月至2027年1月的供需差波动较大。
液化气行业未来发展趋势如何?
液化气行业未来发展趋势呈现供需结构调整和价格波动特征。供应端持续关注产量变化,需求端需关注C3 PDH装置和烷基化油产能利用率恢复情况。进出口方面,进口量波动较大,出口量略有上升。库存方面,港口库存和库容比处于偏低水平,加气站库容率略低于近5年同期均值。供需平衡表显示未来几个月供需差波动较大,整体趋势性行情延续概率大幅缩小。
研报重点分析了液化气的哪些数据?
研报重点分析了液化气的供应端数据,包括中国液化气商品量和月度产量,以及需求端数据,如C3 PDH装置开工率和烷基化油产能利用率。此外,还重点分析了进出口数据,包括月度和年度进口量及出口量,以及库存数据,如港口库存、厂内库存和各类型库容比。供需平衡表也作为重点内容进行了分析,预测了未来几个月的供需差情况。
当前液化气市场处于什么状态?
当前液化气市场呈现供需调整和价格回落的态势。供应端产量环比增加但低于同期均值,需求端开工率和产能利用率均处于偏低水平。进出口方面,进口量环比下降但年度增加,出口量略有上升。库存方面,港口库存增加但库容比偏低,加气站库容率略低。供需平衡表显示未来几个月供需差波动较大,整体市场处于去库格局,但价格仍处高位震荡。
研报提示了哪些风险因素?
研报提示了液化气市场的几项主要风险因素,包括原油端大幅波动可能影响液化气价格;霍尔木兹海峡超预期变化可能中断液化气供应;美国或巴拿马运河C3出口突发不可抗力可能影响液化气进口;日本印度等亚洲国家政策变动可能影响液化气需求;以及其他不可抗力因素可能对液化气市场造成影响。这些风险因素需持续关注,以评估市场变化。