猜你想问
这份保险行业26Q3季报的主要发现是什么?
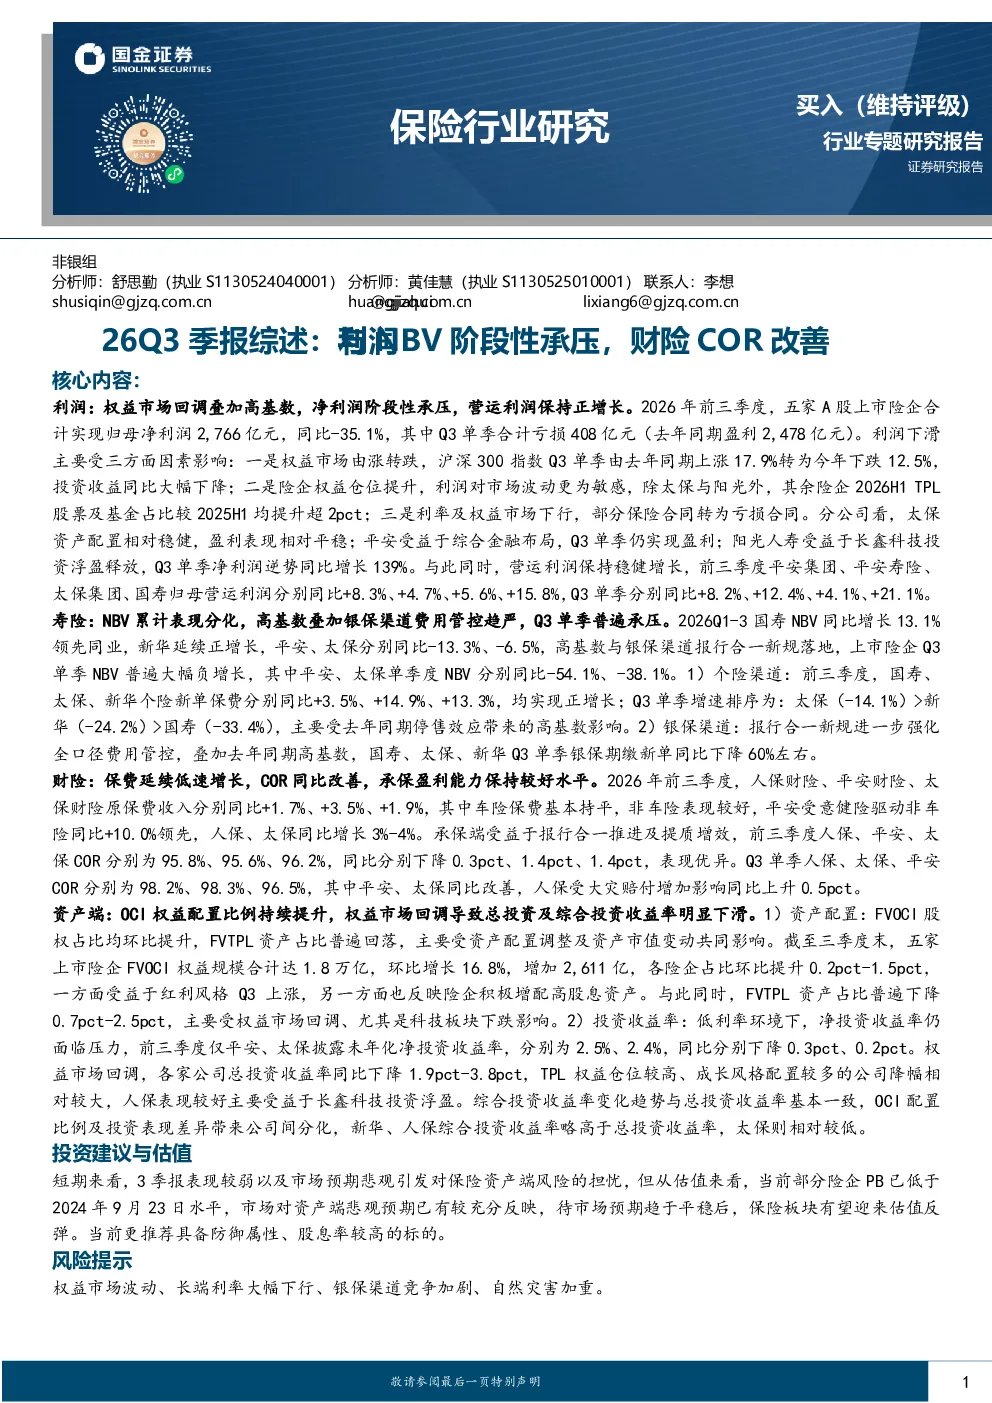
2026年前三季度,五家A股上市险企合计实现归母净利润2,766亿元,同比-35.1%,其中Q3单季合计亏损408亿元。利润下滑主要受权益市场回调导致投资收益同比大幅下降;险企权益仓位提升,利润对市场波动更为敏感;利率及权益市场下行,部分保险合同转为亏损合同等因素影响。太保盈利表现相对平稳,平安受益于综合金融布局仍实现盈利,阳光人寿受益于长鑫科技投资浮盈释放,Q3单季净利润逆势同比增长139%。营运利润保持稳健增长,前三季度平安集团、平安寿险、太保集团、国寿归母营运利润分别同比+8.3%、+4.7%、+5.6%、+15.8%。寿险方面,NBV累计表现分化,高基数叠加银保渠道费用管控趋严,Q3单季NBV普遍大幅负增长,其中平安、太保单季度NBV分别同比-54.1%、-38.1%。财险方面,保费延续低速增长,COR同比改善,承保盈利能力保持较好水平。资产端,OCI权益配置比例持续提升,权益市场回调导致总投资及综合投资收益率明显下滑。中长期来看,负债端步入量价齐升新周期,上市险企NBV有望保持双位数增长中枢。
保险行业未来发展趋势如何?
中长期来看,负债端步入量价齐升新周期,上市险企NBV有望保持双位数增长中枢。当前保险行业面临权益市场波动、利率下行等挑战,但行业整体正逐步适应并调整策略。寿险方面,银保渠道费用管控趋严,但银保渠道仍是重要增长点。财险方面,保费增速放缓,但COR同比改善,承保盈利能力保持较好水平。资产端,OCI权益配置比例持续提升,但需关注权益市场回调对投资收益的影响。保险行业正逐步向高质量发展转型,未来有望在产品创新、渠道优化、科技赋能等方面取得突破。
报告重点分析了哪些方面?
报告重点分析了保险行业26Q3季报的核心内容,包括净利润、营运利润、NBV、保费、COR等关键指标。寿险方面,分析了NBV的分化表现,指出高基数叠加银保渠道费用管控趋严导致Q3单季NBV普遍大幅负增长,其中平安、太保单季度NBV分别同比-54.1%、-38.1%。财险方面,分析了保费低速增长但COR同比改善的情况,指出承保盈利能力保持较好水平。此外,报告还分析了资产端OCI权益配置比例提升对投资收益的影响,以及中长期负债端量价齐升带来的机遇。
当前保险市场现状如何判断?
当前保险市场面临多重挑战,主要体现在以下几个方面:一是权益市场回调导致投资收益大幅下降,二是险企权益仓位提升使得利润对市场波动更为敏感,三是利率及权益市场下行导致部分保险合同转为亏损合同。寿险方面,NBV表现分化,高基数和费用管控是主要影响因素。财险方面,保费增长放缓但COR改善,承保盈利能力保持较好水平。整体来看,保险市场正处于调整期,但中长期发展前景仍值得期待。上市险企正积极调整策略,以应对市场变化带来的挑战。
这份研报有哪些风险提示?
本报告提示的风险主要集中在以下几个方面:一是权益市场波动风险,当前保险行业权益配置比例较高,市场波动可能导致投资收益下滑;二是利率下行风险,利率下行可能导致保险合同价值下降,影响NBV增长;三是竞争加剧风险,随着保险市场开放,竞争将更加激烈,可能影响行业盈利能力;四是政策风险,监管政策的变化可能对保险行业发展带来不确定性。此外,保险行业转型过程中,产品创新、渠道优化、科技赋能等方面仍面临诸多挑战,需持续关注。