猜你想问
这份研报主要讲了什么内容?
这份研报主要分析了我国首次载人登月任务细节及其对商业航天发展的推动作用,同时探讨了全球首个天地一体化太空算力云平台的发布如何开拓商业航天应用新空间。报告指出,我国计划在2030年前实现首次载人登月,采用“两次发射、环月对接”方案,乘组由3人组成,其中2人登陆月面。载人登月将贯通地月往返、月面驻留与科学考察,推动自主深空探测能力升级。国家重大航天任务为商业航天提供明确参与路径,商业航天有望持续受益。此外,全球首个天地一体化太空算力云平台发布,覆盖40余颗卫星算力资源,实现星地算力统一纳管与池化调度,推动卫星数据采集与智能处理衔接,太空算力正向天地协同服务延伸,商业航天投资逻辑有望从星座建设拓展至算力运营。
报告重点分析了哪些赛道/行业发展趋势?
报告重点分析了载人登月与太空算力对商业航天行业的催化作用。载人登月将贯通地月往返、月面驻留与科学考察,推动自主深空探测能力升级,为商业航天提供明确参与路径。太空算力云平台的发布则开拓了商业航天应用新空间,推动卫星数据采集与智能处理衔接,商业航天投资逻辑有望从星座建设拓展至算力运营。此外,报告还关注了航空装备、军工信息化、低空经济、核工装备等赛道的动态,如C919再添新航线、中国电科58所研发抗辐照功率MOSFET系列产品等。
这份研报的主要分析方向是什么?
这份研报的主要分析方向是载人登月与太空算力如何催化商业航天投资机会。报告详细解读了我国首次载人登月任务的细节,包括发射方案、乘组构成、任务目标等,并分析了其对商业航天发展的推动作用。同时,报告重点探讨了全球首个天地一体化太空算力云平台的发布,包括其功能、特点以及对商业航天应用的影响。此外,报告还分析了申万国防军工板块的估值情况,以及重点赛道的动态和投资建议。
当前国防军工行业市场现状如何?
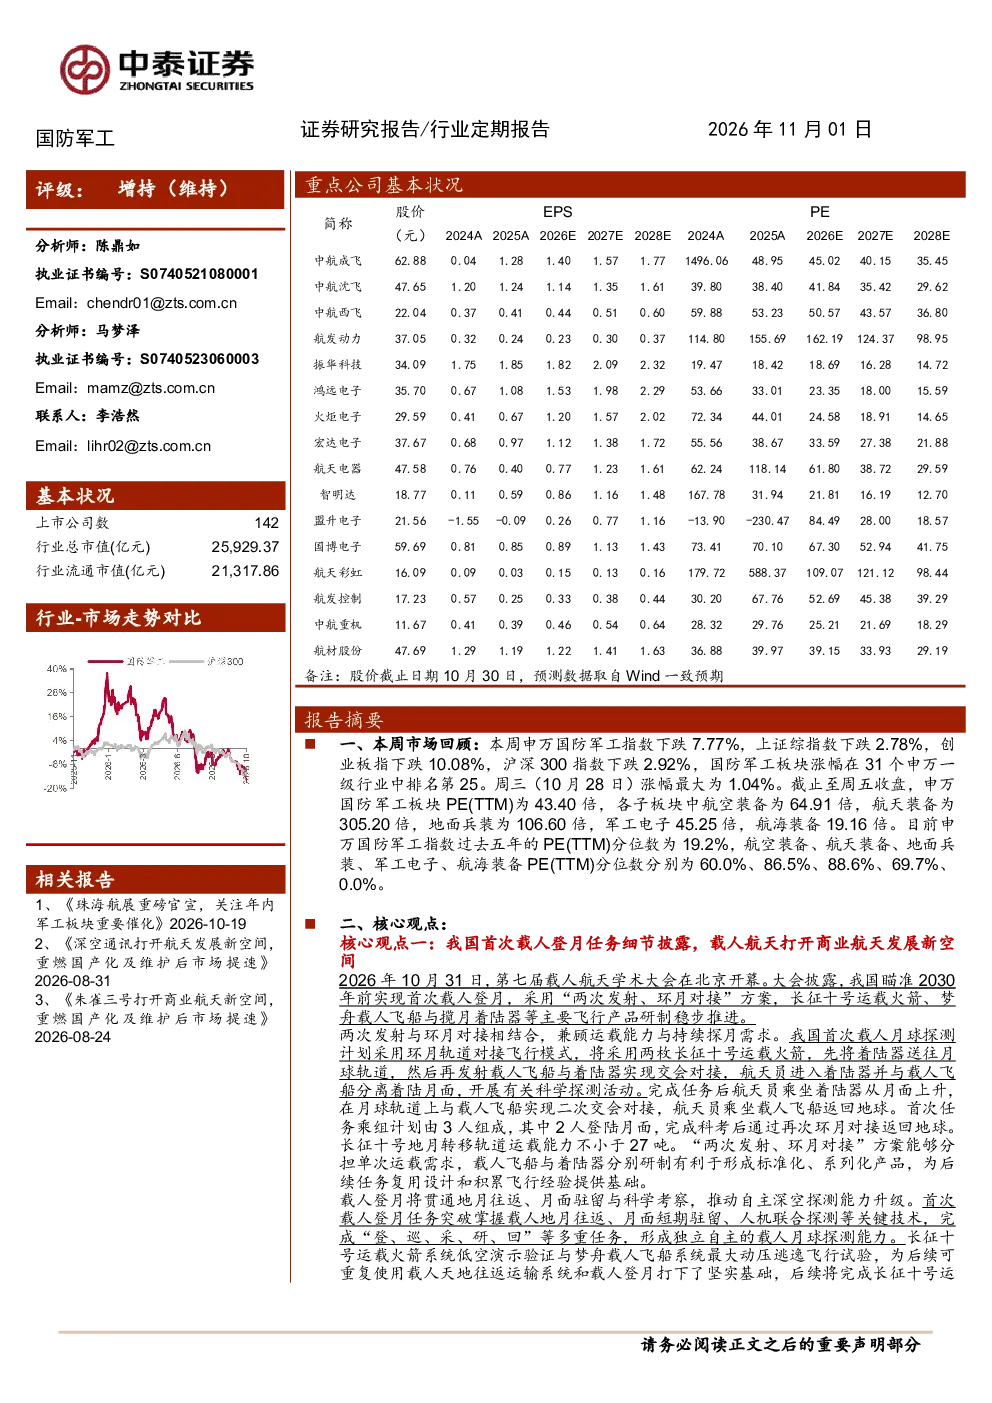
当前国防军工行业市场现状呈现分化态势。申万国防军工板块PE(TTM)为43.40倍,其中航天装备PE(TTM)最高为305.20倍,航海装备最低为19.16倍。申万国防军工指数过去五年的PE(TTM)分位数为19.2%,航天装备、地面兵装、军工电子、航空装备PE(TTM)分位数分别为86.5%、88.6%、69.7%、60.0%。这表明航天装备和地面兵装估值较高,而航海装备估值相对较低。重点赛道动态方面,航空装备、航天装备、军工信息化、低空经济、核工装备等领域均有所进展,如C919再添新航线、第七届载人航天学术大会开幕、中国电科58所研发抗辐照功率MOSFET系列产品等。
这份研报提到了哪些风险提示?
这份研报提到了载人航天任务实施风险、关键技术攻关不及预期风险、项目采购及订单落地不及预期风险、数据更新不及时等风险。载人航天任务实施存在不确定性,关键技术攻关可能面临挑战,项目采购及订单落地可能不及预期,数据更新不及时可能影响分析准确性。这些风险需要投资者关注,并在投资决策中充分考虑。