猜你想问
这份报告的核心内容是什么?
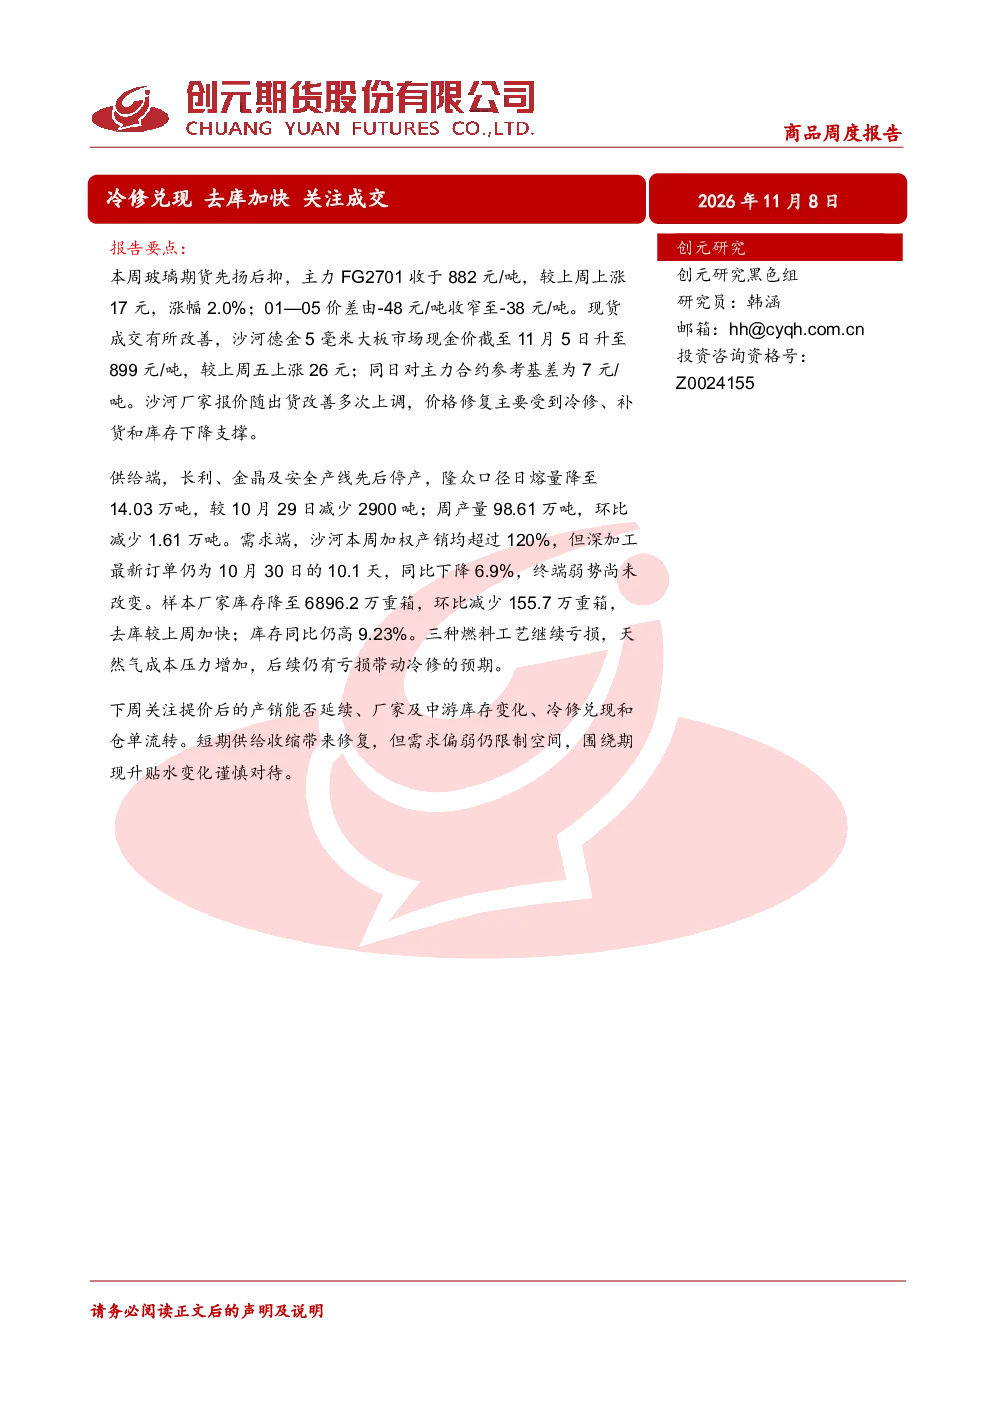
本周玻璃期货先扬后抑,主力FG2701收于882元/吨,上涨2.0%;01—05价差收窄至-38元/吨。现货成交改善,沙河德金5毫米大板现金价升至899元/吨,对主力合约基差为7元/吨。价格修复受冷修、补货和库存下降支撑。关注提价后产销、库存、冷修及仓单变化。现货拉涨致投机需求入场,需求短期支撑,长期偏弱。盘面贴水加深,反弹持续性取决于现货成交与去库。建议围绕现货升贴水变化操作。
玻璃行业未来发展趋势如何?
供给收缩和沙河补货带动修复,但需求大格局未变。下周关注提价后产销、库存、冷修及仓单变化。长期看,需求短期支撑,长期偏弱。建议围绕现货升贴水变化操作,避免因短期涨价改变对需求趋势的判断。关注成本利润变化,天然气成本压力增加,三种燃料工艺均亏损。
报告中重点分析了哪些方向?
报告重点分析了玻璃期货价格走势、现货成交变化、库存去化情况、供给端停产及补货情况、需求端深加工订单及表需变化、成本利润变化以及仓单流转情况。关注沙河加权产销、华北去库区域、天然气价格上调对成本的影响。
当前玻璃市场现状如何判断?
本周玻璃期货先扬后抑,主力合约上涨,现货成交改善,沙河地区提价,但库存同比仍增。供给端部分产线停产,但需求端深加工订单下降,钢化炉开工时长下降。市场呈现短期修复迹象,但长期需求偏弱,反弹持续性需关注现货成交与去库情况。
这份报告有哪些风险提示?
关注提价后产销、库存、冷修及仓单变化。盘面贴水加深,反弹持续性取决于现货成交与去库。成本端,三种燃料工艺均亏损,天然气成本压力增加,沙河天然气价格上调,成本增加约161.5元/吨,亏损扩大,继续推动冷修。需警惕短期涨价对需求趋势判断的干扰。
你可能感兴趣
商品周度报告 本周去库 关注持续性
创元期货2026-08-09
商品周度报告:供给端出现复产 连续去库第三周 持续关注
创元期货2026-08-23
商品周度报告:连续去库第四周 持续关注
创元期货2026-08-30
商品周度报告:连续去库第六周 盘面贴水 持续关注
创元期货2026-09-20
铜周度报告:去库速度加快,继续看涨铜价
兴证期货2020-11-23
工业硅/多晶硅周度报告:工业硅去库仍难,硅片涨价成交
东证期货2025-01-12
钢材周度报告:成交偏弱去库幅度不减 螺纹社库偏高存风险
银河期货2018-05-28
铝品种周度报告:铝:需求逐渐改善 去库预期有望落地 氧化铝:现货成交大幅下挫 盘面负反馈阶段
中泰期货2025-09-07
商品周度报告:去库不及预期带来大跌
创元期货2026-07-10
商品周度报告:煤矿限产消息扰动,现实依旧维持去库
创元期货2023-09-08