猜你想问
这份报告的核心内容是什么?
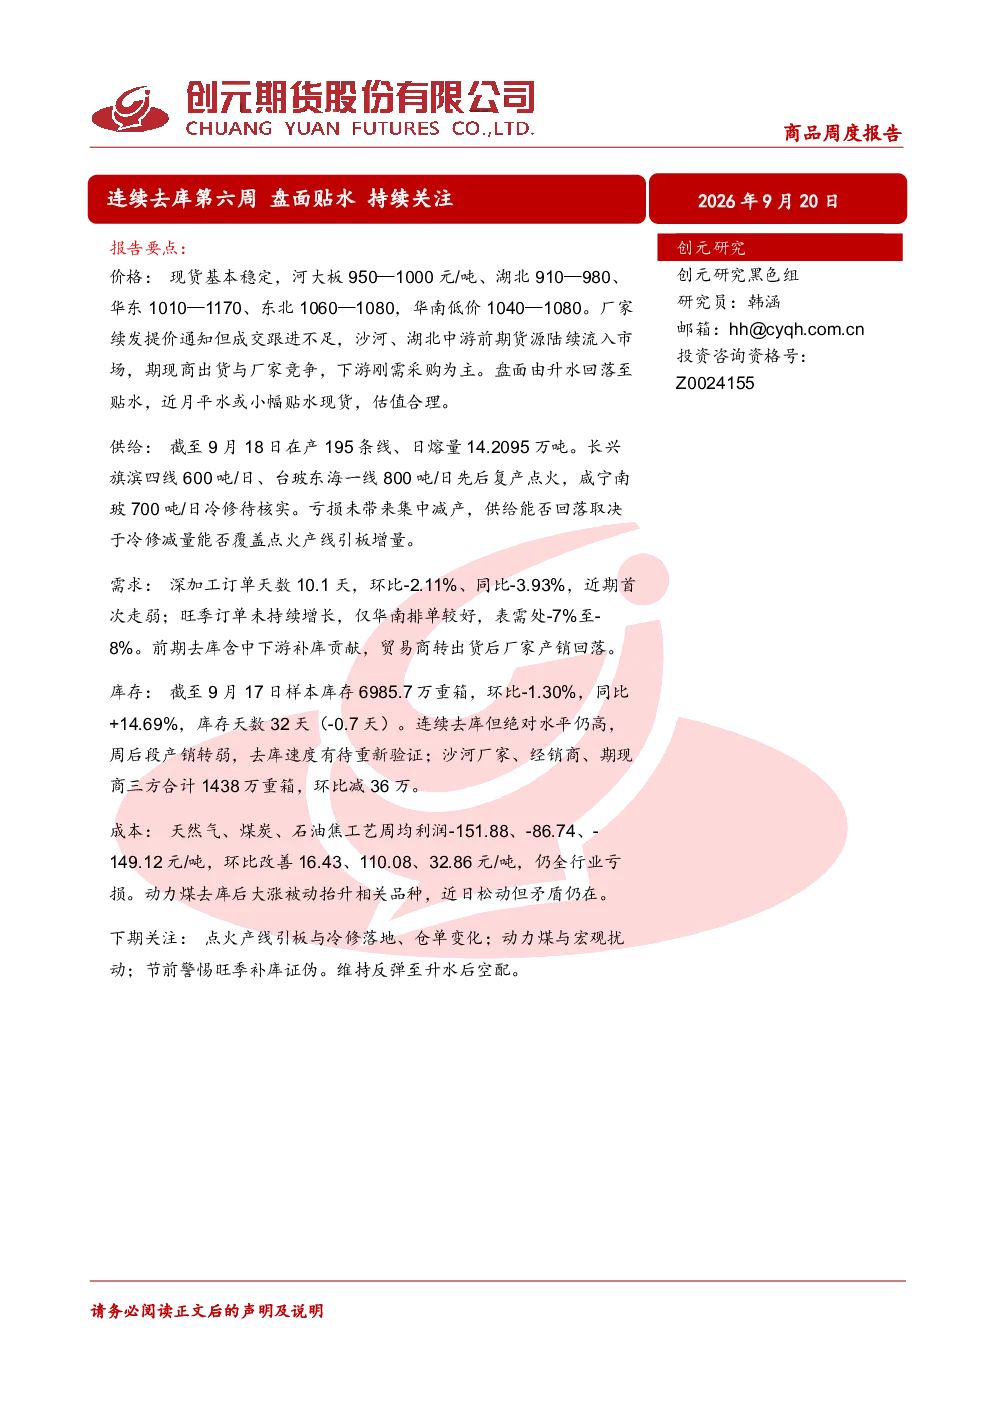
本报告分析了玻璃行业连续第六周去库的情况,重点关注盘面贴水现象。报告回顾了升水回落的趋势,指出前期利多因素已基本兑现,后续走势取决于成本端支撑力度。同时,基差变化显示为上游向中游的“移库行情”,当前市场更受成本与宏观扰动影响。成本端方面,动力煤价格大幅拉涨,导致煤化工和盐化工相关品种被动抬升。此外,报告还考察了现货价格、成交情况、供给产量、需求订单天数、库存变化以及成本利润状况,并提出了下周关注点和研究结论。
玻璃行业未来发展趋势如何?
玻璃行业未来发展趋势需关注多方面因素。首先,供给端的变化是关键,长兴旗滨四线、台玻东海一线的复产点火与咸宁南玻的冷修情况将直接影响供给压力。其次,需求端方面,深加工订单天数首次走弱,显示需求可能存在转弱迹象,但华南部分加工厂排单相对较好,区域差异明显。库存方面,虽然连续去库但绝对水平仍高,去库速度有待重新验证。成本利润端,虽然环比有所改善,但全行业仍处于亏损状态,成本支撑力度是后续走势的重要变量。综合来看,行业未来走势受供给恢复、成本变化等多重因素影响。
报告重点分析了哪些方向?
本报告重点分析了玻璃行业的供需关系、成本利润以及市场库存情况。在供给方面,报告详细统计了在产产线数量和日熔量,并追踪了产线变动情况,评估了冷修减量与点火产线增量的影响。需求方面,报告监测了深加工订单天数,分析了区域差异,并探讨了库存变化对供需平衡的影响。成本利润方面,报告对比了天然气、煤炭、石油焦等不同工艺的成本利润状况,评估了成本支撑对行业走势的作用。此外,报告还关注了现货价格与成交情况,以及仓单和宏观扰动等市场因素。
当前玻璃市场现状如何判断?
当前玻璃市场现状呈现复杂态势。一方面,市场连续去库,但绝对库存水平仍较高,去库速度有待重新评估。另一方面,现货价格虽有部分厂家提价,但成交跟进不足,显示下游需求疲软。成本端,动力煤价格大幅上涨对行业利润造成压力。供给端,虽然有冷修减量,但新产线复产增加了供给压力。需求端,订单天数首次走弱,但区域差异明显。综合来看,当前市场处于供需博弈阶段,价格走势受多空因素交织影响,需密切关注后续变化。
本报告有哪些风险提示?
本报告提示的风险点主要包括:供给端风险,即冷修减量能否有效覆盖新产线增量,若供给端未能有效收缩,可能对价格形成压制;成本端风险,动力煤价格大幅上涨可能导致成本支撑减弱,若成本下降快于玻璃价格,可能减缓厂家冷修意愿;需求端风险,节前若旺季补库证伪,可能引发需求转弱;宏观风险,宏观经济波动可能影响下游采购意愿和成本端价格。此外,仓单情况的变化也可能对市场情绪产生影响,需持续关注。