猜你想问
Q3盈利环比修复的原因是什么?
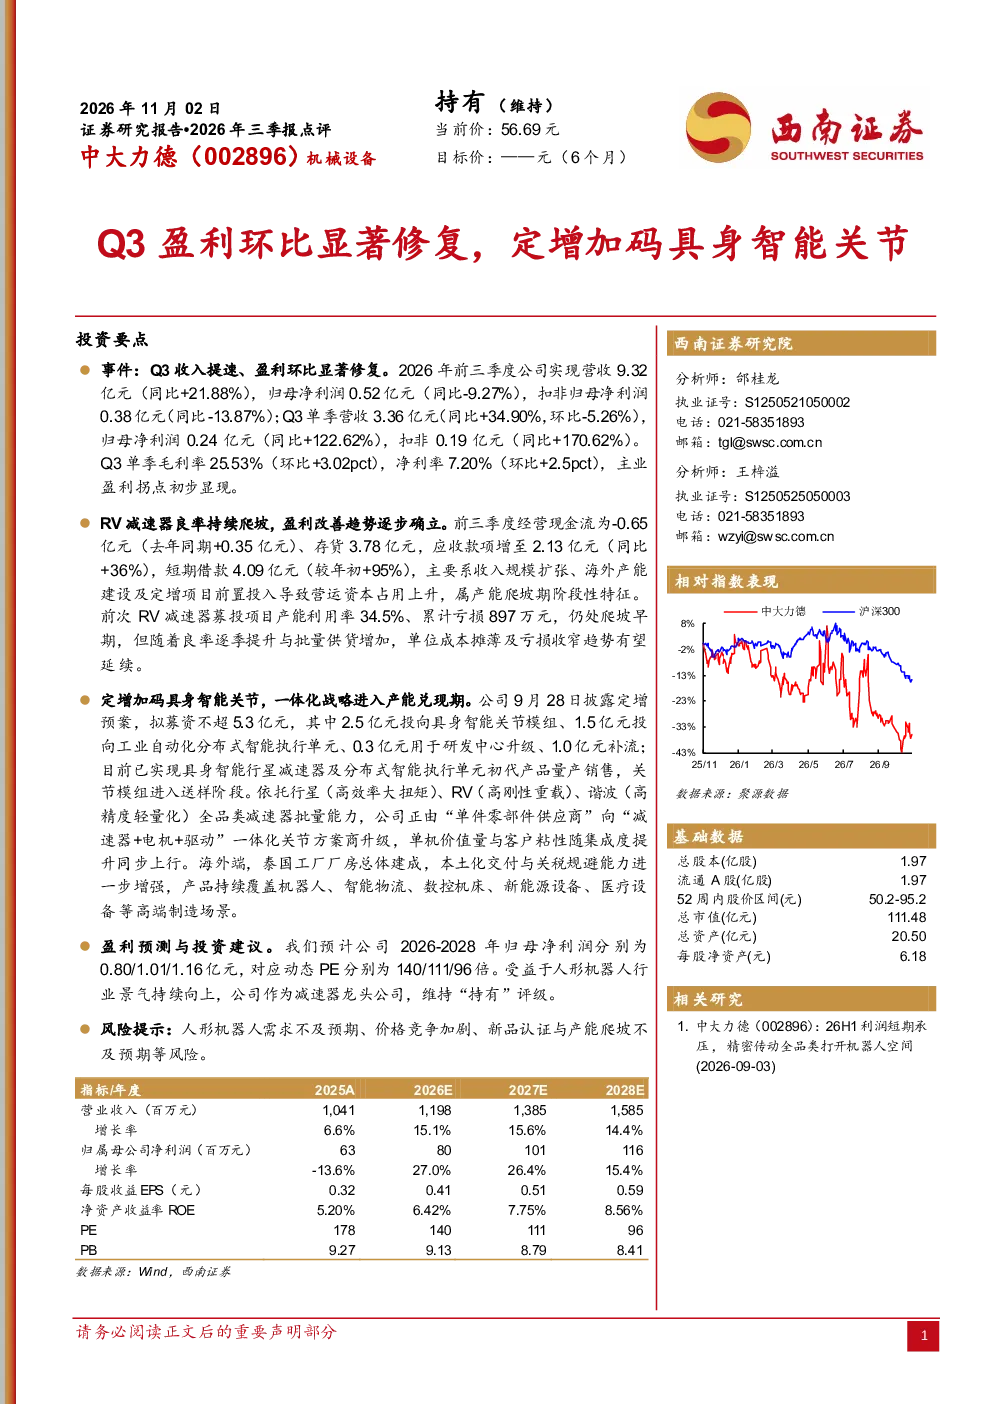
Q3盈利环比显著修复主要因收入扩张、海外产能及定增项目投入导致营运资本占用上升,属产能爬坡期特征。前三季度经营现金流为-0.65亿元,存货3.78亿元,应收款项同比增36%至2.13亿元,短期借款同比增95%至4.09亿元。RV减速器募投项目产能利用率34.5%,累计亏损897万元,但良率逐季提升将推动单位成本摊薄及亏损收窄。
具身智能关节模组的进展如何?
公司定增拟募资不超5.3亿元,其中2.5亿元用于具身智能关节模组,该模组已进入送样阶段。公司依托全品类减速器能力,向“减速器+电机+驱动”一体化关节方案商升级,单机价值量与客户粘性提升。产品覆盖机器人、智能物流等高端制造场景,海外泰国工厂建成,本土化交付与关税规避能力增强。
人形机器人行业发展趋势如何?
人形机器人行业景气上行,公司作为减速器龙头,受益于行业增长。公司依托全品类减速器能力,向一体化关节方案商升级,单机价值量提升。产品覆盖机器人、智能物流等高端制造场景,海外泰国工厂建成,本土化交付与关税规避能力增强。
报告对市场现状有何判断?
报告显示公司营运资本占用上升,属产能爬坡期特征。RV减速器募投项目产能利用率34.5%,累计亏损897万元,但良率逐季提升将推动单位成本摊薄及亏损收窄。公司依托全品类减速器能力,向一体化关节方案商升级,单机价值量与客户粘性提升。海外泰国工厂建成,本土化交付与关税规避能力增强。
研报提示哪些风险?
研报提示人形机器人需求不及预期、价格竞争加剧、新品认证与产能爬坡不及预期等风险。公司营运资本占用上升,RV减速器募投项目产能利用率34.5%,累计亏损897万元,但良率逐季提升将推动单位成本摊薄及亏损收窄。定增拟募资不超5.3亿元,其中2.5亿元用于具身智能关节模组,该模组已进入送样阶段。公司依托全品类减速器能力,向一体化关节方案商升级,单机价值量与客户粘性提升。海外泰国工厂建成,本土化交付与关税规避能力增强。