猜你想问
Q3毛利率修复的原因是什么?
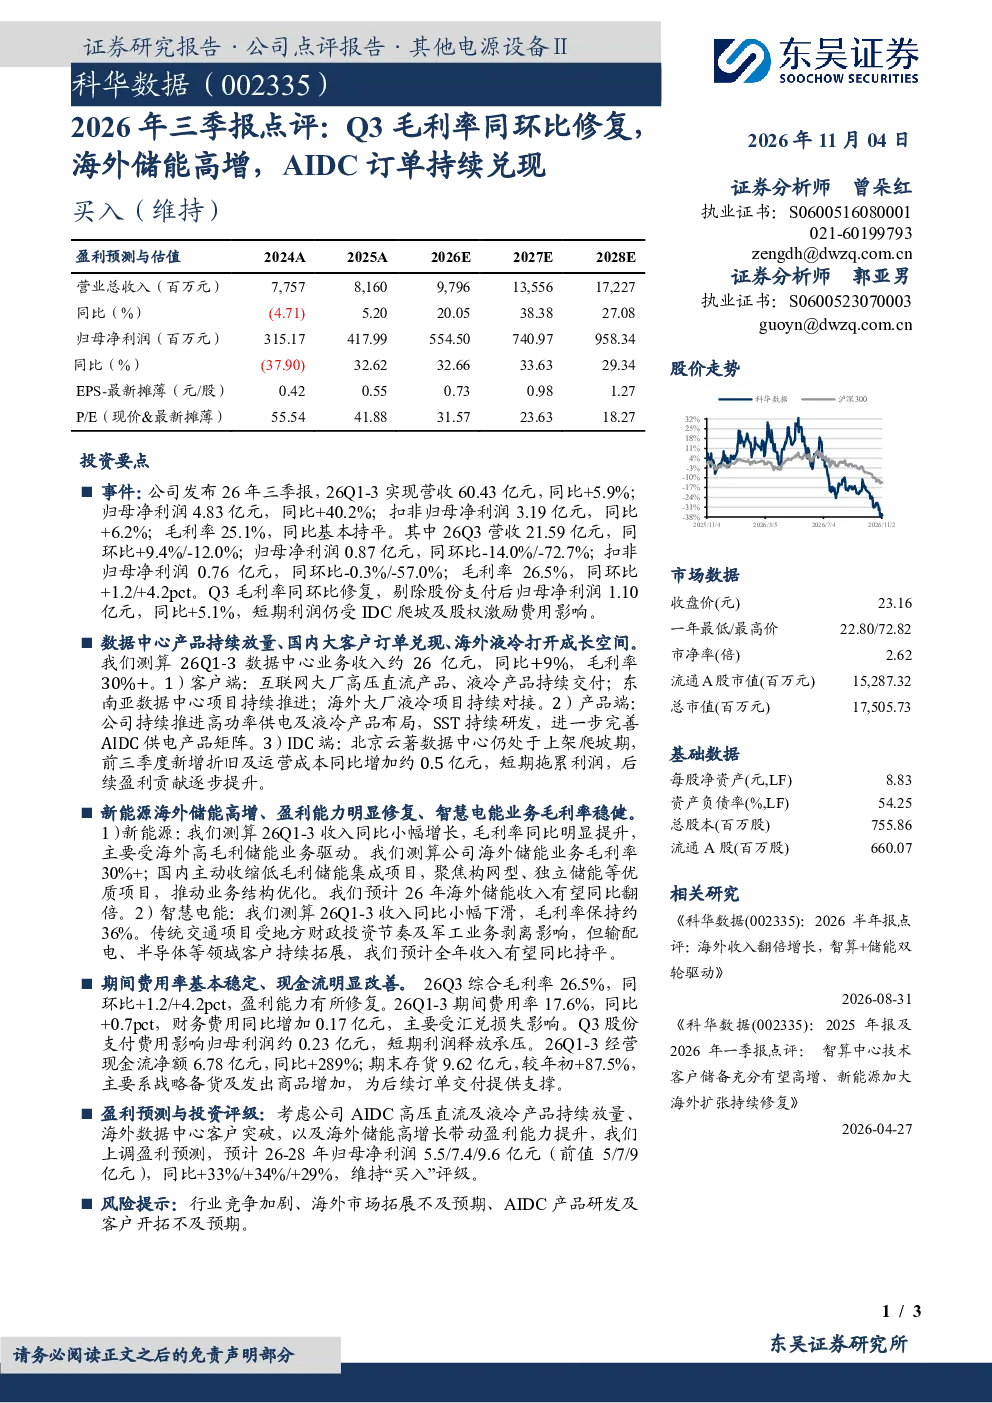
2026年第三季度毛利率同环比分别提升1.2%和4.2个百分点至26.5%,主要得益于数据中心业务的高压直流及液冷产品持续交付、东南亚项目推进以及海外大厂液冷项目对接。同时,海外储能业务的高增长也显著提升了整体毛利率,其中海外储能业务毛利率超30%,预计2026年海外储能收入同比将实现翻倍增长。剔除股份支付后归母净利润同比+5.1%,短期利润受IDC爬坡及股权激励费用影响。
数据中心业务的发展趋势如何?
数据中心业务方面,Q1-3数据中心业务收入约26亿元,同比+9%,毛利率超30%。互联网大厂高压直流及液冷产品持续交付,东南亚项目推进,海外大厂液冷项目对接。北京云著数据中心爬坡期拖累利润,但后续盈利贡献逐步提升。国内数据中心业务将继续受益于互联网大厂对高压直流及液冷技术的需求增长,同时东南亚及海外市场的拓展也将为业务增长提供新动力。
新能源业务的具体亮点是什么?
新能源业务亮点在于海外储能的高增长,驱动毛利率提升。Q1-3毛利率同比明显改善,海外储能业务毛利率超30%,预计2026年海外储能收入同比翻倍。国内方面,公司聚焦构网型、独立储能等优质项目,这些项目具有较好的盈利前景和市场需求。海外储能业务的快速发展不仅提升了毛利率,也为公司带来了新的增长点。
当前电气设备行业的市场现状如何?
当前电气设备行业市场现状表现为数据中心、新能源业务的高增长,带动行业整体毛利率提升。数据中心业务受益于互联网大厂对高压直流及液冷产品的需求,海外市场拓展也为业务增长提供了新动力。新能源业务中,海外储能业务表现突出,预计2026年收入同比将实现翻倍增长。同时,国内新能源市场也在向构网型、独立储能等优质项目集中,行业整体发展前景较好。
研报提示的主要风险有哪些?
研报提示的主要风险包括行业竞争加剧、海外市场拓展不及预期、AIDC产品研发及客户开拓不及预期。行业竞争加剧可能导致毛利率下滑,海外市场拓展不及预期会影响海外储能业务的增长,AIDC产品研发及客户开拓不及预期则可能影响公司未来的市场份额和盈利能力。这些风险需要公司密切关注并采取相应措施加以应对。